
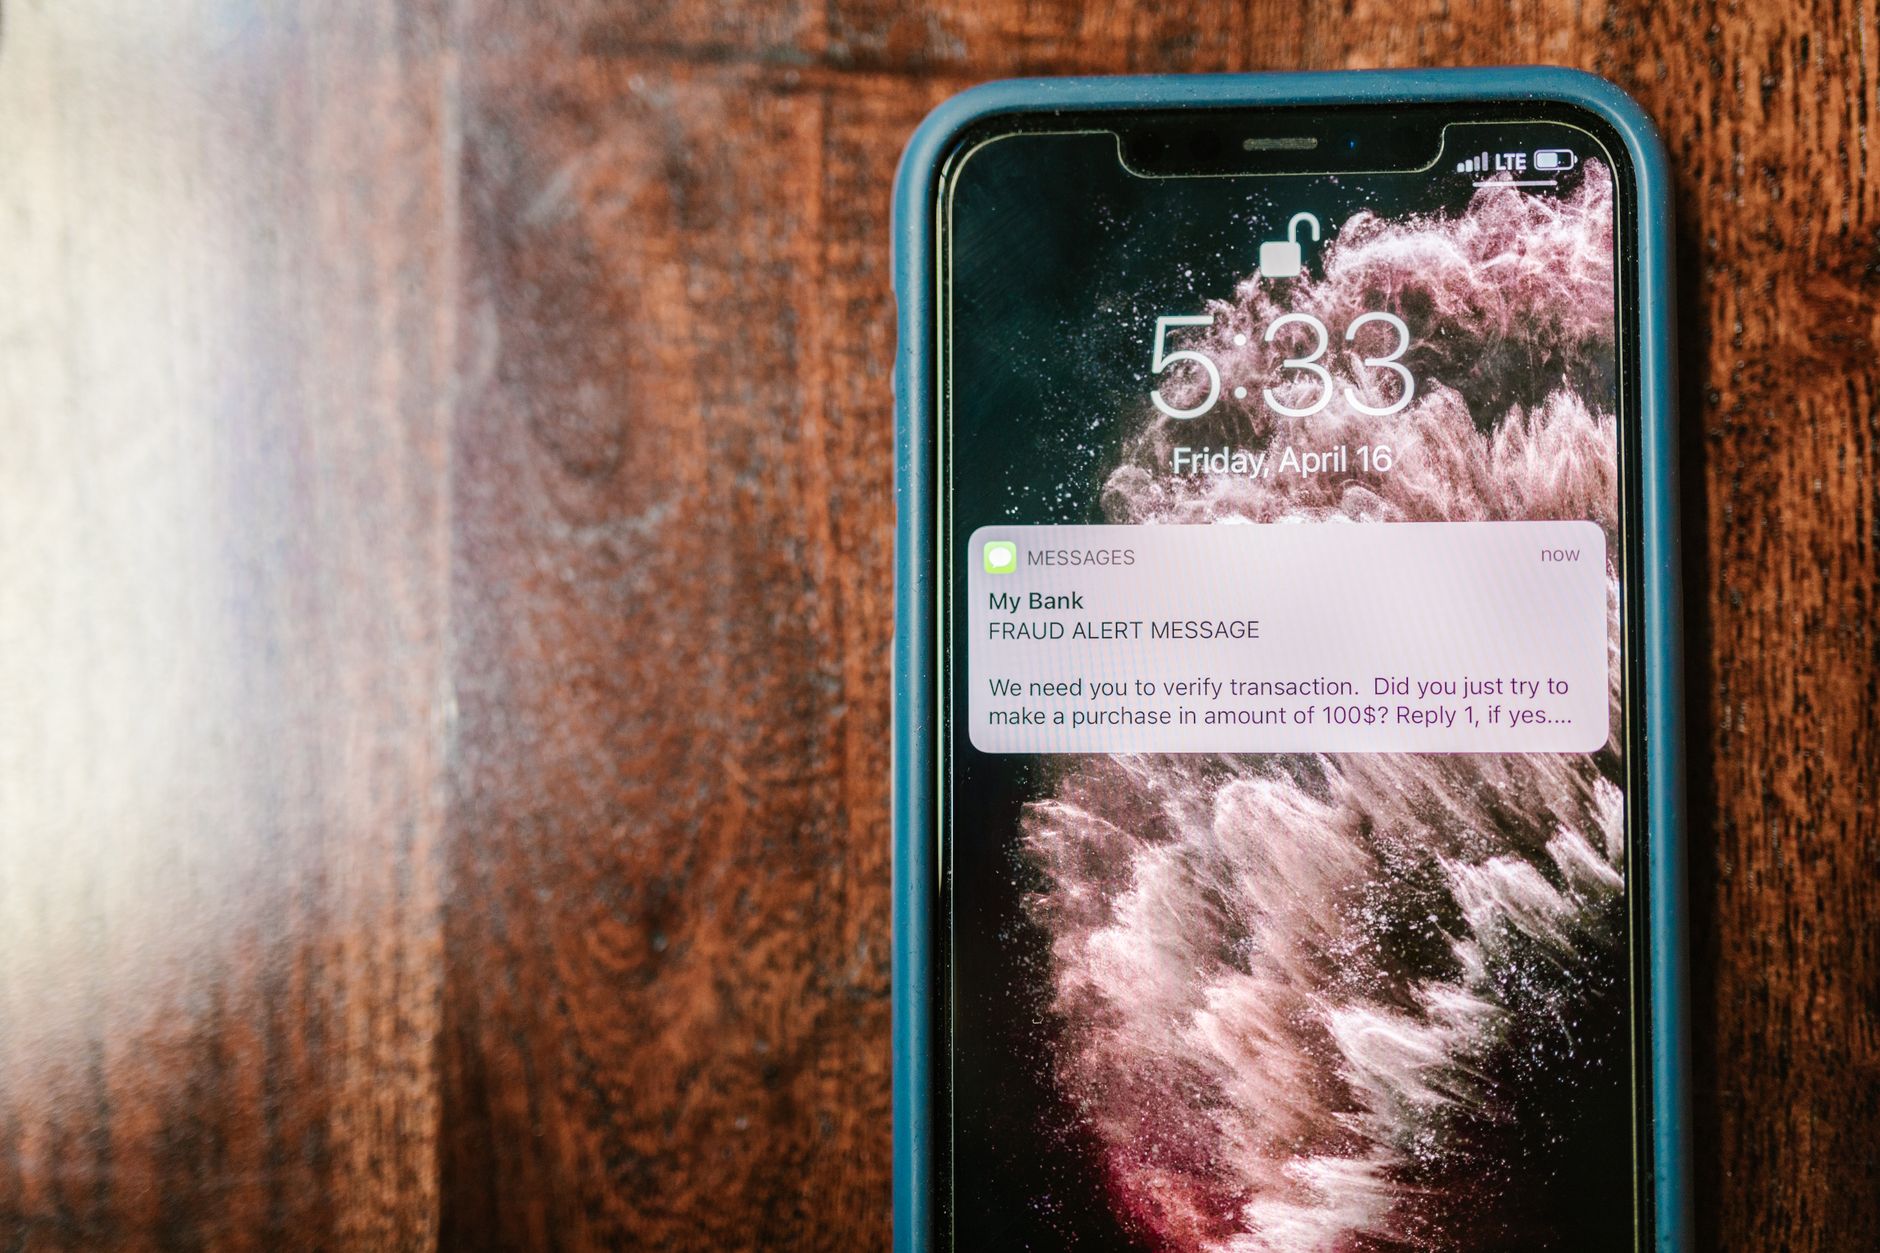
تلقى رسالة من البنك تذكّرك بدفع الفاتورة قبل موعد الاستحقاق قد يبدو بسيطًا، لكنه يتحول إلى واقعية عندما يصبح هذا التذكير روتينًا يوميًا. الكثير من العملاء ينسون موعد سداد القسط أو الفاتورة، ويقعون في فخ الغرامات والدفعات الفائدة التي تُقذف على الرصيد المتأخر. الفكرة التي سأطرحها اليوم هي تحويل هذه التنبيهات إلى نظام ذكي يراقب كل فواتيرك ويساعدك على دفعها في الوقت دون أي جهد إضافي.
الخطوة الأولى: تفعيل جميع القنوات الرقمية للبنك
أغلب البنوك الآن توفّر تطبيقًا للهواتف، رسائل SMS، وإشعارات بريدية. لا يكتفي أحد بهذه القنوات؛ فالأفضل هو تشغيلها جميعًا. أدخل إلى إعدادات التطبيق وابحث عن قسم “الإشعارات” ثم فعل كل ما يتعلق بـ”الدفعات المستحقة” و”تذكير الفاتورة”. إذا كان البنك يدعم الرسائل القصيرة، اطلب ربط رقم هاتفك بخدمة التنبيه، لأن بعض العملاء يفضّلون إشارة SMS على إشعار تطبيق قد لا يُظهر عندما يكون الهاتف في وضع الصمت.
الخطوة الثانية: ضبط تواريخ السداد في حسابك
الوصول إلى حسابك عبر الإنترنت أو التطبيق سيوفر لك جدولًا للمعاملات المتكررة. لكل فاتورة (كهرباء، ماء، إنترنت، بطاقة ائتمان…) أدخل تاريخ الاستحقاق كإدخال متكرر. بعض البنوك تسمح بإنشاء “دفعة تلقائية” مع تاريخ مرن؛ اختر تاريخًا قبل الاستحقاق بمدة لا تقل عن يومين لتجنب أي تأخير غير متوقع.
الخطوة الثالثة: ربط حسابك البنكي بتقويمك الشخصي
إذا كنت من مستخدمي Google Calendar أو Outlook، استغل دمج التطبيقات. كثير من البنوك تصدر ملفًا بصيغة .ics يحتوي على مواعيد السداد. حمّل الملف وأضفه إلى تقويمك، ثم فعل تذكيرًا قبل الموعد بـ”24 ساعة”. بهذه الطريقة سيتنبهك هاتفك حتى لو لم تفتح تطبيق البنك.
الخطوة الرابعة: إعداد تنبيهات مخصصة حسب قيمة الفاتورة
ليس كل الفواتير تستحق تنبيهًا متساويًا. فمثلاً فاتورة هاتف بقيمة 30 ريال لا تحتاج إلى إشعار مبكر مثل قرض شخصي بقيمة 5000 ريال. في الإعدادات، حدد عتبة لتفعيل تنبيه فقط عندما يتجاوز المبلغ حدًا معينًا، أو عندما تكون الفاتورة ضمن فئة “مستحقات مالية”. سيساعدك ذلك على تجنّب إزعاج نفسك بإشعارات لا تستحق الانتباه.
الخطوة الخامسة: استخدام خاصية “تقريب المبالغ” لإيداع الفائض تلقائيًا
بعض البنوك تسمح لك بضبط خيار “تقريب المدفوعات”؛ عندما تكون رصيدك في الحساب أقل من المبلغ المستحق، يتحوّل الفائض البسيط (مثلاً 3 ريال) إلى إيداع في حساب توفير. هكذا، إذا كان لديك فائض بسيط بعد سداد الفاتورة، لا يبقى في حسابك الجاري، بل ينتقل مباشرة إلى حساب توفير يدرّ فائدة.
الخطوة السادسة: مراقبة الفواتير المتأخرة عبر لوحة تحكم مخصصة
بعد إعداد التنبيهات، لا تنسَ مراجعة لوحة التحكم الشهرية في تطبيق البنك. هناك ستحصل على ملخص للفواتير المدفوعة، المتأخرة، والمتوقع سدادها. ضع علامة حمراء على الفواتير المتأخرة، لأن رؤية اللون الأحمر تحفّز على اتخاذ إجراء سريع. إذا لاحظت تكرارًا في الفواتير المتأخرة، قد تحتاج إلى تعديل تاريخ السداد أو طلب تمويل مؤقت لتجنب الغرامات.
كيف ينعكس ذلك على سجلك الائتماني؟
المصدر الرئيسي لتسجيل مواعيد السداد هو مكتب الائتمان. كلما دفعت الفاتورة في الوقت المحدد، يتحسن تصنيفك الائتماني، وهذا يفتح لك أبواب قروض بفائدة أقل. العكس صحيح؛ الفواتير المتأخرة تُسجّل كإخفاقات، وتؤدي إلى رفع الفائدة على القروض المستقبلية. لذلك، بمجرد أن يتحوّل التنبيه إلى عادة ثابتة، تنعكس الفوائد المالية على المدى البعيد.
نصائح عملية لتقليل الاعتماد على الذاكرة
- احفظ جميع أرقام الفواتير في ملف نصي على هاتفك؛ سيسهل عليك الرجوع إليها عند الحاجة.
- استفد من خاصية “قائمة المدفوعات” داخل التطبيق؛ أضف كل فاتورة جديدة إلى القائمة.
- استخدم تطبيقات طرف ثالث مثل “Mint” أو “Yodlee” إذا كان بنكك لا يدعم بعض الوظائف.
باختصار، تحويل تنبيهات حسابك البنكي من مجرد رسائل عابرة إلى نظام متكامل لا يتطلب منك تذكّرًا يدويًا. الخطوات السهلة التي شرحتها تُظهر أن التكنولوجيا المتاحة في كل هاتف ذكي يمكن أن تكون درعًا يحميك من الغرامات، يرفع من سُمعتك الائتمانية، ويُضيف إلى مدخراتك الصغيرة الكبيرة.
إخلاء مسؤولية: هذا المحتوى لأغراض تعليمية وإعلامية فقط ولا يُعد نصيحة مالية أو استثمارية. استشر مختصاً قبل اتخاذ أي قرار مالي.

