
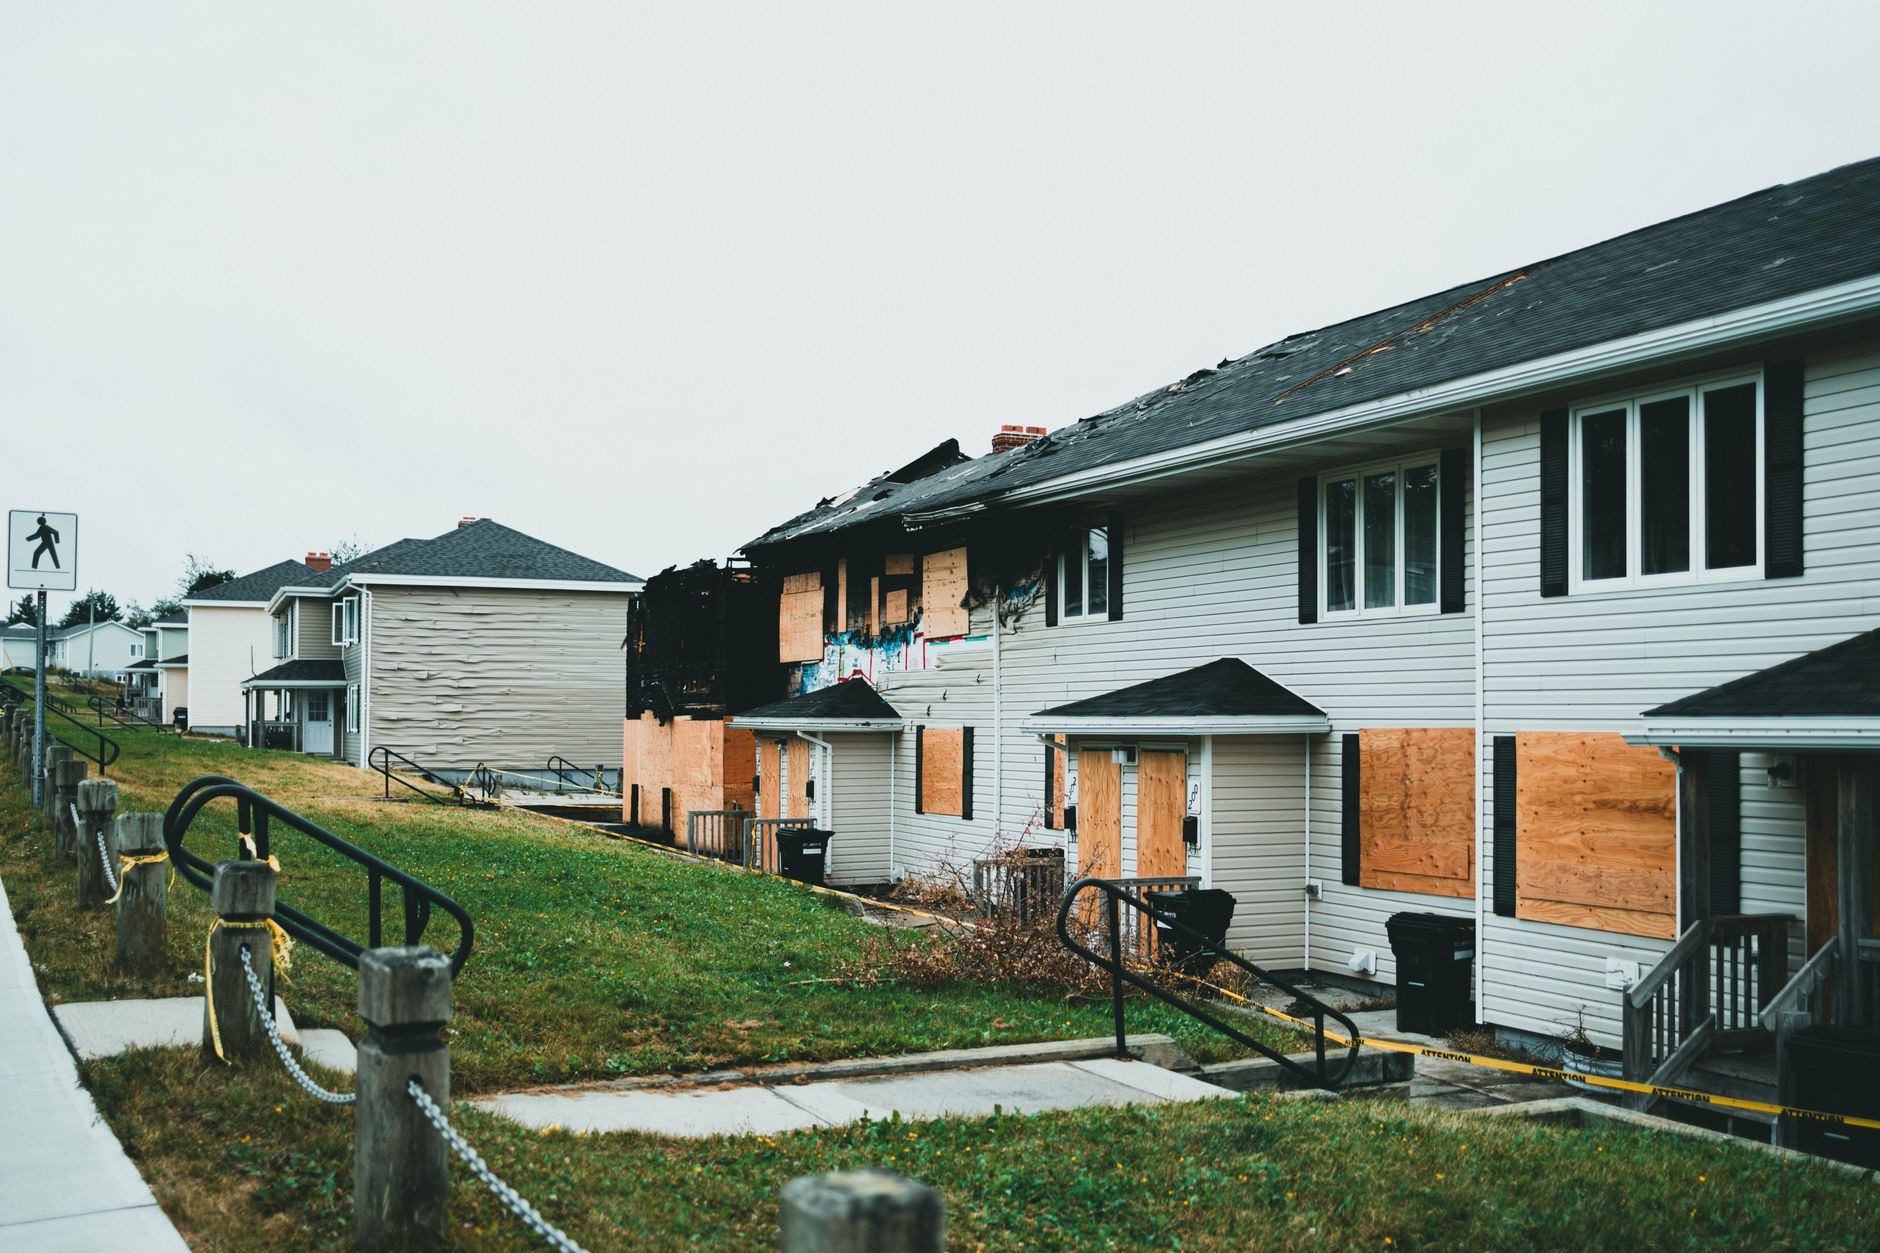
البيت هو أكبر استثمار شخصي في حياة أغلبنا، لكن عندما تشتد الظروف الطبيعية – زلازل، فيضانات، عواصف رملية – قد يتحول هذا الاستثمار إلى عبء كبير إذا ما لم يكن محمياً بوثيقة تأمين مناسبة.
لماذا تحتاج تأميناً يغطي الكوارث الطبيعية؟
غالباً ما تتضمن بوليصات التأمين العادي تغطية الحريق أو السرقة، لكن الخسائر الناتجة عن الزلازل أو الفيضانات تُستثنى من هذه التغطية أو تُقيد بشروط صعبة. إذا حدثت كوارث في منطقتك، سيتعين عليك إما دفع مبالغ ضخمة لإصلاح المنزل أو الاعتماد على المدخرات المتراكمة، وهو ما قد يضعك في موقف مالي حرج.
اختيار بوليصة تضمّ الكوارث الطبيعية يضمن لك استرجاع تكاليف الإصلاح أو إعادة بناء المسكن دون الحاجة إلى اللجوء إلى القروض أو الاعتماد على الدعم الحكومي.
خطوات عملية لاختيار بوليصة تأمين شاملة
1. تحديد المخاطر المحلية. ابدأ بعمل مسح بسيط لمنطقتك: هل هي عرضة للزلازل؟ هل تقع بالقرب من نهارٍ معرض للفيضان؟ إذا كنت تعيش في صحراء، قد تكون العواصف الرملية هي الخطر الرئيسي. معرفة المخاطر تساعدك على توجيه طلبك نحو التغطية المطلوبة.
2. قارن بين العروض. لا تكتفي بأول شركة تعرض لك سعرًا منخفضًا. استخدم مواقع المقارنة أو استعن بوسيط تأمين مستقل. احرص على قراءة تفاصيل استثناءات البوليصة؛ بعض الشركات تستثني أضرار الفيضانات إلا إذا أضفت تغطية إضافية.
3. تقييم قيمة المنزل ومحتوياته. لا تقم بتقليل قيمة العقار لتقليل القسط فحسب؛ قد تجد نفسك غير مغطى إذا تجاوزت قيمة الخسارة الحد المسموح به في البوليصة. استخدم تقييم مستقل لتحديد قيمة إعادة البناء الفعلية.
4. التحقق من حدود المسؤولية. كل بوليصة تحدد حدًا أقصى للمبلغ المدفوع في حالة حدوث الكارثة. تأكد أن الحد يغطي جميع النفقات المتوقعة، بما فيها تكاليف الإيجار المؤقت إذا اضطررت للانتقال للعيش مؤقتًا.
5. الاستفادة من الخصومات. العديد من الشركات تقدم تخفيضات إذا:
- قمت بتركيب نظام إنذار للسرقة أو حريق.
- قمت بتقوية بنية المنزل ضد الزلازل (مثل تركيب عوارض فولاذية).
- اشتريت بوليصتين من نفس الشركة (مثلاً تأمين المنزل وتأمين السيارة).
يمكنك التفاوض على خصم إضافي إذا كنت مستعدًا لتطبيق إجراءات وقائية، مثل رفع مستوى الأرضية لتقليل خطر الفيضانات.
نصائح لتقليل القسط دون الإخلال بالتغطية
• اختر مستوى تغطية مرن. بعض الشركات تسمح لك بتحديد نسبة تحمل (deductible) أعلى؛ كلما زادت النسبة، قل القسط. لكن تأكد أن المبلغ قابل للتحمل في حالة حدوث الكارثة.
• استعن بسمعة الشركة. شركة ذات سجل جيد في سداد المطالبات قد تطلب قسطًا أعلى قليلًا، لكنها ستوفر لك طمأنينة أكبر عند الحاجة.
• تجديد العقود بانتظام. مراجعة بوليصتك كل سنة تسمح لك بتحديث القيم وتعديل التغطية حسب تغير الظروف، وهكذا تتفادى زيادة غير مبررة في القسط.
ما الذي يجب أن تحذره في وثيقة التأمين؟
أحيانًا يختلط الأمر على المستهلك بين ما هو مضمّن وما هو مستثنى. إليك أهم النقاط التي يجب أن تسلط الضوء عليها:
- هل تغطي الفيضانات التي تنتج عن تسرب أنابيب داخلية؟ بعض البوالص تستثني هذا النوع من الفيضانات وتفرض تغطية منفصلة.
- هل الحد الأعلى للتعويض يغطي تكلفة إعادة بناء كامل للمنزل أم يقتصر على قيمة العقار السابقة؟
- ما هو زمن معالجة المطالبة؟ بعض الشركات تستغرق أسابيع طويلة لتسوية الخسائر، وهو ما قد يعيقك في الحصول على سكن مؤقت.
تأكد من كتابة كل شيء بوضوح في العقد، ولا تتردد في طلب توضيح من ممثل الشركة قبل التوقيع.
ختاماً: استثمار أمان للمنزل والعائلة
تأمين المنزل من الكوارث الطبيعية ليس مجرد إجراء إداري، بل هو استثمار في استقرارك المالي وعافية أسرتك. باتباع الخطوات العملية المذكورة، ستحصل على بوليصة تغطي المخاطر الحقيقية في منطقتك، وتقلل من المفاجآت غير المتوقعة في القسط.
تذكر أن الوقاية لا تنتهي عند اختيار بوليصة؛ تطبيق إجراءات تحسين البنية وتثبيت الأنظمة الوقائية يضيف قيمة حقيقية للمنزل ويقلل من احتمال حدوث ضرر كبير، ما يجعل القسط المستحق أكثر منطقية ومبررًا.

