
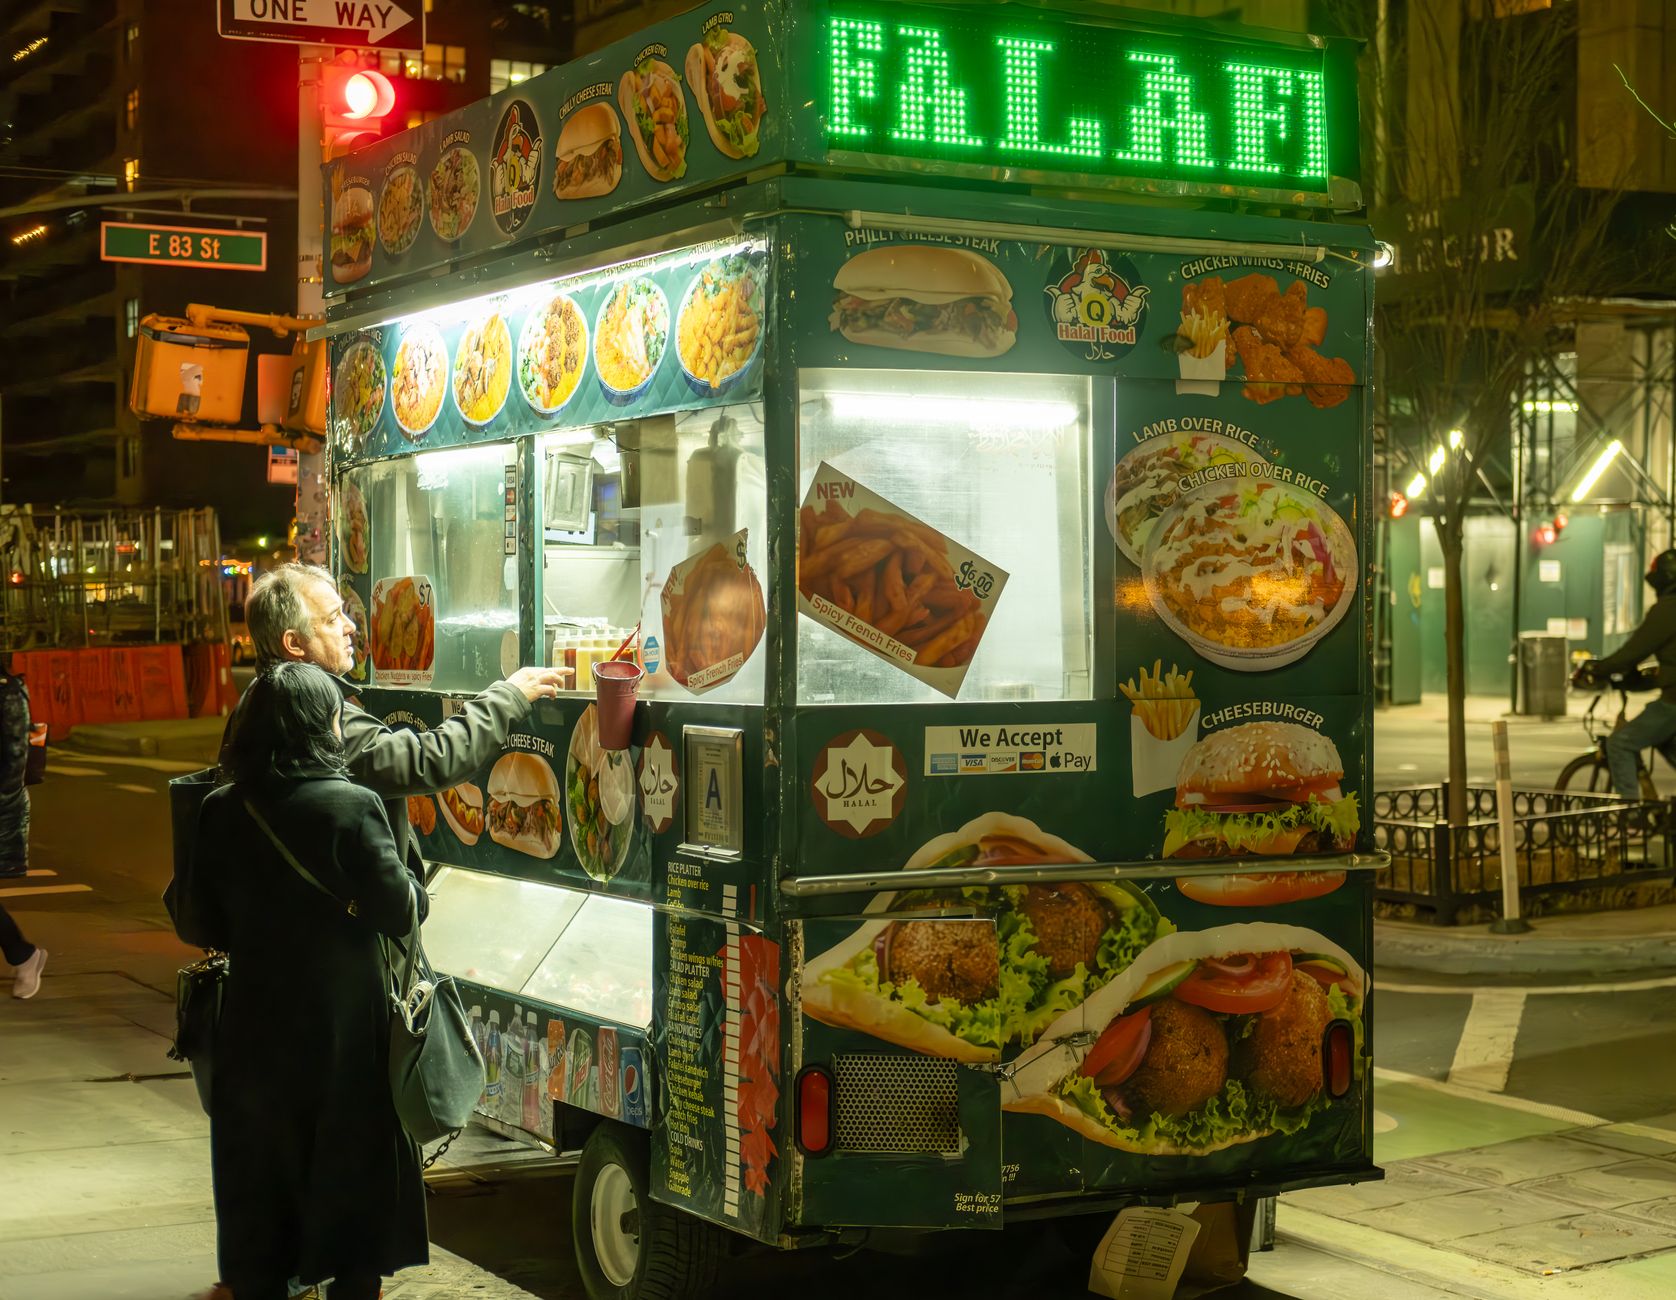
حلمك أن تملك شاحنة فود ترك تقدم وجبات سريعة حلال قد يتحقق بأقل تعب إذا اخترت طريقة تمويل إسلامية تتماشى مع قيمك. نظام الإيجار المتناهي (الإجارة المتناهيّة) يُعدّ خيارًا مرنًا للرياديين الذين لا يرغبون في تحمل ديون تقليدية، لكنه يحتاج لتفاصيل دقيقة لتفادي المفاجآت.
ما هو الإيجار المتناهي؟
الإيجار المتناهي هو عقد بين بنك إسلامي (المؤجر) وصاحب المشروع (المستأجر) بحيث يشتري البنك الأصل – في حالتنا شاحنة الفود ترك – ثم يؤجرها للمستأجر لمدة محددة مع حق التملك في آخر العقد. الفائدة تُستمد من الفرق بين قيمة الشراء وقيمة الإيجار الإجمالية.
الخطوة الأولى: دراسة جدوى واقعية
قبل ما تلجأ إلى أي تمويل، لازم تكون عارف حجم الطلب على وجبات سريعة حلال في المنطقة المستهدفة. مثال واقعي: شباب في الرياض يفضلون وجبة كفتة لحم مع صلصة طحينية في ساعات الظهيرة، وفي جدة الطلب على ساندويشات الدجاج المشوي أعلى. جمع بيانات عن عدد الزبائن المحتملين، متوسط الإنفاق اليومي، وتكاليف التشغيل (الوقود، الرواتب، الصيانة).
حط الأرقام في جدول يوضح:
- الإيرادات المتوقعة شهريًا.
- تكاليف المتغيرة (المواد الغذائية، الوقود).
- التكاليف الثابتة (إيجار الموقع، الرواتب، الصيانة).
- صافي الربح قبل الفوائد.
النتيجة هتحدد لك المبلغ الذي تحتاجه لتغطية الشاحنة والمصاريف الأولية.
الخطوة الثانية: اختيار النموذج المالي المناسب
عند مقارنة الإيجار المتناهي مع المرابحة، الإيجار المتناهي يتيح لك تشغيل الشاحنة فور استلامها، لكن عليك الالتزام بمدة العقد عادةً 3‑5 سنوات. إذا كان هدفك أن تسترد ملكية الشاحنة بسرعة، قد تكون المرابحة أقرب، لكن الإيجار المتناهي غالبًا ما يكون أقل تكلفة إجمالية إذا كان البنك يملك الأصول ويتحمل صيانتها.
الخطوة الثالثة: إعداد خطة عمل قوية
الخطة لازم تشمل:
- ملخص تنفيذي يوضح الفكرة والميزة التنافسية (مثلاً: تركيز على أطباق حلال مع توابل محلية).
- تحليل السوق المستهدف.
- خطة التسويق (استخدام إنستغرام، عروض خاصة في رمضان).
- هيكل التكاليف وتوقعات التدفق النقدي لمدة ثلاث سنوات.
- الضمانات المطلوبة (مثلاً: كفالة شخصية أو رهن على عقار).
أحيانًا البنك يطلب إرفاق سيرة ذاتية للمالك توضح خبرته في مجال الأغذية.
الخطوة الرابعة: اختيار البنك الإسلامي المناسب
ليس كل البنوك تقدم منتجات الإيجار المتناهي بنفس الشروط. ابحث عن بنوك لديها فرع مختص بالتمويل التجاري الصغير، واسأل عن:
- نسبة الفائدة (المكسب) السنوية.
- مدة العقد وأي خيارات تجديد.
- رسوم الإعداد والوثائق.
- ما إذا كان البنك يوفر صيانة دورية للشاحنة ضمن العقد.
من التجارب الميدانية، بنك «الراشد» في جدة يقدم عقد إيجار متناهي بنسبة مكسب 6% على مدى 4 سنوات مع صيانة مجانية للسيارة خلال أول سنتين.
الخطوة الخامسة: تقديم الطلب وتوفير المستندات
المستندات النموذجية تشمل:
- نسخة من الهوية الوطنية.
- سجل تجاري (إن كان لديك).
- قائمة بالمصادر المالية (حساب بنكي، شهادات إيداع).
- خطة العمل المذكورة أعلاه.
- عقد إيجار الموقع (إذا كان لديك موقع ثابت لوقوف الشاحنة).
بعد تقديم الملف، سيُجرى تقييم للجدوى المالية من قبل فريق الائتمان. عادةً ما يستغرق التقييم من أسبوعين إلى أربعة أسابيع.
الخطوة السادسة: توقيع العقد وفحص الشاحنة
عند موافقة البنك، سيفتح حساب تمويل خاص يشتري البنك الشاحنة من المورد المعتمد (عادةً ما يكون لدى البنك اتفاقيات مع موزعين معتمدين). مهم جدا أن تفحص حالة الشاحنة قبل الاستلام: فحص المحرك، نظام التكييف، وأية تجهيزات مطبخ داخلية (فرن، شواية).
تأكد من أن العقد يتضمن بنودًا واضحة بشأن:
- قيمة الإيجار الشهري.
- جدول السداد (غالبًا شهريًا أو ربع سنوي).
- إجراءات إنهاء العقد المبكر (إن أردت بيع الشاحنة قبل انتهاء المدة).
- حقوق الصيانة والمسؤوليات.
الخطوة السابعة: تشغيل المشروع وإدارة التدفق النقدي
مع الشاحنة في يدك، يبدأ الاختبار الفعلي للسوق. حافظ على سجل يومي للإيرادات والمصروفات، لأن البنك سيطلب تقارير دورية للتأكد من سداد الأقساط في الوقت المحدد. نصيحة عملية: خصص 15% من صافي الربح لتغطية الأقساط، والباقي لإعادة استثمار في تحسين القائمة أو توسيع النشاط.
نصائح لتجنب المخاطر الشائعة
1. لا ترفع نسبة التمويل إلى أكثر من 70% من قيمة الشاحنة؛ فإن وجود رأس مال شخصي يعزز فرص الموافقة. 2. احرص على تأمين الشاحنة ضد الحوادث والسرقة (التأمين الإسلامي متاح). 3. احتفظ بملف إلكتروني لكافة الفواتير والعقود لتسريع أي مراجعة من البنك.
في النهاية، التمويل الإسلامي لا يعني تعقيدًا إضافيًا، بل يضيف شفافية وراحة ذهنية. إذا اتبعت الخطوات السابقة بدقة، ستحصل على شاحنة فود ترك حلال وتبدأ في تقديم وجباتك للناس مع الحفاظ على مبادئك المالية.

