
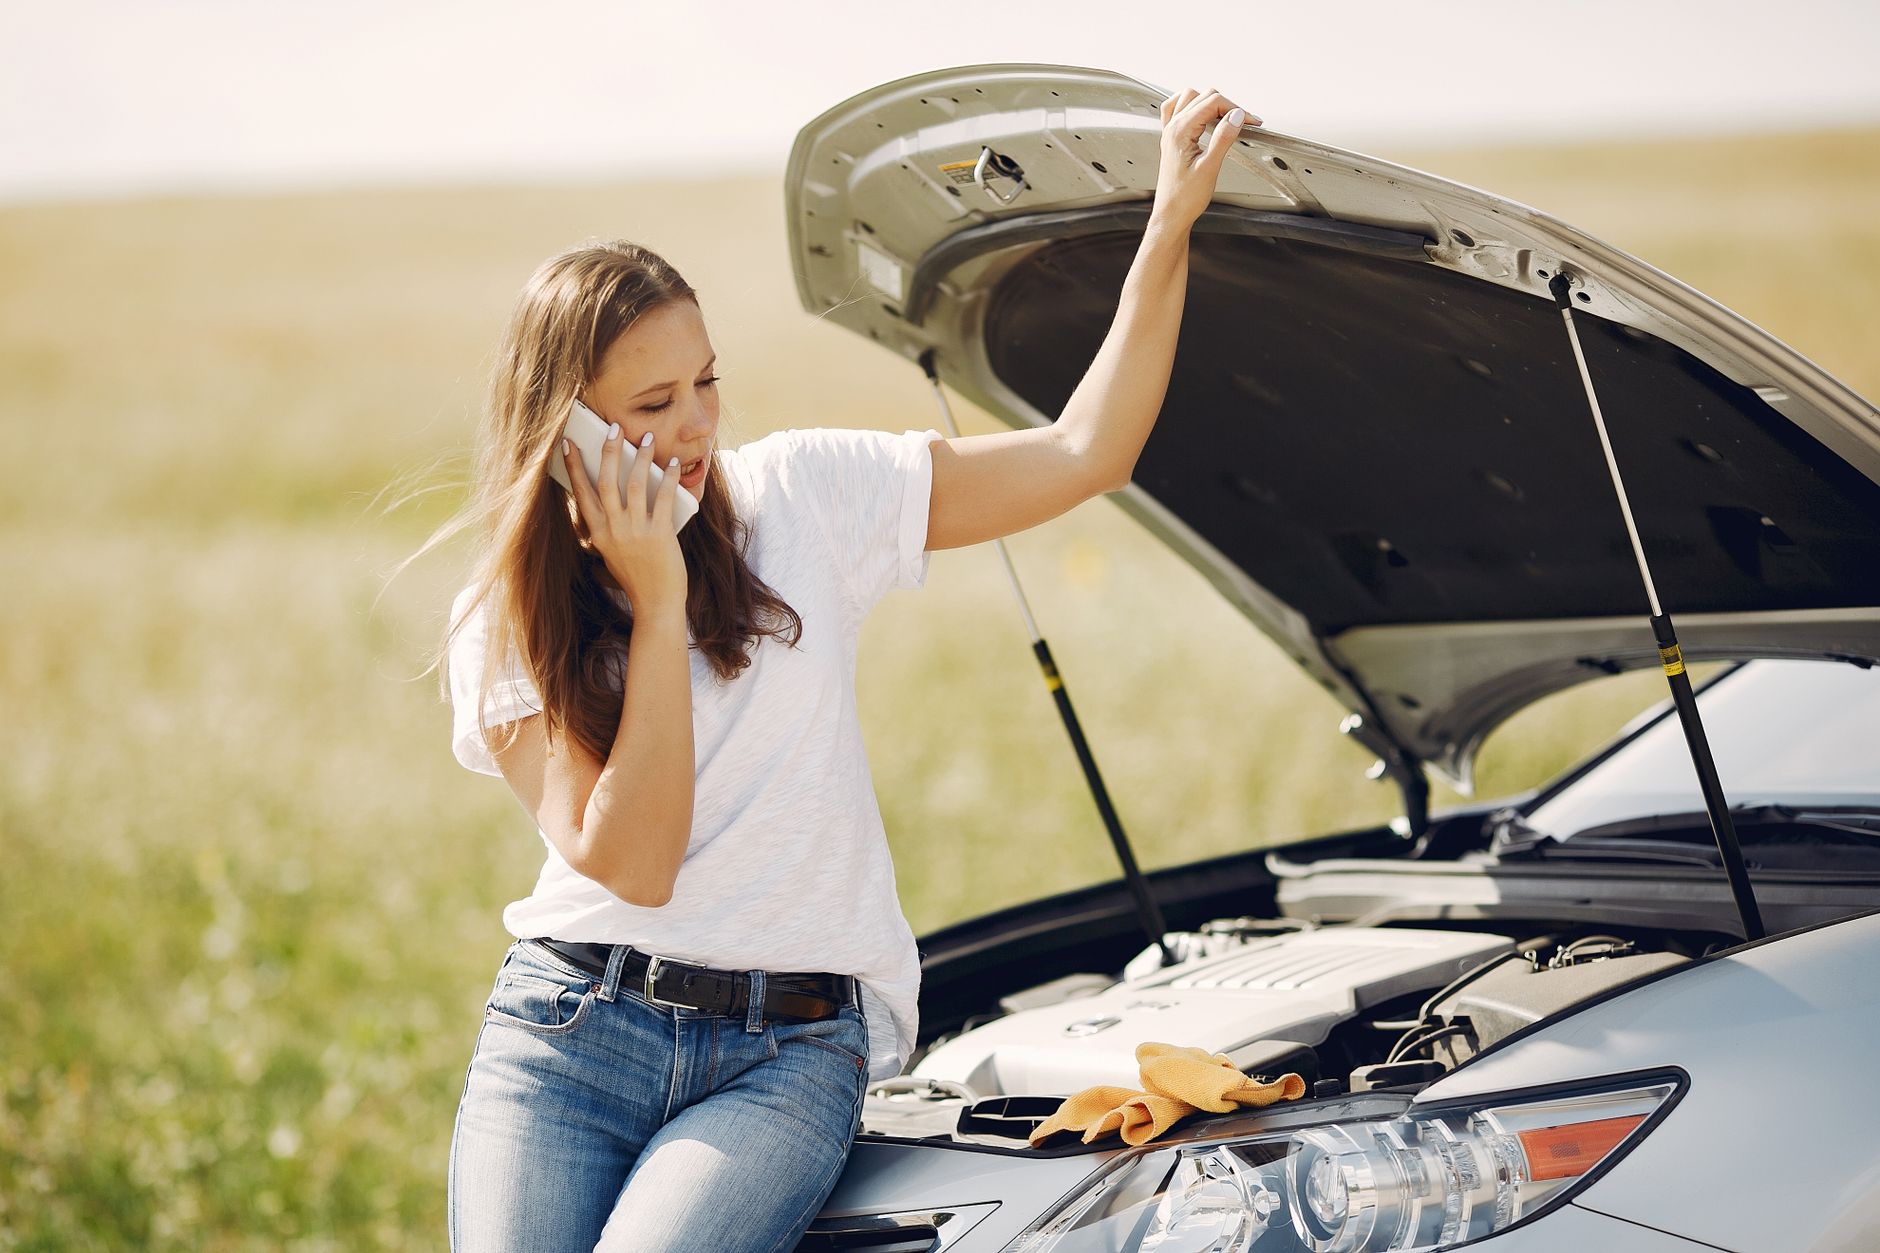
شراء سيارة مستعملة هو خيار شائع لتقليل النفقات، لكن مع انخفاض السعر يزداد احتمال مواجهة أعطال غير متوقعة. من تعطل البطارية في الصباح إلى عطل المحرك خلال رحلة طويلة، كل موقف يمكن أن يحول ميزانيتك إلى فجوة مالية.
ما هو تأمين الأعطال وكيف يختلف عن التأمين التقليدي
تأمين الأعطال (Breakdown Insurance) يركز على تغطية تكاليف الإصلاح الطارئ، السحب، أو المساعدة على الطريق. في حين تغطي بوليصات التأمين العامة حوادث التصادم أو السرقة، لا تشمل عادةً الأعطال التقنية للسيارة. لذلك يضيف هذا النوع من البوليصات طبقة أمان إضافية لمالك السيارة المستعملة، خاصة إذا كان العمر التقني للمحرك أو الأنظمة الإلكترونية يتجاوز الخمس سنوات.
الأشياء التي يغطيها تأمين الأعطال في الغالب
القائمة تختلف من شركة إلى أخرى، لكن الشائع يشمل:
- سحب السيارة إلى ورشة معتمدة.
- إصلاحات الطوارئ على الطريق (مثل تغيير الإطار أو شحن البطارية).
- توفر سيارة بديلة أثناء الإصلاح.
- تكاليف قطع الغيار إذا كانت العطل ضمن حدود البوليصة.
بعض البوالص تقدم خدمات إضافية مثل المساعدة في حجز سحب سيارة للرحلات الطويلة أو توفير شاحنة نقل للسيارات غير القابلة للسير.
كيف تختار بوليصة تأمين الأعطال المناسبة
أول خطوة هي تقييم نمط قيادتك والمسافات التي تقطعها أسبوعيًا. إذا كنت تسافر بانتظام إلى مناطق ريفية أو سواحل بعيدة، فستحتاج إلى تغطية شاملة تشمل السحب على مسافات طويلة. أما إذا كان الاستخدام مقتصرًا على تنقلات داخل المدينة، فربما يكفي بوليصة تقدم خدمة سحب محلية فقط.
بعد ذلك، قارن بين عدد ورش الصيانة المعتمدة في كل شركة. وجود شبكة واسعة يعني تقليل الوقت المستغرق للوصول إلى المساعدة وتجنب تكاليف إضافية بسبب الانتقال إلى ورشة بعيدة. لا تنسَ أن تقرأ بنود الاستثناءات بعناية؛ بعض البوالص تستثني الأعطال الناتجة عن سوء الصيانة أو الإهمال.
تكلفة التأمين والعوامل المؤثرة فيها
المبلغ السنوي لتأمين الأعطال يختلف حسب عمر السيارة، قيمتها السوقية، ونوع التغطية المطلوبة. عادةً ما تكون الأقساط بين 500 و1500 ريال سنويًا للسيارات المستعملة التي لا تتجاوز 8 سنوات. إذا أضفت خدمة السيارة البديلة أو تغطية قطع الغيار بالكامل، سترتفع التكلفة بنحو 20% إلى 30%.
بعض الشركات تقدم خصومات للسيارات التي تم تركيب نظام تتبع GPS أو أنظمة صيانة ذكية. لذا إذا كان سيارتك مزودة بأجهزة اتصال حديثة، استفسر عن إمكانية الحصول على تخفيض.
نماذج واقعية من الساحة
سارة، صاحبة سيارة تويوتا كراون 2014، استجمعت 8000 ريال لتجديد بوليصة تأمين الأعطال لمدة عام. خلال فترة الضمان، تعطل نظام التكييف في منتصف صيف حار، وقدمت الشركة خدمة سحب مجانية وإصلاح في ورشة معتمدة، مما وفر لها ما يزيد عن 2500 ريال من تكاليف الصيانة الخاصة.
من ناحية أخرى، أحمد اشترى سيارة فورد فست 2012، لكنه اختار بوليصة اقتصادية تغطي فقط السحب داخل المدينة. عندما تعطلت سيارته أثناء رحلة إلى القرى الشمالية، اضطر إلى دفع 1500 ريال لتصليح العطل وإيجار سحب خارجي، مما يجعله يندم على الاختيار الأول.
نصائح لتقليل تكاليف الأعطال قبل الاشتراك في التأمين
1. حافظ على صيانة دورية: الفحص المنتظم للسوائل، الفلاتر، والبطارية يقلل من احتمال حدوث عطل مفاجئ.
2. احتفظ بسجل صيانة مفصل؛ يساعدك على متابعة الفترات بين الخدمات ويعطيك دليلًا قويًا عند تقديم مطالبة.
3. لا تهمل التحذيرات التقنية: إذا ظهرت لك إشارة ضوء تحذيري، استعن بميكانيكي متخصص فورًا لتجنب تعقيد المشكلة.
4. قارن بين عروض الشركات عبر منصات مقارنة الأسعار، ولا تكتفي بأول عرض تصلك.
ما هو القرار النهائي؟
تأمين الأعطال لا يُعتبر رفاهية، بل هو أداة واقعية لتقليل المخاطر المالية للسيارات المستعملة. إذا كان لديك ميزانية مرنة وتستهدف حماية نفسك من مفاجآت صيانة مكلفة، فاستثمر في بوليصة شاملة. أما إذا كنت تقود فقط في نطاق محدود وتملك سيارة ذات سجلات صيانة موثوقة، فربما تكون البوليصة الاقتصادية كافية.
في النهاية، القرار يعتمد على مدى استعدادك لتحمل تكلفة الإصلاحات غير المتوقعة ومدى أهمية الراحة النفسية أثناء القيادة. اختبر الخيارات، اطرح الأسئلة على شركات التأمين، ولا تتردد في طلب توضيح كل بند قبل توقيع العقد.

