
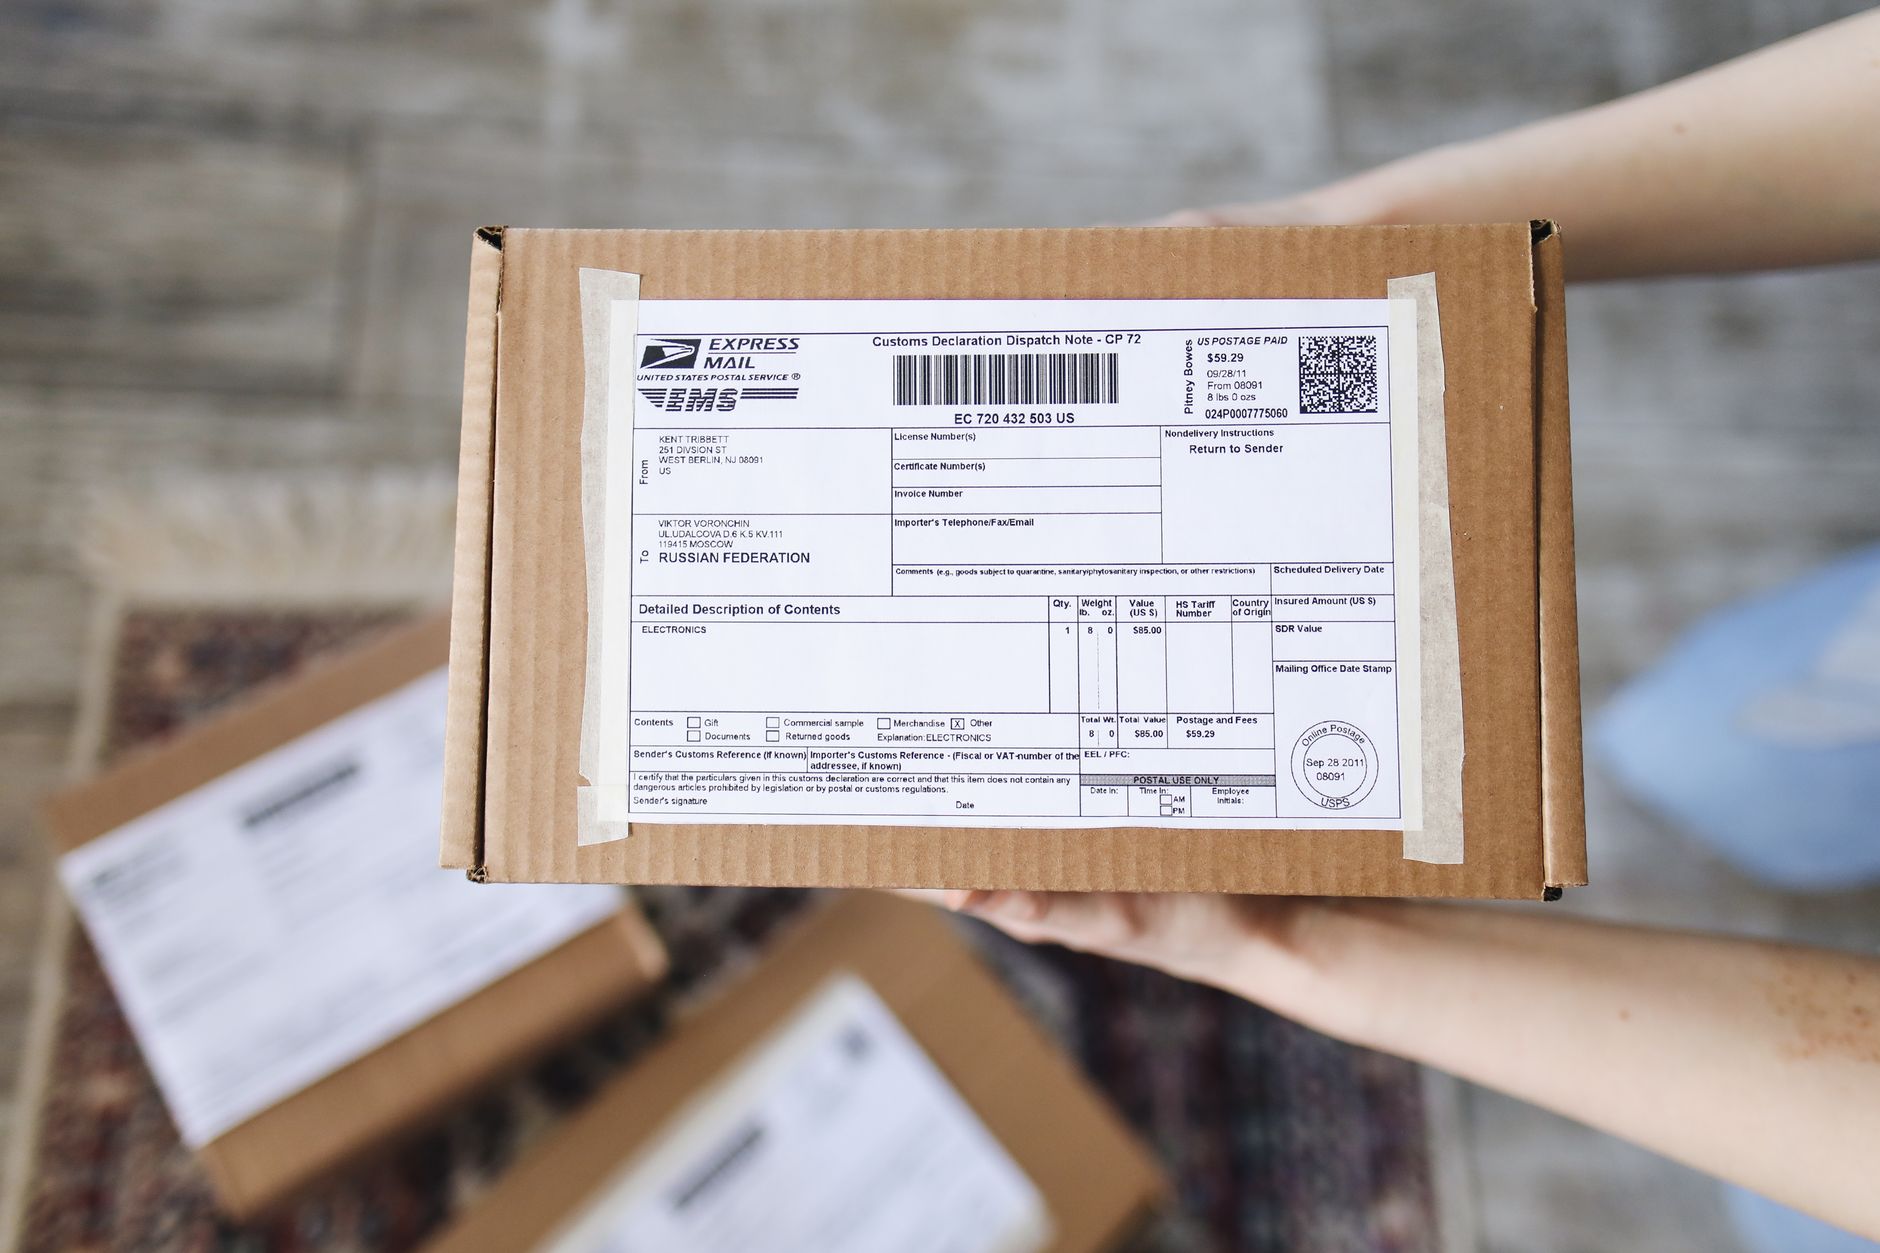
أصبح الشحن وتوصيل الطلبات من أهم مكونات أي نشاط تجاري إلكتروني. إذا كنت صاحب مشروع صغير أو مبدئًا في مجال اللوجستيات، ستحتاج إلى فهم كيفية تطبيق ضريبة القيمة المضافة (VAT) على خدماتك لتجنب أي مفاجآت مع مصلحة الزكاة والضريبة.
ما هي القاعدة العامة لتطبيق ضريبة القيمة المضافة على الشحن؟
في السعودية تُفرض ضريبة القيمة المضافة بنسبة 15 % على جميع السلع والخدمات ما لم يُنص على استثناء صريح. خدمات الشحن تُصنَّف كخدمة تجارية، وبالتالي تُعامل كأي خدمة أخرى وتُضاف عليها الضريبة على السعر الأساسي قبل أي خصومات أو رسوم إضافية.
الفروقات بين الشحن المحلي والدولي
هناك نقطتين رئيسيتين يجب الانتباه لهما:
- الشحن داخل المملكة: يُطبق عليه الـ15 % على كامل قيمة الخدمة، بما في ذلك رسوم التعبئة والتغليف إذا كانت جزءًا من الفاتورة.
- الشحن إلى خارج المملكة: إذا كان المستفيد من الخدمة ليس مقيمًا في السعودية، فإن الخدمة تُعَدّ تصديرًا. وفقًا للائحة الضريبية، الصادرات تُعفى من ضريبة القيمة المضافة، بشرط أن تُثبت عملية النقل خارج الحدود الجمركية.
لذلك، إذا كنت تقدم خدمة توصيل دولية، احتفظ بأوراق إثبات الشحن (مثل بوليصة الشحن أو إثبات التخليص الجمركي) لتبرير الإعفاء في إقرارك الضريبي.
كيفية حساب الضريبة في الفاتورة
تُحسب الضريبة على أساس السعر قبل إضافة أي رسوم إضافية غير خاضعة للضريبة. مثال عملي:
سعر الشحن الأساسي = 200 ر.س.
رسوم التعبئة (قابلة للخصم) = 30 ر.س.
الضريبة = (200 ر.س.) × 15 % = 30 ر.س.
المجموع المستحق = 200 ر.س. + 30 ر.س. (تعبئة) + 30 ر.س. (ضريبة) = 260 ر.س.
لاحظ أن رسوم التعبئة لا تُحسب عليها ضريبة إذا تم توضيحها كخدمة غير خاضعة للضريبة، لكن إذا أُدرجت كجزء من السعر الأساسي فستُضاف الضريبة عليها أيضاً.
إصدار الفاتورة الصحيحة
لتفادي التعديلات اللاحقة أو الغرامات، احرص على تضمين الحقول التالية في كل فاتورة شحن:
- اسم الشركة وعنوانها ورقم السجل التجاري.
- اسم العميل وعنوانه (مع الإشارة إلى أنه مستلم داخل أو خارج المملكة).
- تفصيل الخدمة: شحن داخلي/دولي، وزن الشحنة، نوع التعبئة.
- السعر الأساسي قبل الضريبة.
- نسبة الضريبة (15 %) ومبلغها.
- القيمة الإجمالية المستحقة.
البرنامج المحاسبي أو نظام الفوترة الإلكتروني الذي تستخدمه يجب أن يدعم هذه الحقول لتوليد فاتورة متوافقة مع المتطلبات.
الإقرار الضريبي لشركة شحن
عند إعداد الإقرار الضريبي الشهري أو الربع سنوي، ستحتاج إلى جمع المعلومات التالية:
- مجموع قيمة الخدمات الخاضعة للضريبة (الشحن الداخلي).
- مجموع الضريبة المحصلة من عملائك.
- مجموع الضريبة المدفوعة على مشترياتك (مثل رسوم النقل من مزودي الخدمات اللوجستية).
- قيمة الصادرات (الشحن الدولي) التي تم إثباتها لإعفائها.
الفرق بين الضريبة المحصلة والضريبة المدفوعة هو ما ستدفعه أو تسترده من مصلحة الزكاة. إذا كانت الضريبة المدفوعة أعلى من المحصلة، يمكنك طلب استرداد الفائض.
نصائح عملية لتقليل الأخطاء
1. استخدم نموذج فواتير موحد: وجود قالب ثابت يمنع نسيان أي حقل مهم.
2. دقق في تصنيف الخدمات: إذا كان لديك شحن متشابك مع خدمات استشارية (مثل استشارة تخليص جمركي)، احرص على فصلهما في الفاتورة لتطبيق النسب الضريبية الصحيحة.
3. احفظ جميع المستندات: بوليصات الشحن، إيصالات الدفع، وثائق التخليص الجمركي. هذه المستندات تُستَندُ عليها عند مراجعة الإقرار أو في حالة تدقيق.
4. تحديث نظام الفوترة: برامج الفوترة الحديثة تسمح بإعداد فواتير إلكترونية تُحسب الضريبة تلقائيًا وتدرج ملاحظات حول الإعفاءات.
5. استشارة محاسب مختص: خصوصًا إذا كان حجم الشحنات كبيرًا أو إذا كنت تتعامل مع عملاء دوليين، فالمحاسب سيساعدك في وضع خطة ضريبية تتماشى مع الأنظمة.
خلاصة
ضريبة القيمة المضافة على خدمات الشحن ليست معقدة إذا اتبعت خطوات واضحة: حدد ما إذا كانت الخدمة داخلية أو تصديرية، احسب الضريبة على السعر الأساسي، وأدرجها بدقة في الفاتورة. بعد ذلك، جمع البيانات في الإقرار وتأكد من حفظ المستندات الداعمة لتجنب أي إشكاليات مع الجهات الضريبية.
مع الالتزام بهذه الممارسات، ستحافظ على سلاسة سير عملك وتضمن أن تكون ضريبة القيمة المضافة مجرد تفاصيل إدارية لا تعترض طريق نمو مشروعك.

