
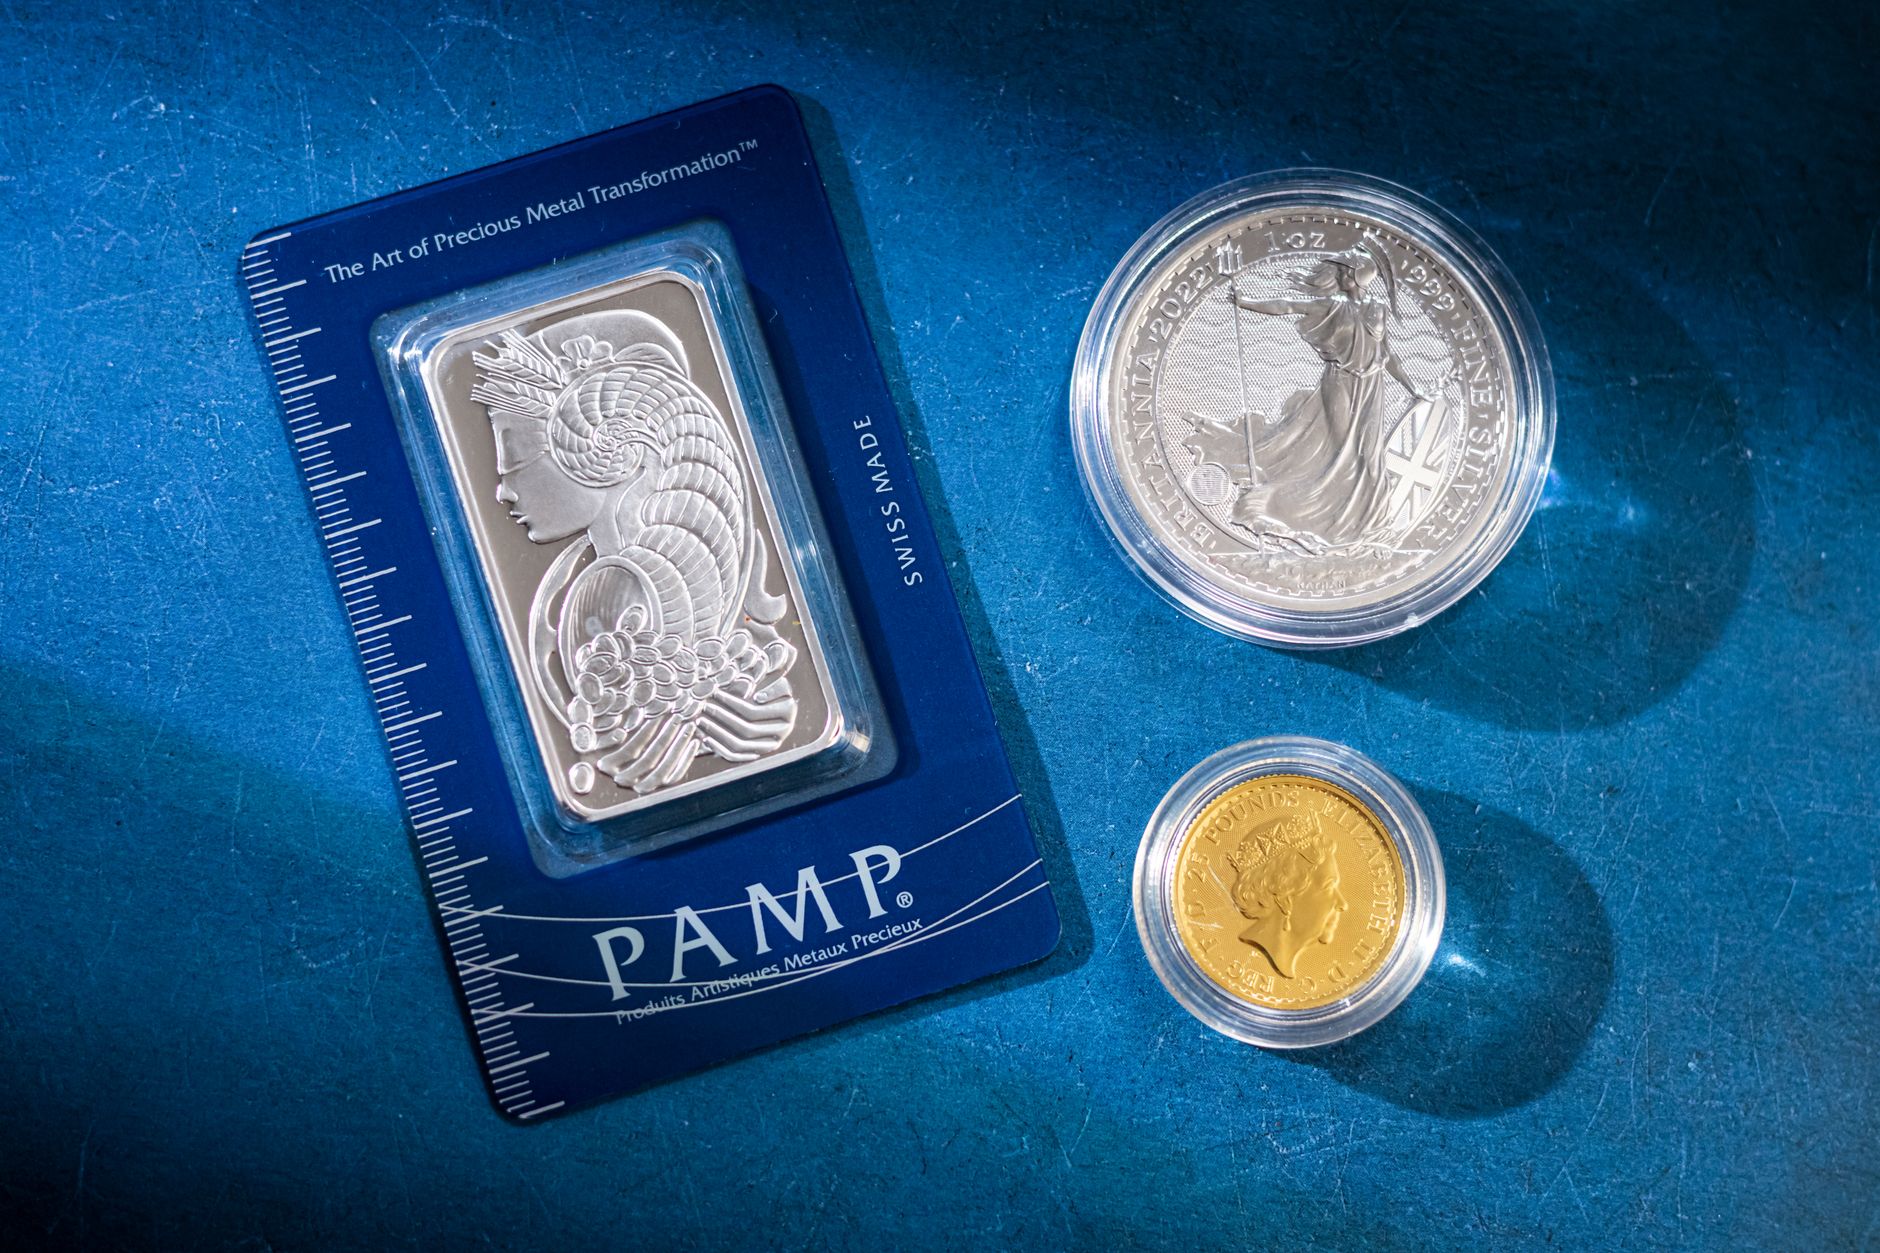
التضخم يسرق قيمة المال بصورة صامتة، خاصة عندما يترك المدخرين يراقبون حساباتهم دون أي حماية. إذا كنت تخطط لشراء شقة، أو تمويل مشروع صغير، أو حتى تجهيز دفعة أولى للسيارة خلال ٣ إلى ٥ سنوات، قد يفوتك الفارق بين ما تدخره اليوم وما يظل له قيمة بعد مرور الوقت.
لماذا الذهب والفضة للمدى المتوسط؟
الأصول التقليدية مثل الوديعة البنكية أو الصناديق المشتركة تطلعك إلى عوائد نسبية، لكنها غالباً ما تكون أقل من معدل التضخم. بالمقابل، الذهب والفضة لهما سجل تاريخي من القدرة على الحفاظ على القوة الشرائية. لا يعني هذا أن سعرهما سيصعد دوماً، لكنهما يقدمان توازنًا فعالًا عندما يدمجان مع استثمارات أخرى.
الخطوة الأولى: تحديد الهدف المالي وتقدير التكلفة المستقبلية
ابدأ بتوثيق هدفك بدقة: كم تحتاج لشراء شقة؟ ما هو سعر السيارة؟ احسب المبلغ المطلوب اليوم، ثم أضف نسبة تقديرية للتضخم (مثلاً ٤‑٥٪ سنويًا). باستخدام حاسبة بسيطة، ستحصل على المبلغ المستهدف في نهاية الفترة.
الخطوة الثانية: اختيار الشكل المناسب للذهب والفضة
هناك خيارات عديدة:
- قطع معدنية (عملات أو سبائك) بحجم يمكن تخزينه بسهولة.
- صناديق تداول (ETFs) للذهب والفضة، توفّر سيولة فورية وتقلل عبء التخزين.
- الذهب البنكي أو الذهب الرقمي عبر منصات موثوقة، يتيح لك شراء أوقية أو جزئية منها.
اختيار الشكل يعتمد على ميزانيتك، سهولة الوصول، ومستوى الراحة مع التخزين.
الخطوة الثالثة: تحديد نسبة الادخار من محفظتك
نسبة شائعة بين المستثمرين هي ١٠‑١٥٪ من المدخرات الشهرية. إذا كان لديك دخل ثابت قدره ٨٠٠٠ ريال، قد تخصص ٨٠٠‑١٢٠٠ ريال للذهب والفضة. لا تتجاوز النسبة لتجنب ضغط سيولة في حال احتجت إلى نقد سريع.
الخطوة الرابعة: توقيت الشراء بشكل مستمر
استخدام استراتيجية «الدولار كوسيلة للشراء» (DCA) يعني أن تشتري كميات صغيرة بانتظام بغض النظر عن سعر السوق. بهذه الطريقة تقلل تأثير التقلبات وتستفيد من متوسط السعر على المدى الطويل.
الخطوة الخامسة: التخزين والحماية
إذا اخترت القطع المادية، احرص على تخزينها في صندوق أمانات البنك أو في خزنة منزلية مقاومة للحرارة والرطوبة. لا تنس تأمينها إذا بلغت قيمتها مبلغًا كبيرًا؛ التأمين يغطي السرقة أو الضرر.
الخطوة السادسة: المراجعة وإعادة التوازن
كل ستة أشهر أو سنة، راجع توزيع محفظتك بين الذهب، الفضة، والأصول الأخرى. إذا ارتفع سعر الذهب بنسبة ٣٠٪، قد يصبح تشكيلة الذهب أكثر من ٦٠٪ من إجمالي قيمتك؛ هنا يأتي دور إعادة التوازن ببيع جزء من الذهب وتحويله إلى أصول أخرى أو إلى نقد للادخار.
مثال واقعي: أحمد وحلم الشقة
أحمد، ٣٠ سنة، يخطط لشراء شقة خلال ٤ سنوات. يحتاج إلى ٤٠٠ ألف ريال. بعد حساب التضخم ٤٪ سنويًا، وصل المبلغ المستهدف إلى ٤٦٠ ألف ريال. قرر تخصيص ١٠٪ من دخله الشهري (١٠٠٠ ريال) للذهب والفضة عبر DCA. اشترى كل شهر ٠.١ أوقية من الذهب و٥ جرامات من الفضة عبر تطبيق موثوق. بعد عامين، ارتفع سعر الذهب ٢٠٪ والفضة ٣٠٪، فأعاد توازن محفظته ببيع بعض الذهب وتخصيص النقد للدفعات الأولية. اليوم، مع بقاء سنتين فقط على هدفه، يملك محفظة متوازنة بين النقد والذهب والفضة، وقيمة ما يملكه من المعادن تغطي تقريبًا ٦٠٪ من الفارق المتبقي.
الخطوة السابعة: الاعتبارات الضريبية
في معظم الدول العربية، لا تُفرض ضريبة على بيع الذهب أو الفضة إذا كان الاستخدام شخصيًا، لكن عند تحويله إلى أموال نقدية قد تُفرض ضريبة ربح رأس المال. استشير مستشارك الضريبي لتحديد العتبة المعفاة وكيفية توثيق عمليات البيع.
نصائح ختامية
• لا تضع كل مالك في نوع واحد من المعدن؛ تنويع بين الذهب والفضة يقلل المخاطر.
• احرص على متابعة الأخبار الاقتصادية، خاصة مؤشرات الاستقرار الجيوسياسي التي تؤثر على أسعار المعادن.
• استخدم أدوات تتبع الأسعار (تطبيقات أو مواقع) لتكون على دراية بأفضل أوقات الشراء.
• لا تنس أن الهدف هو حماية القيمة، وليس تحقيق ربح سريع؛ الصبر هو المفتاح.
بإتباع هذه الخطوات، ستحول الذهب والفضة إلى جدار حماية حقيقي أمام تآكل مدخراتك، وتضمن أن تكون قادرًا على تحقيق أهدافك المالية المتوسطة الأجل دون مفاجآت غير سارة.

