
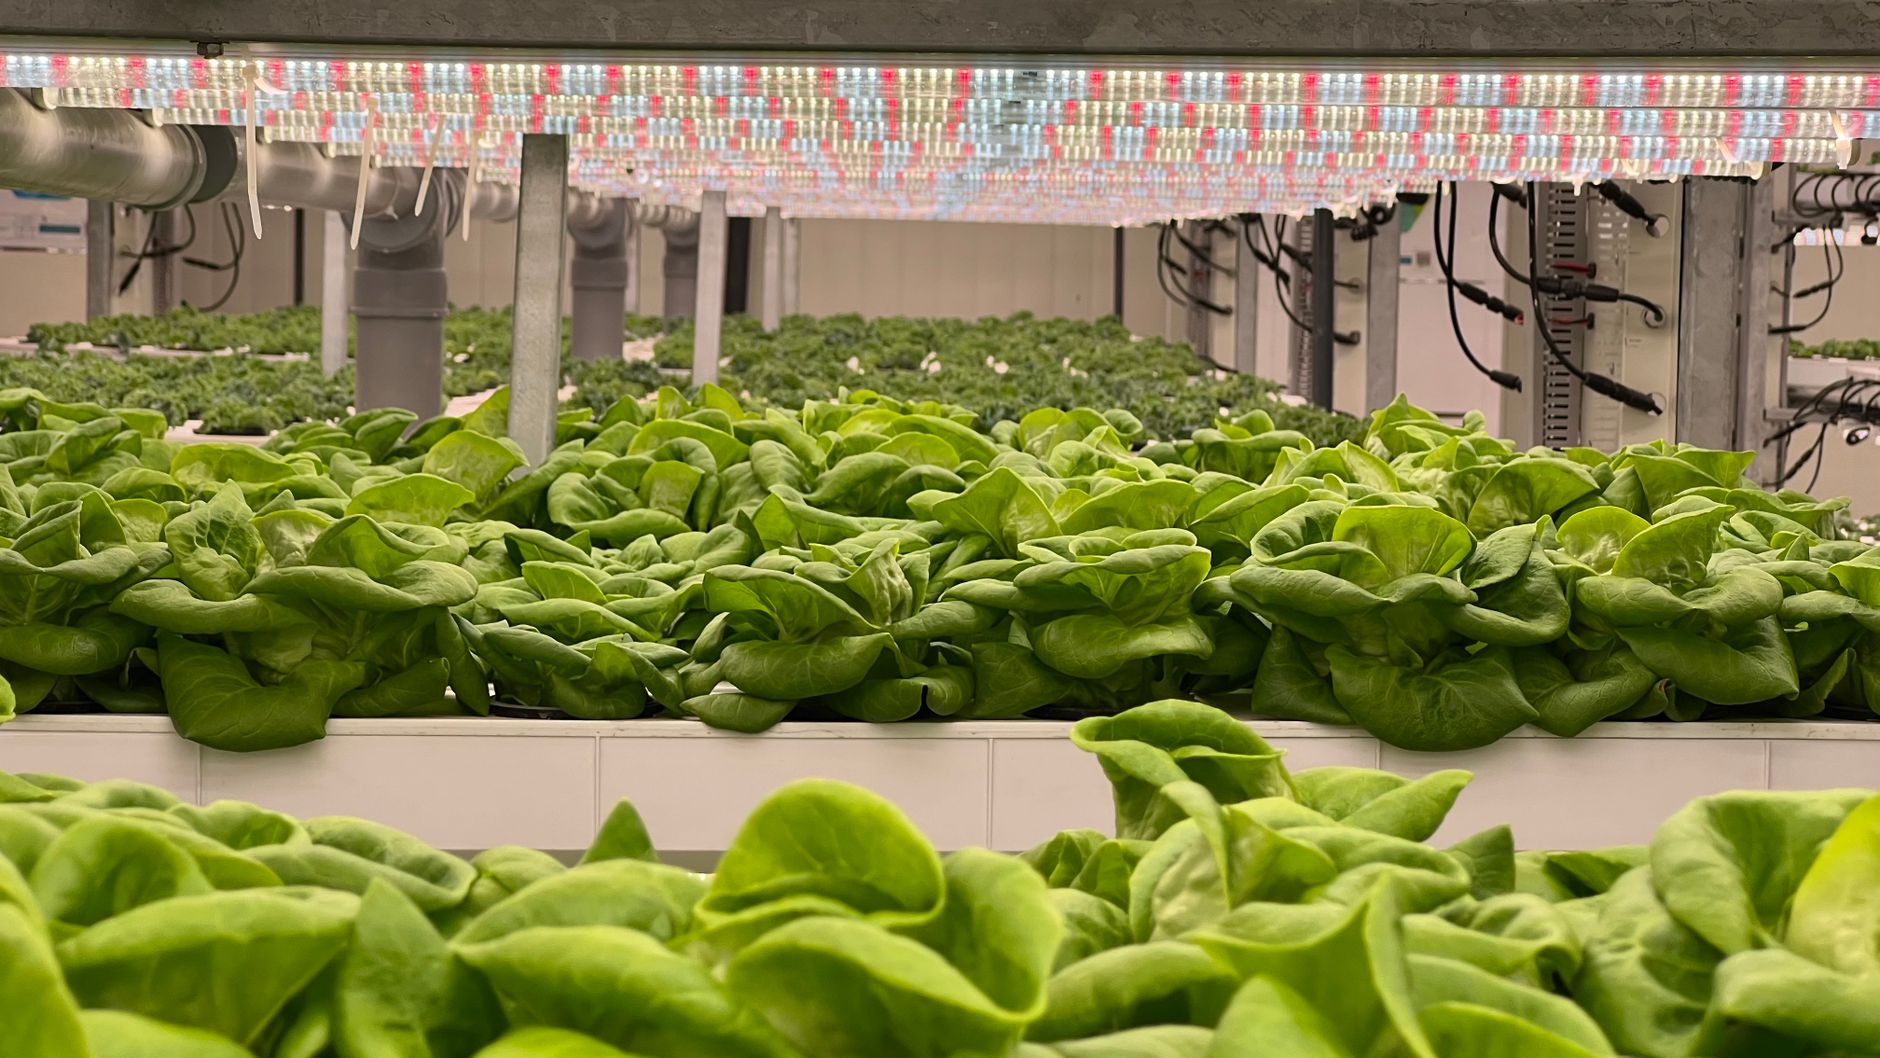
الزراعة العمودية ليست مجرد صيحة تجارية؛ هي حل مستدام لتقليل المسافات بين المستهلك والمنتج في المدن المزدحمة. لكن تحويل الفكرة إلى مصنع صغير داخل مبنى تجاري يحتاج إلى رأس مال لا يقتصر على القروض التقليدية. هنا يبرز التمويل الإسلامي كخيار يتماشى مع قيم المشروع وأهدافه.
لماذا الصكوك الإيجار المتناهي (Ijara Muntahia) مناسبة للزراعة العمودية؟
صكوك الإيجار المتناهي تسمح للمستثمر (المُسْتَثمر) بتمويل الأصول – في حالتنا، أنظمة الإنارة، أنظمة الري، وإطارات الزراعة – مقابل أجر ثابت يدفعه صاحب المشروع (المستأجر) طوال فترة الاستخدام. يضمن هذا النموذج أن لا يُفرض ربح ربوي على رأس المال، بل يُعتمد على الأجر العادل المتفق عليه.
بالإضافة إلى ذلك، يُمكن للمستثمر أن يضيف شرط صيانة دورية، ما يجعل المشهد المالي أكثر شفافيةً للجانبة.
الخطوة الأولى: إعداد دراسة جدوى دقيقة
قبل التوجه إلى أي بنك أو هيئة تمويل، تحتاج إلى وثيقة توضح:
- المساحة المتاحة داخل المبنى (متر مربع).
- التكلفة المتوقعة للأنظمة التقنية (الإضاءة LED، نظام التحكم المناخي، الخ).
- العائد المتوقع من المبيعات خلال 3 إلى 5 سنوات.
- تحليل المخاطر (انقطاع التيار، تغيرات سعر الطاقة).
دراسة الجدوى تجعل المستثمر يطّلع على فكرة المشروع كمنتج تجاري مستقر، وتسهل إقناع المصرف الإسلامي بقبول طلبك.
الخطوة الثانية: اختيار الشريك المصرفي أو الشركة المالية
ليس كل بنك إسلامي يقدم صكوك الإيجار المتناهي. ابحث عن مؤسسات لديها خبرة في تمويل المشاريع الزراعية أو الصناعية. اسأل عن:
- نسبة الأجر المتفق عليه (عادةً 6‑10% من قيمة الأصل سنوياً).
- مدة العقد (من 5 إلى 10 سنوات).
- آلية سداد الأجر (دفع شهري أو ربع سنوي).
تأكد من أن العقد يشتمل على بند يسمح لك بإنهاء الإيجار في حالة إكمال المشروع أو بيع الأصول.
الخطوة الثالثة: إعداد عقد الإيجار المتناهي
العقد هو قلب العملية. يجب أن يتضمن:
- وصفًا دقيقًا للأصول التي ستمولها الصكوك.
- تحديدًا لمبلغ التمويل الكامل.
- جدول سداد الأجر، مع توضيح تاريخ بداية ونهاية العقد.
- مسؤوليات الصيانة بين الطرفين.
الاستعانة بمحامٍ مختص في التمويل الإسلامي يُقلل فرص الخلافات المستقبلية.
الخطوة الرابعة: تنفيذ المشروع ومتابعة الأداء
بعد استلام التمويل، يبدأ تنفيذ نظام الزراعة العمودية. من المهم:
- تسجيل جميع المراحل (تركيب الأنظمة، اختبارها، بدء الإنتاج).
- متابعة تقارير الطاقة المستخدمة ومقارنتها بالأهداف.
- تحديث المستثمرين بتقارير دورية عن المبيعات والعائد.
هذه المتابعة لا تُظهر فقط شفافية المشروع، بل تُعطي المستثمر الثقة للاستمرار في دعمك إن احتجت تمويلًا إضافيًا.
الخطوة الخامسة: سداد الصكوك وإعادة الملكية
مع انتهاء مدة الإيجار المتناهي، ينتقل ملكية الأصول إليك بالكامل. هذا يعني أنك ستحصل على جميع الأجهزة دون أي عبء إضافي. قبل ذلك، تأكد من أن جميع المستحقات المالية سُدّدت بدقة، وأن الصكوك تُسجل في السجلات الرسمية.
إذا نجح المشروع وتجاوزت توقعاتك، يمكنك التفكير في توسيع خطوط الإنتاج أو حتى إصدار صكوك جديدة لتوسيع النشاط.
نصائح عملية لتقليل تكاليف التمويل
• اختَر موارد طاقة متجددة (ألواح شمسية) لتقليل فواتير الكهرباء، ما ينعكس إيجاباً على القدرة على سداد الأجر.
• اعتمد على تقنيات ري مُستدامة مثل الرفق بالحرارة (Hydroponics) التي تقلل استهلاك المياه.
• حافظ على علاقة طيبة مع المستثمر؛ الصداقات التجارية في التمويل الإسلامي تُعطي مرونة أكبر عند الحاجة.
باختصار، صكوك الإيجار المتناهي توفر لك وسيلة تمويلية تتماشى مع الشريعة وتُعزز من قابلية المشروع للنجاح. إذا كنت تملك فكرة زراعة عمودية في قلب المدينـة، ابدأ بخطوة دراسة الجدوى ولا تتردد في طلب الدعم الإسلامي؛ الطريق أمامك واضح، والنتيجة قد تغير وجه الغذاء في الأحياء الحضرية.

