
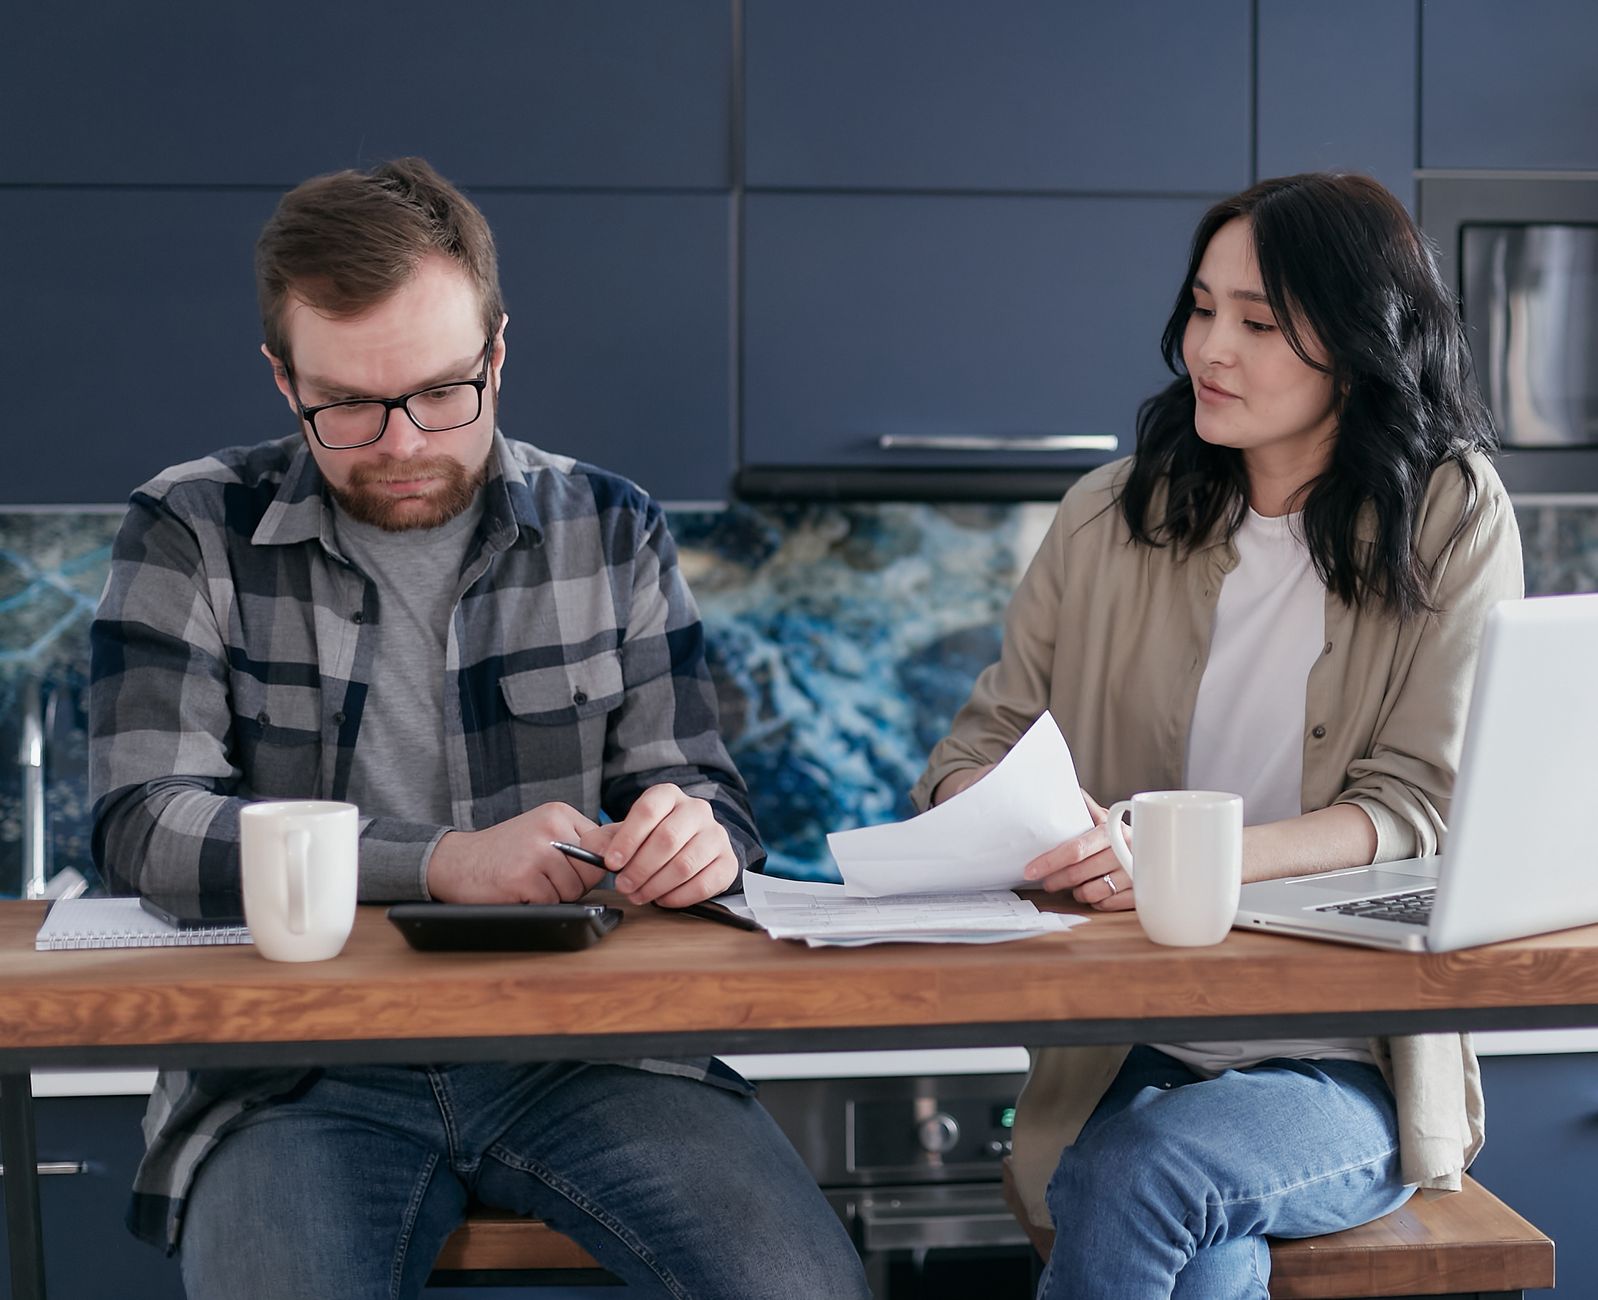
عندما يتحكم أحد أفراد الأسرة في الموازنة، غالبًا ما يُنسى دور باقي الأفراد أو يُعطي انطباعًا بأن المال ملك شخص واحد. نتيجةً لذلك، تنتهي الفكرة إلى صراع غير مرئي بين الرغبات والاحتياجات، ما يفاقم الهدر ويُقوّض أي خطة توفير.
لماذا ينجح النموذج العائلي في خفض النفقات
المشاركة تجعل الجميع يشعر بالمسؤولية. عندما يدخل الطفل في محادثة عن المصاريف، يتعلم قيمة كل جنيه ويُبدء في التفكير مرتين قبل الشراء. بالمقابل، يتلقى الزوج أو الزوجة دعمًا من شريك الحياة لتحديد أولويات الإنفاق، ما يخفف الضغط عن كل منهما.
مثال واقعي: عائلة مكوّنة من أربعة أشخاص قررت أن تُقسّم الفاتورة الشهرية إلى فئات واضحة (طعام، تعليم، ترفيه، طوارئ). بعد ثلاثة أشهر، لاحظوا تقليص الفائض غير المخطط له بمقدار 30%، لأن كل فرد كان يراقب حصته الشخصية.
خطوات تنفيذ ميزانية عائلية متكاملة
ابدأوا بجلسة قصيرة في نهاية الأسبوع. لا تحتاج إلى تجهيزات فاخرة؛ مجرد طاولة ومستندات بسيطة تكفي.
- اجمعوا جميع المصاريف الثابتة: إيجار، فواتير، أقساط.
- حددوا المصاريف المتغيرة مثل سلع البقالة أو الأنشطة الترفيهية.
- قوّموا كل فئة وفقًا لأولوية الأسرة؛ مثلاً، التعليم قد يكون فوق الترفيه.
- خصصوا مبلغًا للطوارئ يغطي ثلاثة إلى ستة أشهر من النفقات المتوقعة.
- احرصوا على وضع هدف ادخار مشترك، كشراء سيارة أو القيام بعطلة عائلية.
بعد ترتيب الفئات، قسّموا المبالغ على حسابات بنكية أو على تطبيقات محمولة تتيح إنشاء “ظروف” إلكترونية. كل ظرف يمثل فئة، ويمكن للجميع الاطلاع على رصيده في أي لحظة.
أدوات تقنية تُسهّل المتابعة اليومية
هناك تطبيقات مجانية تُحافظ على شفافية الميزانية وتُرسل تنبيهات عند تجاوز الحد. اختروا أداة تدعم مشاركة حسابات متعددة وتتيح تعيين صلاحيات مختلفة لكل فرد؛ فمثلاً يستطيع الطفل رؤية ما يُنفق على المواد التعليمية دون القدرة على تعديل الأرقام.
لمن لا يحب التطبيقات، يمكنكم الاعتماد على جدول إكسل بسيط يضم أعمدة للـ”تاريخ”، “المبلغ”، “الفئة”، و”الملاحظة”. ضعوا الجدول على سحابة مشتركة ليستطيع الجميع إضافة تفاصيلهم فور حدوث الإنفاق.
نصائح لتجنب الخلافات المالية
الوضوح هو السلاح الأساسي. احرصوا على توثيق أي تغيير في الخطة، كزيادة في الفاتورة أو تعديل في هدف الادخار. لا تتركوا أي قرار للصدفة؛ كل تعديل يُسجل ويُناقش في الجلسة التالية.
إذا ظهرت نزاعات حول فئة معينة، استعينوا بمقارنة الفوائد المتوقعة. على سبيل المثال، استثمار مبلغ إضافي في تحسين عزل المنزل قد يبدو كإنفاق غير ضروري، لكنه سيوفر على المدى الطويل فواتير الطاقة.
احرصوا على تقديم تقدير للإنجازات الصغيرة؛ عندما ينجح أحد أفراد الأسرة في التزم بحد الإنفاق لمدة أسبوع، امنحه مكافأة رمزية مثل اختيار وجبة العشاء. هذا يعزز الدافع ويُظهر أن الادخار ليس مجرد قيود، بل فرصة للمتعة المشتركة.
كيف تستمرون في تحسين الميزانية على المدى الطويل
اجعلوا المتابعة عادة شهرية، لا أكثر من 30 دقيقة. في كل مرة، راجعوا الفائض أو العجز، وحددوا ما إذا كان يتطلب تعديلًا في الفئات أو في الأهداف.
استخدموا مفهوم “الميزانية العكسية” داخل الأسرة: ابدؤوا بتحديد المبلغ الذي ترغبون في ادخاره، ثم خصصوا ما يبقى من الراتب للإنفاق. هذه الطريقة تجعل الادخار أولوية بدلاً من أن يكون بقاياً بعد الإنفاق.
مع مرور الوقت، سيتشكل سلوك جمعي يُعتمد على التوازن بين الاحتياجات والرغبات. ستلاحظون أن الفواتير تُصبح أقل، وأنهار الادخار تتدفق بشكل ثابت، ما يمنحكم مرونة أكبر للتعامل مع أي طارئ غير متوقع.

