
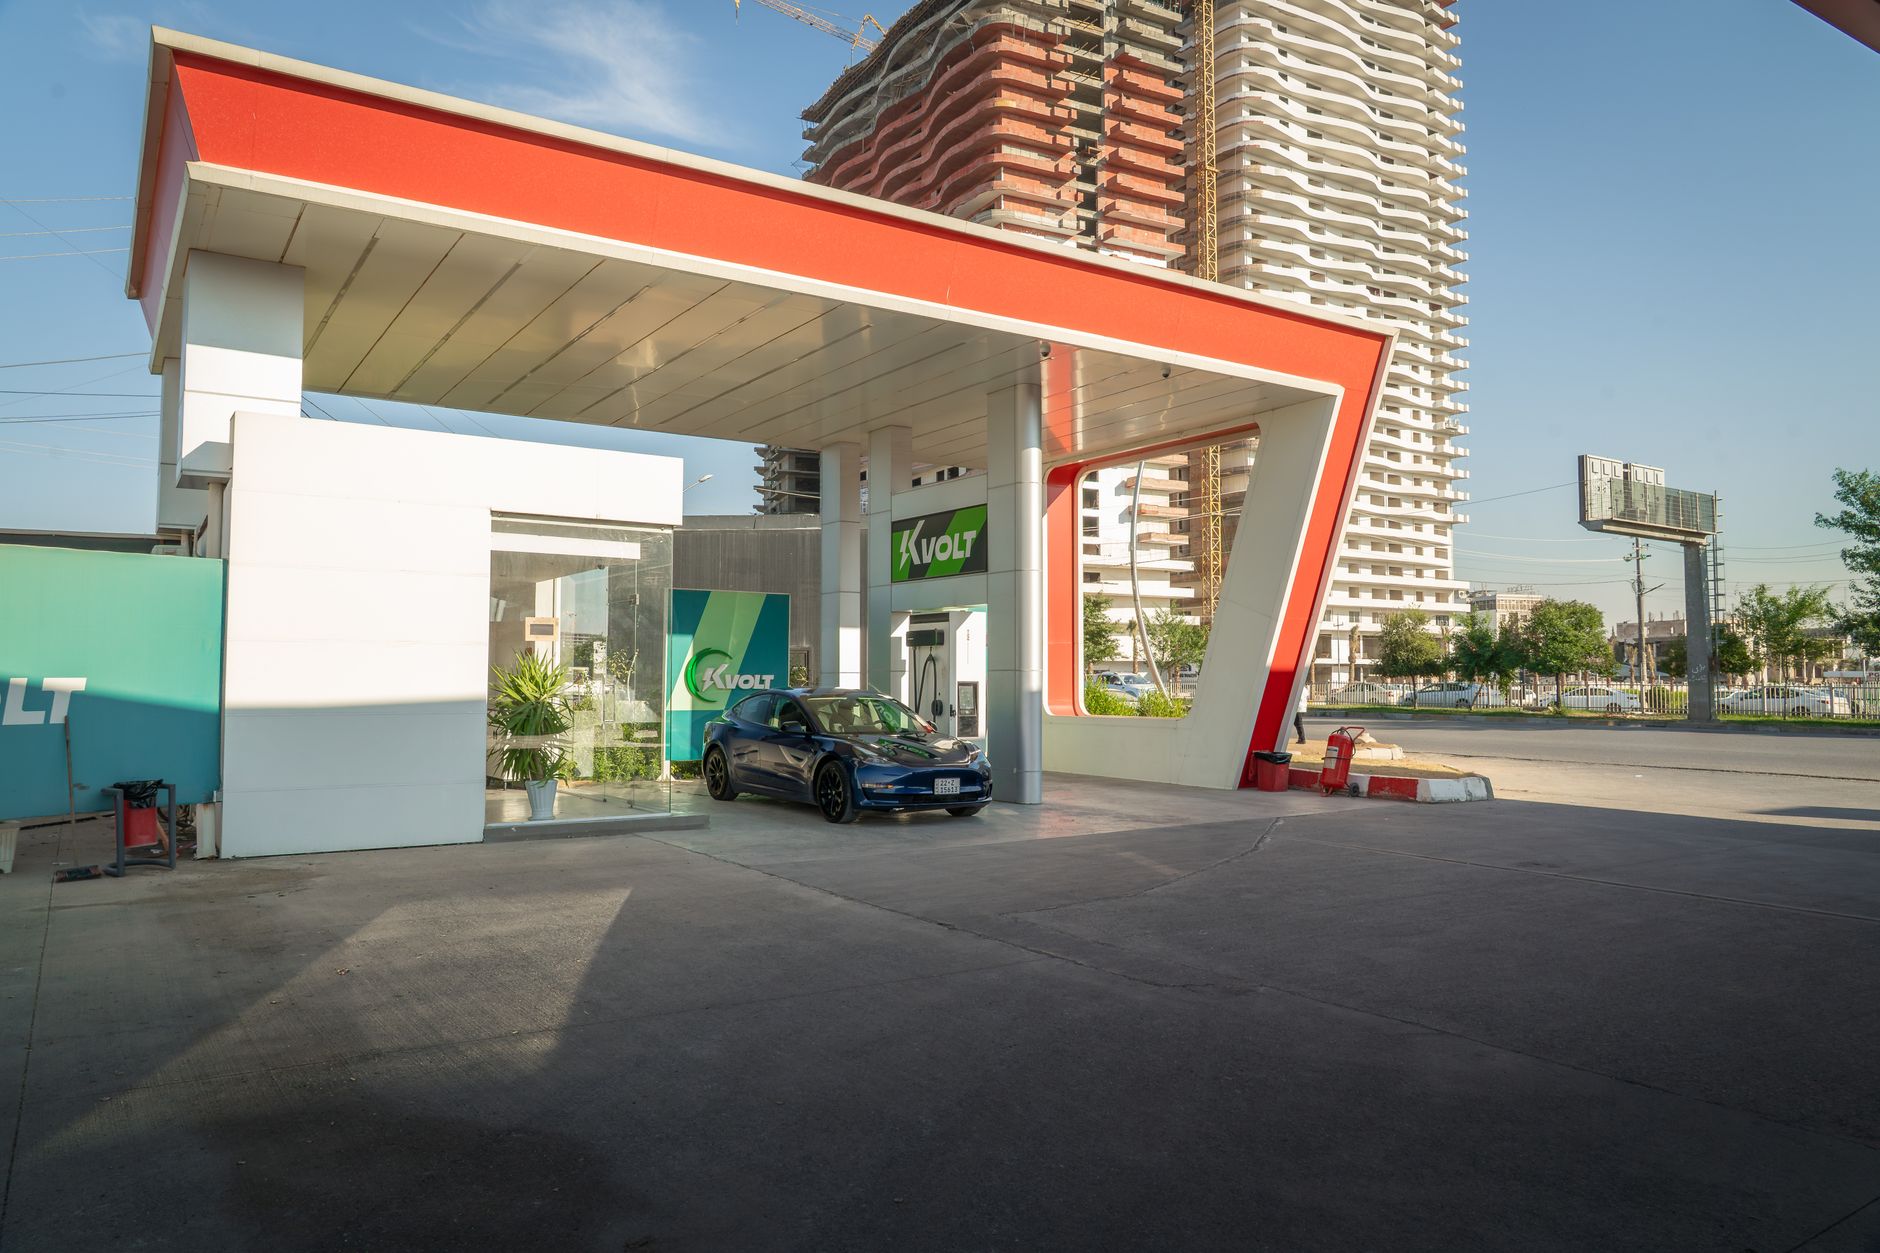
لماذا مشروع شحن السيارات الكهربائية يحتاج تمويلاً إسلاميًا؟
مع تزايد عدد السيارات الكهربائية في المدن العربية، تبرز الحاجة إلى بنية تحتية كافية لتوفير شحن سريع وآمن. الاستثمار في محطات شحن يتطلب رأس مال كبير، خاصة في الأحياء السكنية حيث يكون الموقع موزعًا على نطاق واسع. التمويل الإسلامي، وبالذات طريقة المرابحة، يتيح للمستثمرين الحصول على المال دون اللجوء إلى الفوائد التقليدية، ما يتماشى مع القيم الشرعية للمستثمرين المحليين.
خطوة 1: دراسة الجدوى الاقتصادية بالمقاييس الشرعية
أولاً، يجب إعداد دراسة جدوى تفصيلية تشمل تقدير عدد السيارات المستهدفة، حجم الاستهلاك السنوي للكهرباء، وتوقع العائد الشهري من كل محطة. من المهم أن تكون الدراسة متوافقة مع مبادئ الشريعة: لا يجوز أن يكون الدخل مبنيًا على ربح الفائدة، بل على بيع أو إيجار الخدمة الفعلية. يمكن الاستعانة بخبراء اقتصاد إسلامي لتصنيف الإيرادات كمقابل لبيع الطاقة أو كإيجار للمعدات.
خطوة 2: اختيار البنك أو المؤسسة المالية الإسلامية المناسبة
البحث عن بنك إسلامي يقدم منتجات مرابحة صافية للقطاع غير المصرفي. يفضَّل أن يكون للبنك خبرة سابقة في تمويل مشاريع الطاقة المتجددة أو البنية التحتية، لأن هذا يسهل عملية تقييم المخاطر وتحديد هوامش الربح المقبولة للمتعاملين.
خطوة 3: صياغة عقد المرابحة
العقد يحدد ثلاثة عناصر أساسية: سعر الشراء الأصلي للمعدات (محطات الشحن، الكابلات، الأنظمة الذكية)، نسبة الربح المتفق عليها، وجدول السداد. مثال عملي: إذا كان سعر مجموعة محطات شحن 500,000 ريال، يحدّد البنك ربحًا ثابتًا بنسبة 8% على مدى 5 سنوات، يصبح القسط الشهري حوالي 8,500 ريال. جميع الشروط تُكتب بوضوح لتجنب أي غموض يحول دون تطبيق الشريعة.
خطوة 4: توثيق الأصول كضمان شرعي
في المرابحة، يُعتبر الأصل الذي يشتريه البنك (المحطات) هو الضمان. لذلك يُطلب من الريادي تقديم سندات ملكية أو عقود إيجار للأراضي التي ستوضع فيها المحطات. إذا كان الموقع تابعًا للبلدية أو لمجمع سكني خاص، يجب الحصول على موافقة كتابية تُظهر أن الأرض تبقى مملوكة للمالك الأصلي طوال فترة التمويل.
خطوة 5: الحصول على تمويل أولي لتغطية النفقات الرأسمالية
بعد توقيع العقد، يُصرف البنك المبلغ مباشرةً إلى الموردين. من المفضل اختيار موردين معتمدين من قبل البنك لتسهيل المتابعة. في حالة الحاجة إلى سحب جزء من التمويل على دفعات (تدرجية)، يتم تحديد مواعيد السحب بحسب تقدم أعمال التركيب.
خطوة 6: تنفيذ المشروع ومراقبة الجودة
يُستَعين بمقاول مؤهل لتركيب المحطات وفقًا لمواصفات المصنع. يلزم مراقبة فنية مستمرة لضمان أن المعدات تعمل وفقًا للمعايير الدولية. البنك غالبًا ما يُعيّن مراجعًا شرعيًا وفنيًا لتوثيق تقدم الأعمال، وهذا يضيف شفافية للتمويل.
خطوة 7: تشغيل المحطات وإدارة الأرباح
عند تشغيل المحطات، يُستَقبل العائد من المستخدمين عبر نظام دفع إلكتروني أو بطاقات شحن. تُخصَّص جزء من هذا الدخل لسداد القسط الشهري، والباقي يُعاد لاستثمار المشروع أو لتوزيع أرباح على الشركاء وفقًا لآلية المشاركة التي تم الاتفاق عليها في العقد.
خطوة 8: الصيانة المستدامة وتحديث المعدات
من الضروري تضمين بند صيانة دورية في العقد، بحيث يتحمل البنك أو المستفيد مسؤولية صيانة المعدات لضمان استمرارية الخدمة. إذا ارتفعت تكلفة الصيانة بعد ثلاث سنوات، يمكن التفاوض على تعديل العقد وفقًا لمبادئ الشريعة (تعديل الربح إذا تغيرت الظروف).
مثال واقعي من السوق السعودي
في عام 2022، أطلقت شركة “نقطة شحن” مشروعًا لتهيئة 30 محطة شحن في أحياء الرياض باستخدام مرابحة من بنك “الراشد الإسلامي”. تم الاتفاق على ربح ثابت 7% على مدى 6 سنوات، وقد نجح المشروع في تحقيق عائد صافي 12% بعد السنة الأولى، مما مكن الشركة من توسيع الشبكة إلى 100 محطة خلال عامين.
نصائح لتجنب الأخطاء الشائعة
• لا تقم بدمج التمويل الإسلامي مع رسوم فائدة مخفية؛ كل تكلفة يجب أن تكون واضحة في العقد.
• احرص على أن تكون جميع الشروط مكتوبة باللغتين العربية والإنجليزية لتجنب التفسيرات المتباينة.
• اختر موردًا ذو سمعة طيبة لتقليل المخاطر التقنية التي قد تؤثر على قدرة السداد.
بهذه الخطوات، يمكن للريادي العربي أن يطلق مشروعًا صديقًا للبيئة ويستفيد من تمويل شرعي يضمن استقرارًا ماليًا ومطابقةً للقيم الدينية. التمويل الإسلامي عبر المرابحة لا يقتصر على تقليل التكاليف، بل يضيف بعدًا أخلاقيًا يعزز ثقة المستثمرين المحليين ويساهم في نمو قطاع الطاقة المتجددة في المنطقة.

