
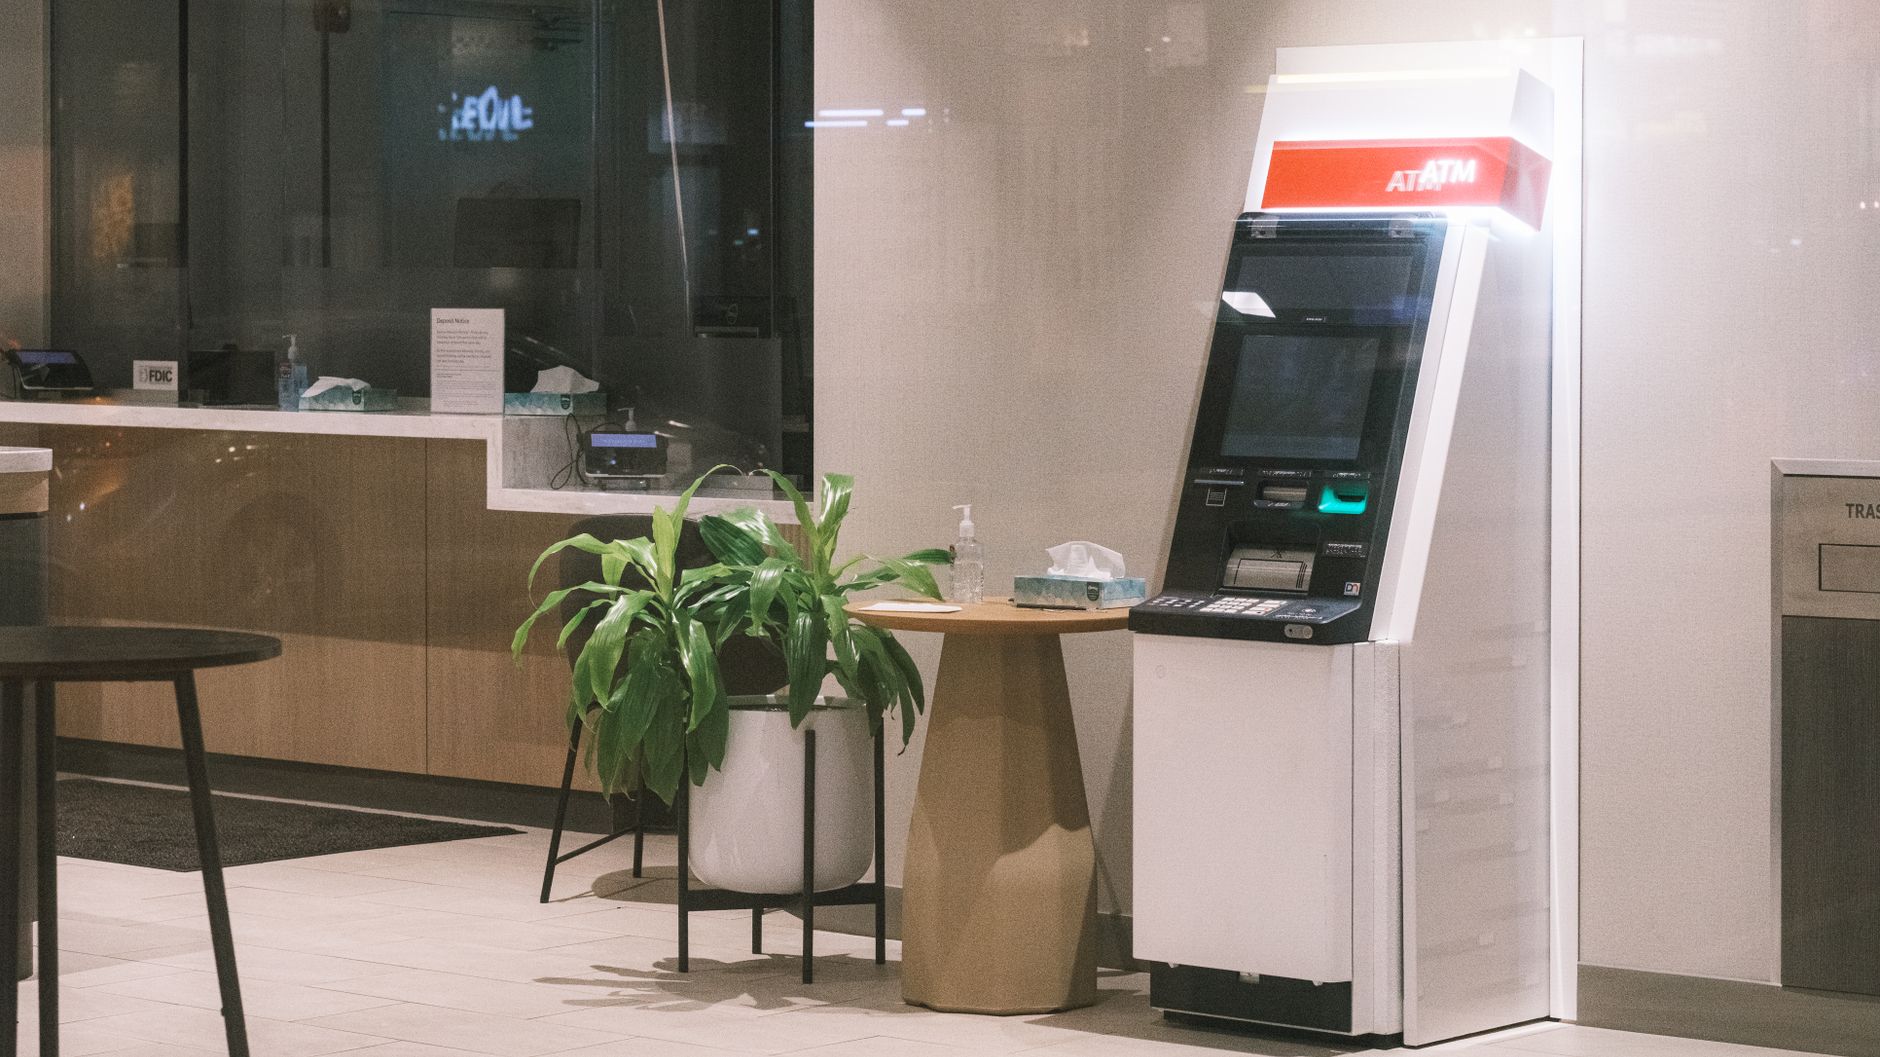
مع انتشار التطبيقات المالية، كثير من الناس يلاقوا صعوبة في اتخاذ قرار: هل يفتحوا حساباً في بنك رقمي يشتغل بالكامل عبر الإنترنت، أم يفضلوا فروعاً تقليدية توفر تعاملًا شخصيًا؟ السؤال يبدو بسيط، لكن الإجابة تعتمد على نمط حياتك، حجم التعاملات، ومدى ارتياحك للمدفوعات الإلكترونية.
ما يميّز البنك الرقمي
البنوك الرقمية لا تملك فروعًا حقيقية، كل الخدمات تُقدم من خلال تطبيق أو موقع ويب. فتح الحساب غالبًا يتم خلال دقائق، ولا تحتاج إيداع أولي كبير. الرسوم الشهرية عادةً تكون أقل أو معدومة، وتُعطى مزايا مثل إشعارات فورية للمعاملات، وإمكانية ربط حسابات أخرى أو محفظات عملات رقمية بسهولة.
ما يقدمه البنك التقليدي
البنوك التقليدية تملك شبكة فروع صرافة، ما يتيح لك زيارة موظف للتحدث مباشرةً. غالبًا ما تكون لديها تاريخ طويل في التعامل مع القروض الكبيرة، والمنتجات الاستثمارية المتنوعة. رغم أن بعض الفروع قد تفرض رسوماً ثابتة على الصيانة أو السحب، إلا أن وجود مستشار مالي وشكاوى تُعالج وجهًا لوجه يظل ميزة للعديد من العملاء.
معايير الاختيار العملية
- الرسوم الشهرية والعمولات: قارن بين رسوم الصيانة، السحب الدولي، ورسوم التحويل بين حسابات.
- سهولة الوصول: هل تحتاج صرافًا فورياً أم يكفيك السحب عبر الصرافات الآلية؟
- دعم العملاء: هل تفضّل محادثة نصية 24/7 أو مقابلة شخصية في الفرع؟
- الأمان: تحقق من وجود توثيق متعدد العوامل وخدمات مراقبة احتيال.
- التكامل مع الأدوات المالية: هل يمكن ربط الحساب ببرنامج تخطيط ميزانية أو محفظة استثمارية؟
- المنتجات الإضافية: قروض، بطاقات ائتمان، حسابات توفير ذات فائدة.
حالة واقعية: المستقل التقني
أحمد يعمل كصاحب مشروع برمجي يعتمد على المدفوعات الدولية. هو يفضِّل بنكًا رقميًا يتيح له استلام أموال من PayPal و Stripe مباشرةً دون رسوم تحويل. بعد تجربة تطبيقين، وجد أن أحدهما يفرض 2٪ على التحويلات، بينما الآخر لا يفرض أي عمولة ويقدم إشعارات فورية عندما يضاف رصيد جديد. الخيار الأخير وفر له أكثر من 300 دولار خلال عام.
حالة واقعية: عائلة سكنية
سارة وعلي لديها ثلاثة أطفال ويحتاجون إلى سحب نقدي دوري لتغطية مصاريف المدرسة. يفضلون بنكًا تقليديًا يملك صرافات ATM في الحي ولا يفرض رسوم سحب في الداخل. إضافة إلى ذلك، يستفيدون من استشارة شخصية لتخطيط قرض سكني. رغم أن بعض الفروع تتطلب زيارة شخصية، فإنهم يقدرون وجود مستشار يقدم نصائح حول تجميع المدخرات للدفعة الأولى.
خطوات اختبار سريع قبل الالتزام
1. افتح حساب تجريبي أو استخدم نسخة تجريبية من التطبيق لتقييم واجهة المستخدم. 2. أجرِ عملية سحب صغيرة من صرافة لتقيس زمن الاستجابة والرسوم الفعلية. 3. اتصل بخدمة العملاء عبر الهاتف أو الدردشة لتقيس سرعة الاستجابة وجودة الإجابة. 4. راجع شروط الأمان: هل يُطلب توثيق بصمة أو رمز مؤقت عند كل عملية سحب؟
بعد جمع هذه المعلومات، ضع مقارنة جانبية بين البنك الرقمي والبنك التقليدي، وحدد أي عنصر يهمك أكثر. لا يوجد خيار واحد يناسب الجميع؛ غالبًا ما يكتشف الأشخاص أن مزيجًا من الحسابين يوفر لهم أفضل تجربة: حساب رقمي للمعاملات اليومية وسحب نقدي، وحساب تقليدي لمنتجات التمويل الكبيرة.
النتيجة هي أن الاختيار لا يعتمد على العنوان الإعلاني للمنتج، بل على مدى توافق الخدمات مع روتينك المالي. إذا وجدت أن تطبيق البنك الرقمي ينجح في تتبع كل فواتيرك، فاستثمر فيه. وإن احتجت إلى استشارة مالية شخصية أو قروض مع فائدة مخفضة، فالفرع التقليدي يبقى خيارًا لا غنى عنه.

