
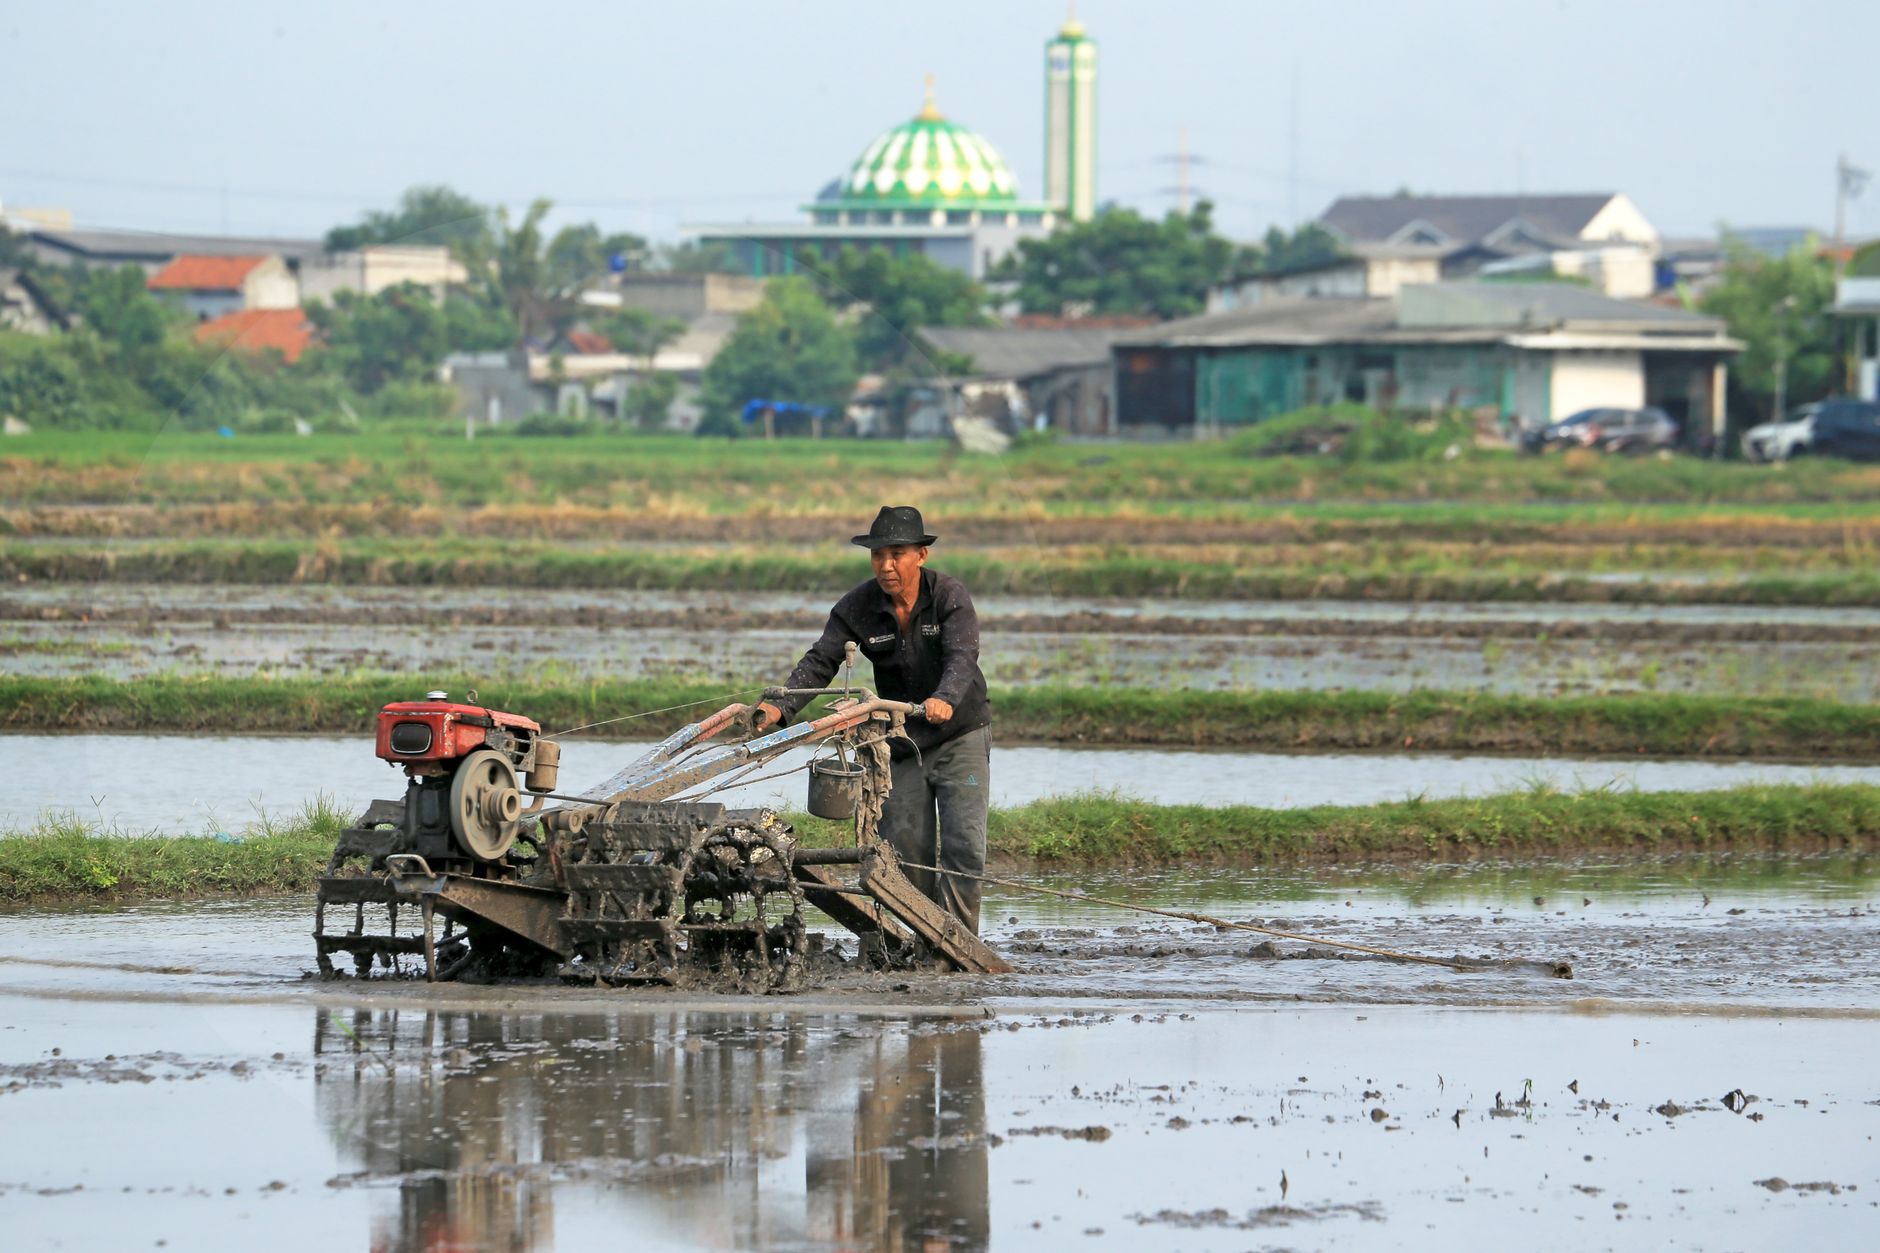
عند التفكير في توسيع نشاطك الزراعي، كثيرًا ما نجد أن حاجتنا الأساسية هي معدات بسيطة – جرار صغير، محاريث، أو مضخة مياه. لكن كثيرًا ما يعرقل نقص رأس المال الخطوة الأولى. هنا يبرز نظام المرابحة كبديل شرعي يُمكّنك من الحصول على الجهاز المطلوب دون الفائدة التقليدية.
لماذا المرابحة مناسبة للمعدات الزراعية؟
المرابحة تعتمد على بيع الأصل بسعر مُحدد مع هامش ربح معلن مسبقًا. البائع – غالبًا بنك إسلامي – يشتري الجهاز أولًا ثم يبيعه لك بمقسطات. بهذه الطريقة لا يُضاف ربح إلى الدين، بل يبقى التعامل في إطار بيع وشراء واضح.
المعدات الزراعية تُصنف كسلع ملموسة، مما يسهل تقييمها، وتحديد قيمتها السوقية بدقة. كذلك، يمكن للبنك أن يضمن استرداد المبلغ عبر ضمان الجهاز نفسه.
خطوات تقديم طلب تمويل المرابحة
- تحضير خطة عمل مختصرة توضح حجم المزروعات، توقعات العائد، والجدول الزمني للسلع.
- تجميع المستندات: هوية صاحب المشروع، سجل تجاري إذا كان مسجلاً، كشف حساب بنكي للـ6 أشهر الأخيرة، وتقدير تكلفة الجهاز.
- اختيار البنك الإسلامي المناسب، وإجراء مقابلة مع مسؤول التمويل لتوضيح فكرة المشروع.
- التفاوض على نسبة هامش الربح ومعدل السداد. عادةً ما تُقترح نسب بين 5% و15% حسب مدة التمويل.
- التوقيع على عقد المرابحة، مع تحديد تاريخ السداد، وعدد الأقساط، وإجراءات الصيانة إذا لزم الأمر.
نموذج عملي: تمويل جرار صغير بميزانية 150,000 ريال
فاطمة، مزارعة في محافظة شمالية، تريد شراء جرار بقدرة 30 حصان لتوسيع حصاد القمح. السعر المتوقع للجهاز 150,000 ريال. بعد مراجعة بنك إسلامي، تقرر أن تقترض المبلغ عبر مرابحة لمدة 5 سنوات (60 شهرًا) بنسبة هامش ربح 8%.
حساب الأقساط يكون كالتالي: المبلغ الأصلي 150,000 ريال + 8% من 150,000 = 12,000 ريال (هامش الربح). إجمالي المبلغ المستحق 162,000 ريال يُقسَّم على 60 شهرًا، فيصبح القسط الشهري حوالي 2,700 ريال.
البنك يطلب من فاطمة تقديم الجهاز كضمان حتى انتهاء السداد. إذا أرادت سداد القرض مبكرًا، يمكنها ذلك دون دفع غرامة، لأن المبلغ يُسترد من خلال بيع الجهاز إذا لم يتم السداد.
نصائح لتقليل المخاطر وضمان السداد
•اختيار جهاز موثوق: لا تشتري معدات رخيصة الجودة؛ فالعطل المتكررة قد تُضاعف التكاليف وتؤثر على القدرة على السداد.
•تحديد خطة إنتاج واقعية: احسب الإنتاج المتوقع بناءً على مساحة الأرض، الموسم، والطقس. اربط القسط الشهري بنسبة مئوية من العائد المتوقّع بحيث لا يتجاوز 30% من صافي الدخل.
•الاستفادة من الصيانة الدورية: معظم بنوك التمويل الإسلامي تقدم برنامج صيانة للجهاز خلال فترة التمويل. استفد من ذلك لتقليل الأعطال.
•التفاوض على مرونة السداد: في حال حدوث موسم جاف أو انخفاض المحصول، اطلب من البنك تعديل مواعيد السداد مؤقتًا، فالكثير من البنوك الإسلامية لها سياسات مرنة في مثل هذه الحالات.
باتباع الخطوات السابقة، يصبح بإمكان أي رائد زراعي صغير تحويل فكرة توسيع نشاطه إلى واقع ملموس، دون الوقوع في فخ الفوائد التقليدية.
خلاصة
المرابحة ليست مجرد بديل شرعي؛ بل هي أداة تمويلية تسمح للرياديين بالتحكم في تكاليف المشروع وتعزيز استدامته. المفتاح هو التحضير الجيد للملف، اختيار الشريك المصرفي المناسب، وفهم تفاصيل العقد. عندما يتماشى كل ذلك مع خطة زراعية مدروسة، يتحقق النمو الحقيقي للمزرعة.

