
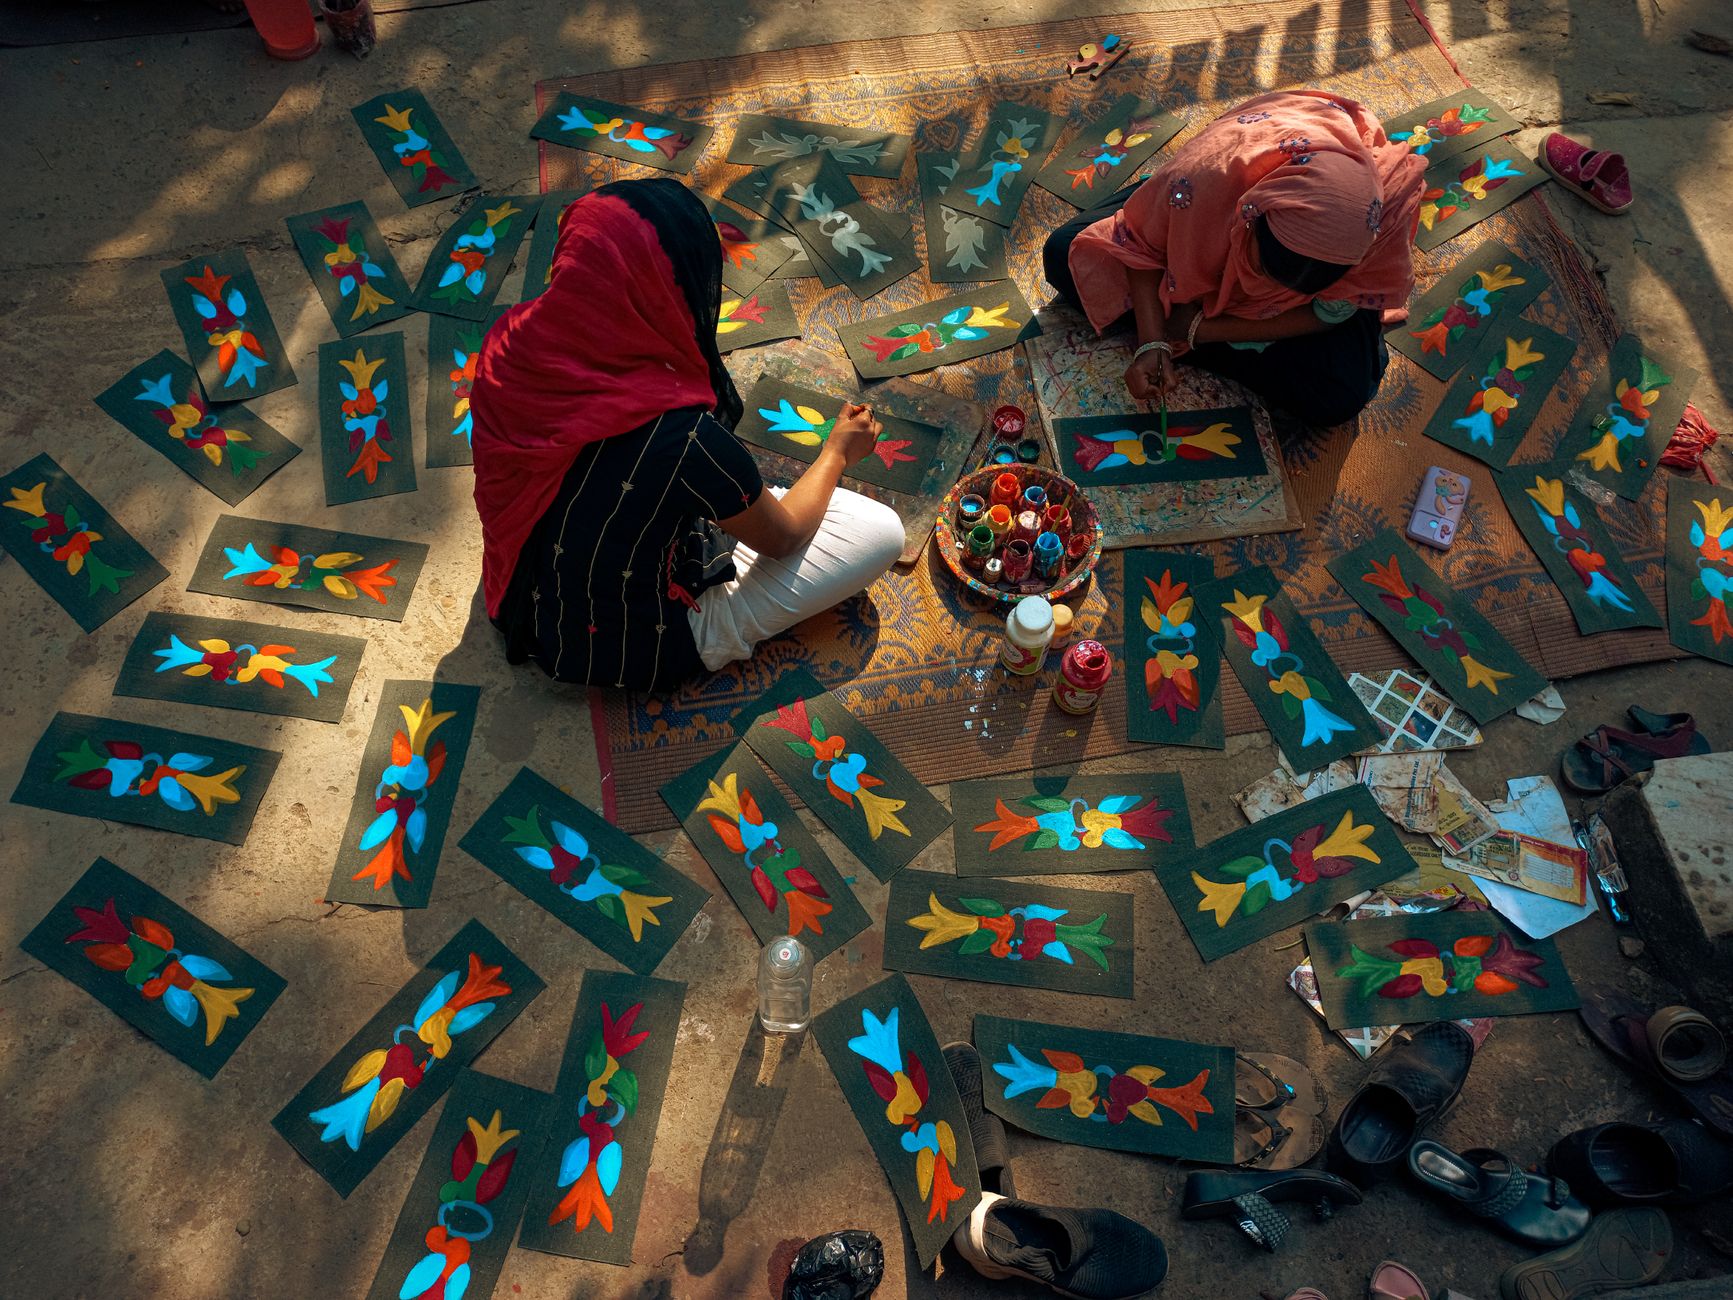
في كثير من القرى البعيدة، تشكّل الحرف اليدوية مصدر رزق أساسي للنساء، لكن نقص رأس المال يحد من توسع الأنشطة. نظام المشاركة الإسلامية يتيح للجهات الداعمة مشاركة المخاطر مع رائد المشروع، دون أي ربح ربوية. المقال يوضح خطوة بخطوة كيف يمكن لسيدة ريفية تحويل فكرة ورشة نسيج أو فخار إلى واقع ملموس.
لماذا المشاركة بدلاً من المرابحة؟
المرابحة تعتمد على سعر ثابت للسلعة مع هامش ربح معلوم مسبق، بينما المشاركة (المضاربة أو الشراكة) تعتمد على تقاسم الأرباح والخسائر وفق نسبة مسبقة. هذا النوع يشجع الطرفين على تحسين الإنتاجية ويقلل التكاليف الإدارية لأن العقد أبسط.
الخطوة الأولى: دراسة جدوى واقعية
قبل ما تتوجه لأي بنك إسلامي، يلزمك تحضير دراسة جدوى توضح حجم الطلب المحلي، تكلفة المعدات، والإيرادات المتوقعة. مثال عملي: سيدة من قرية الحصن حددت أن الطلب على سلال القش التقليدية يقدر بـ 200 وحدة شهرياً بسعر 15 ريال لكل وحدة. هكذا تحصل على تقدير لإيرادات أولية حوالي 3,000 ريال.
الخطوة الثانية: إعداد ملف طلب التمويل
الملف يحتاج:
- ملخص الفكرة وأهدافها.
- تحليل السوق المحلي.
- قائمة بالمعدات المطلوبة (مثلاً مكبس قطن، أفران فخار صغيرة).
- تقدير التكاليف والربحية المتوقعة.
- سيرة ذاتية للمديرة ومشاركة أفراد الأسرة إذا كان هناك.
احرص على أن تكون الأرقام مدعومة بأدلة مثل استبيانات أو طلبات مسبقة من المشترين.
الخطوة الثالثة: اختيار البنك أو المؤسسة المالية الإسلامية
البنوك التي تقدم منتجات المشاركة غالباً ما تسمى “صناديق المشاركة” أو “صناديق الاستثمار الإسلامي”. ابحث عن مؤسسات لديها سجل في تمويل المشاريع الصغيرة، ولا تنسى تسأل عن نسبة المشاركة المتوقعة. عادةً تتراوح بين 30% و50% من صافي الأرباح.
الخطوة الرابعة: صياغة عقد المشاركة
العقد يحدد:
- المبلغ المشارك.
- نسبة مشاركة البنك في الأرباح والخسائر.
- مدة التمويل (غالباً من 12 إلى 24 شهراً).
- آلية سحب الأرباح وتوزيعها.
- ضمانات المشروع (مثلاً رهن المعدات أو حق الانتفاع).
تأكد من أن جميع الشروط مطابقة للفقه الإسلامي، ولا تسمح بأي فائدة صريحة.
الخطوة الخامسة: بدء التشغيل وإدارة التدفقات المالية
بعد استلام التمويل، احرص على تخصيص جزء من المبلغ لتغطية التكاليف التشغيلية الأولى (كشراء المواد الخام ومصاريف الطاقة). افتح حساباً مصرفياً مخصصاً للمشروع لتسهيل متابعة الإيرادات والمصروفات.
تطبيق برنامج محاسبة بسيط يساعدك على حساب صافي الربح كل شهر، وتحديد المبلغ الذي سيُرسل إلى البنك وفق نسبة مشاركته.
الخطوة السادسة: مراقبة الأداء وتعديل الخطط
بعد ثلاثة أشهر من التشغيل، قيّم ما إذا كانت المبيعات تصل إلى التوقعات. إذا وجدت فائضاً، قد ترغب في توسيع نطاق الإنتاج أو إضافة منتجات جديدة (مثل سلال قش مزينة). إذا كان العائد أقل من المتوقع، استعن بخبير محلي لتحديد الأسباب، سواء نقص التسويق أو ارتفاع تكلفة المواد.
قصة نجاح من أرض الواقع
نقُل إن “فاطمة” من قرية السدر قررت إنشاء ورشة لفن السلال القشية. بتقاسم 40% من الأرباح مع صندوق مشاركة إسلامي، حصلت على 45,000 ريال لتغطية المعدات والإيجار. خلال ستة أشهر، ارتفعت مبيعاتها إلى 5,000 وحدة شهرياً، مما أدى إلى صافي ربح 12,000 ريال، ومن ثم سددت نصيب الصندوق قبل أن يبدأ في استلام حصته من الأرباح.
نصائح ختامية للمبتدئات
• لا تستخدمي التمويل لأغراض شخصية خارج نطاق المشروع.
• احرصي على توثيق جميع الفواتير والإيصالات لتجنب أي خلاف.
• شاركي المجتمع المحلي في الترويج للمنتجات؛ الدعم الجماعي يقلل الاعتماد على القنوات التجارية الكبرى.
بهذه الخطوات، يصبح تمويل ورشة حرف يدوية للنساء في الأرياف عملية شفافة، تدعم التنمية المحلية وتلتزم بالمبادئ الإسلامية.

