
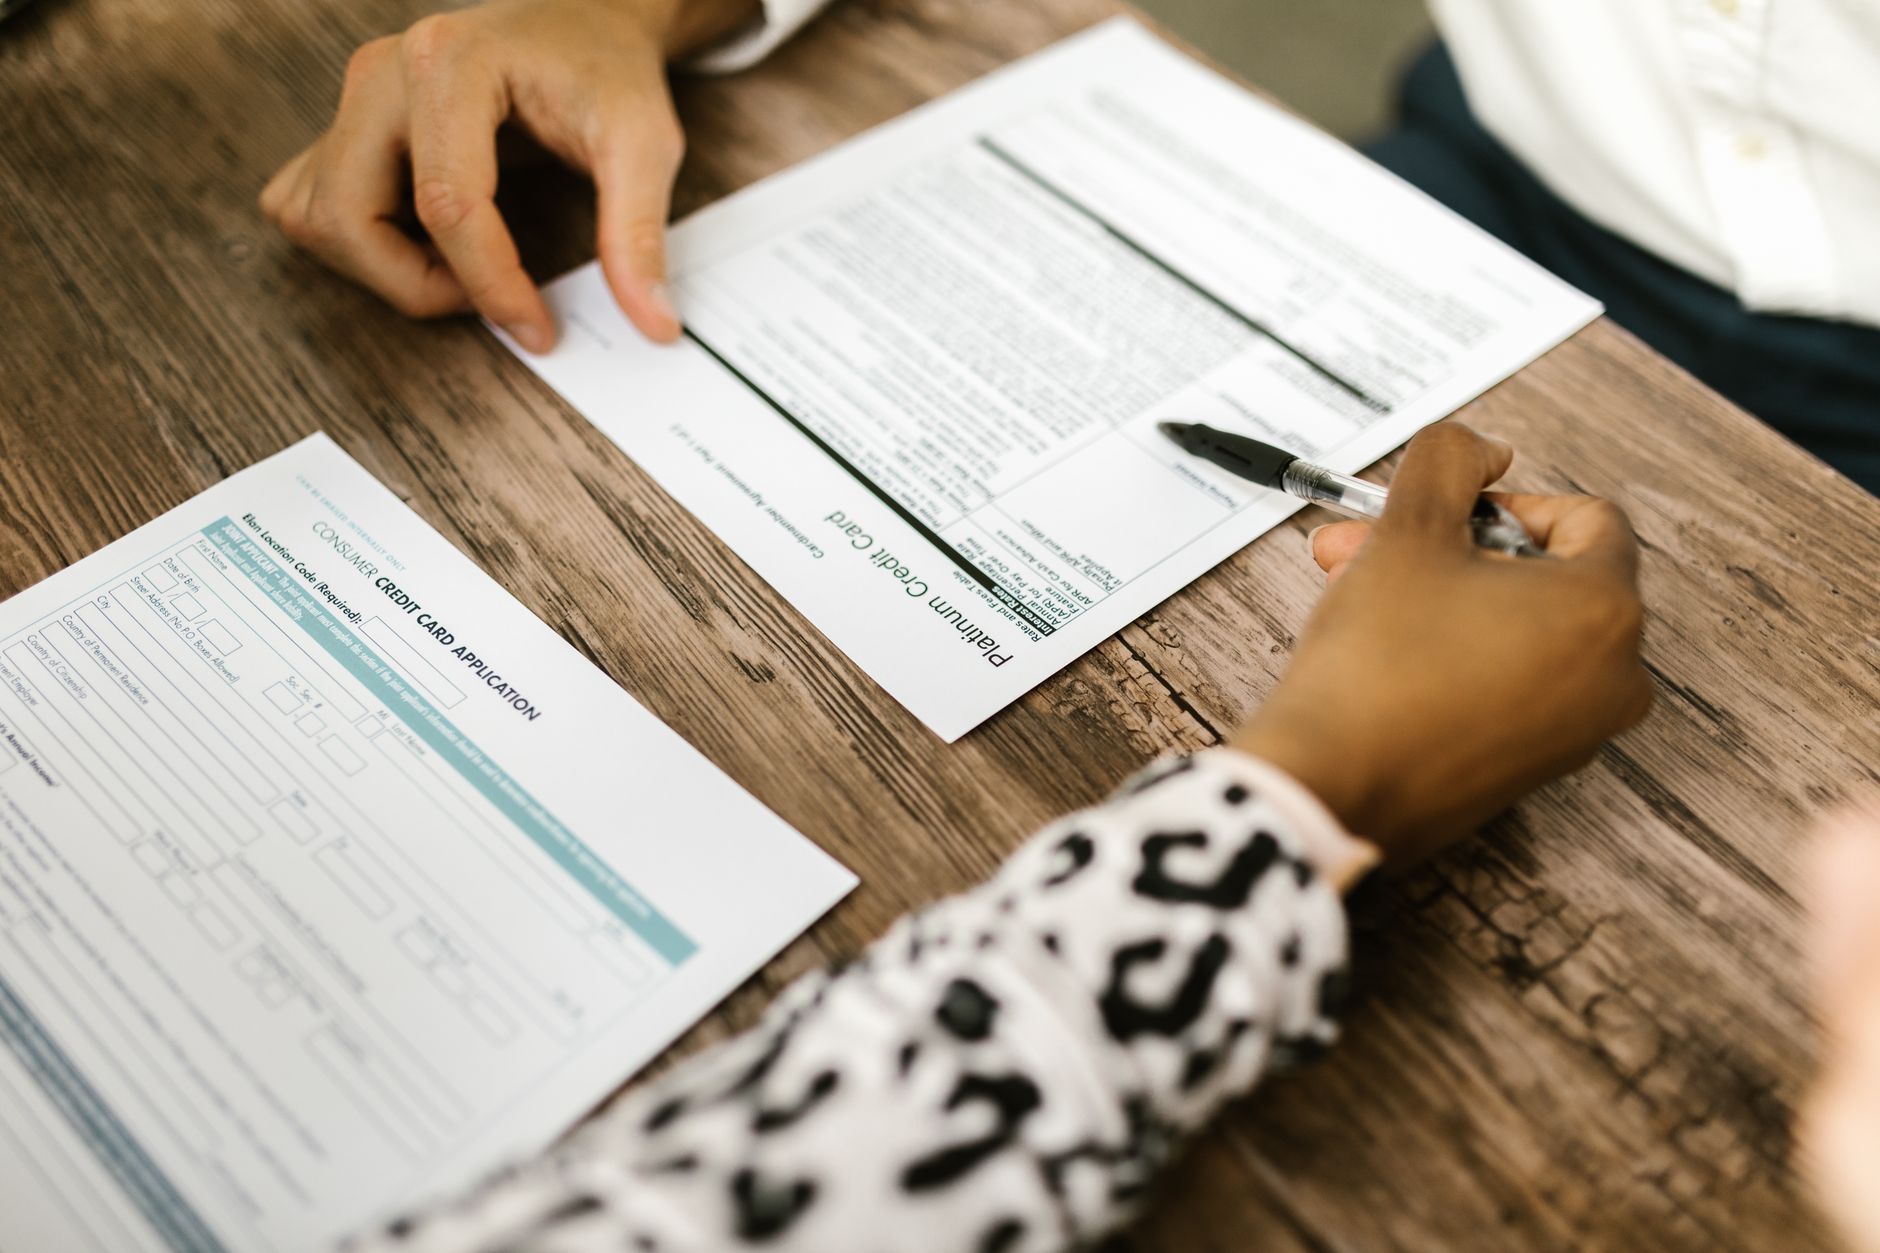
لو كنت من أصحاب بطاقات الائتمان التي تحمل رسوماً سنوية أو شهرية، ستعلم أن هذه الإضافات تكلفك مالاً لا يضيف قيمة حقيقية إلى تجربتك. لا يعني ذلك أن الرسوم لا يمكن إلغاؤها؛ بالعكس، كثير من العملاء ينجحون في التفاوض مع البنوك للحصول على إلغاء أو تخفيض لها. ما سأتحدث عنه في هذا المقال هو خطوات عملية لتقديم طلبك، الأخطاء الشائعة التي يجب تجنبها، وأهم الأوقات التي ترفع من فرص نجاحك.
فهم سبب وجود الرسوم
قبل أن تبدأ مكالمة أو زيارة فرع البنك، اسأل نفسك: لماذا فرضت الرسوم على بطاقتي؟ عادةً تكون الأسباب واحدة من ثلاث:
- إعطاء العميل مزايا خاصة مثل كاش باك أعلى أو نقاط سفر.
- تكلفة الصيانة السنوية للبطاقة الرقمية.
- تحفيز العميل على إنفاق مبلغ معين كل سنة.
معرفة السبب يحدد طريقة مقاربتك. إذا كانت الرسوم مرتبطة بمزايا لا تستفيد منها، يمكنك الإشارة إلى ذلك كحجة واضحة لإلغاء الرسوم.
التحضير قبل المكالمة
المفتاح هو جمع بيانات ملموسة. سجِّل ما أنفقت في البطاقة خلال الـ 12 شهرًا الماضية، وكمية المكافآت التي استفدت منها. إذا كان الإنفاق أقل من الحد المطلوب للرسوم، احرص على إحضار هذا الرقم كدليل على أن الفائدة من البطاقة لم تُستَفَد بالكامل.
إليك قائمة مختصرة للتحضير:
- رقم البطاقة وتاريخ الانتهاء.
- مجموع الإنفاق السنوي.
- قيمة الكاش باك أو النقاط المستلمة.
- العروض البديلة التي تقدمها البنوك المنافسة (مثلاً بطاقة بلا رسوم أو بأجر أقل).
كلما كان ملفك واضحاً، زادت فرصك في إقناع ممثل البنك.
اختيار الوقت المناسب
هناك ثلاثة أوقات يزداد فيها احتمال النجاح:
- تاريخ تجديد البطاقة السنوي: عندما يقترب موعد تجديد الرسوم، يكون البنك أكثر استعدادًا لتخفيضها لتجنب فقدان العميل.
- فترة العروض الترويجية: في بداية السنة المالية أو أثناء الحملات التسويقية، يفتح البنك بابًا لتقديم عروض جديدة.
- عند تجديد العقد مع بنكك لتقليل الفوائد: إذا كنت تجري مراجعة شاملة لأدواتك المالية، قدم طلب الإلغاء ضمن هذا الإطار.
نص الحوار الفعّال
ابدأ المكالمة بصوت هادئ واحترام. مثال عملي:
“مرحباً، اسمي أحمد وأنا عميل منذ خمس سنوات. أستعمل بطاقتي رقم ****1234 وألاحظ أن الرسوم السنوية تبلغ 150 ريال، بينما إجمالي الإنفاق السنوي كان 3,000 ريال فقط، وهذا أقل من الحد المطلوب للحصول على المزايا. أريد أن أستفسر إذا كان بإمكاننا إلغاء الرسوم أو تخفيضها، خاصةً وأني أرى عروضاً من بنوك أخرى بدون رسوم.”
إضافةً إلى ذلك، استخدم عبارات مثل:
- “هل هناك برنامج ولاء للعملاء الدائمين؟”
- “أرغب في الاستمرار معكم إذا تم تعديل الرسوم لتتناسب مع استخدامي الحالي.”
المهم هو إظهار أنك قيمة للعميل، وأنك مستعد للمراجعة إذا لم يحصل تعديل.
ما إذا رفض البنك طلبك
الرفض ليس النهاية. اطلب استفسارًا واضحًا عن السبب، واطلب تحويل طلبك إلى مدير أو قسم خاص بالحسابات المميزة. في كثير من الأحيان، يتحكم المدير في صلاحية الإلغاء.
يمكنك أيضاً أن تقترح بدائل مثل:
- تحويل البطاقة إلى نسخة بلا رسوم مع خفض بعض المزايا.
- تقليل الحد الأدنى للإنفاق المطلوب للحصول على الإعفاء.
تأثير الإلغاء على التقييم الائتماني
إلغاء الرسوم لا يعني إغلاق البطاقة أو تقليل الحد الائتماني، لذلك لا يتأثر التقييم الائتماني سلباً. بالعكس، إذا استمررت في سداد الفواتير في موعدها، سيستمر سجل السداد الإيجابي في تحسين تقييمك.
متى تستبدل البطاقة بواحدة أخرى
إذا فشلت كل محاولاتك، قد يكون الوقت مناسبًا للبحث عن بطاقات بديلة. ابحث عن بطاقات لا تحمل رسوم أو بطاقات تعطي مكافآت أعلى على فئات الإنفاق التي تستخدمها فعليًا (مثلاً بقالة أو وقود).
قبل اتخاذ القرار، احسب الفارق بين الرسوم الحالية ومكافآت البطاقة الجديدة لتضمن أنك ستحصل على فائدة صافية.
ملخص الخطوات العملية
1. جمع بيانات الإنفاق والمكافآت.
2. مقارنة عروض البنوك المنافسة.
3. اختيار الوقت المناسب للتفاوض.
4. إعداد نص حواري واضح ومهذب.
5. طلب مراجعة مع مدير إذا لزم الأمر.
6. تقييم البدائل إن لم يتم الإلغاء.
باتباع هذه الخطة، ستستطيع تقليل أو إلغاء رسوم بطاقة الائتمان دون الحاجة إلى إغلاقها أو الانتقال إلى بنك آخر، مما يحافظ على سجل ائتماني قوي ويوفر لك مبلغًا ملموسًا من المال كل سنة.

