
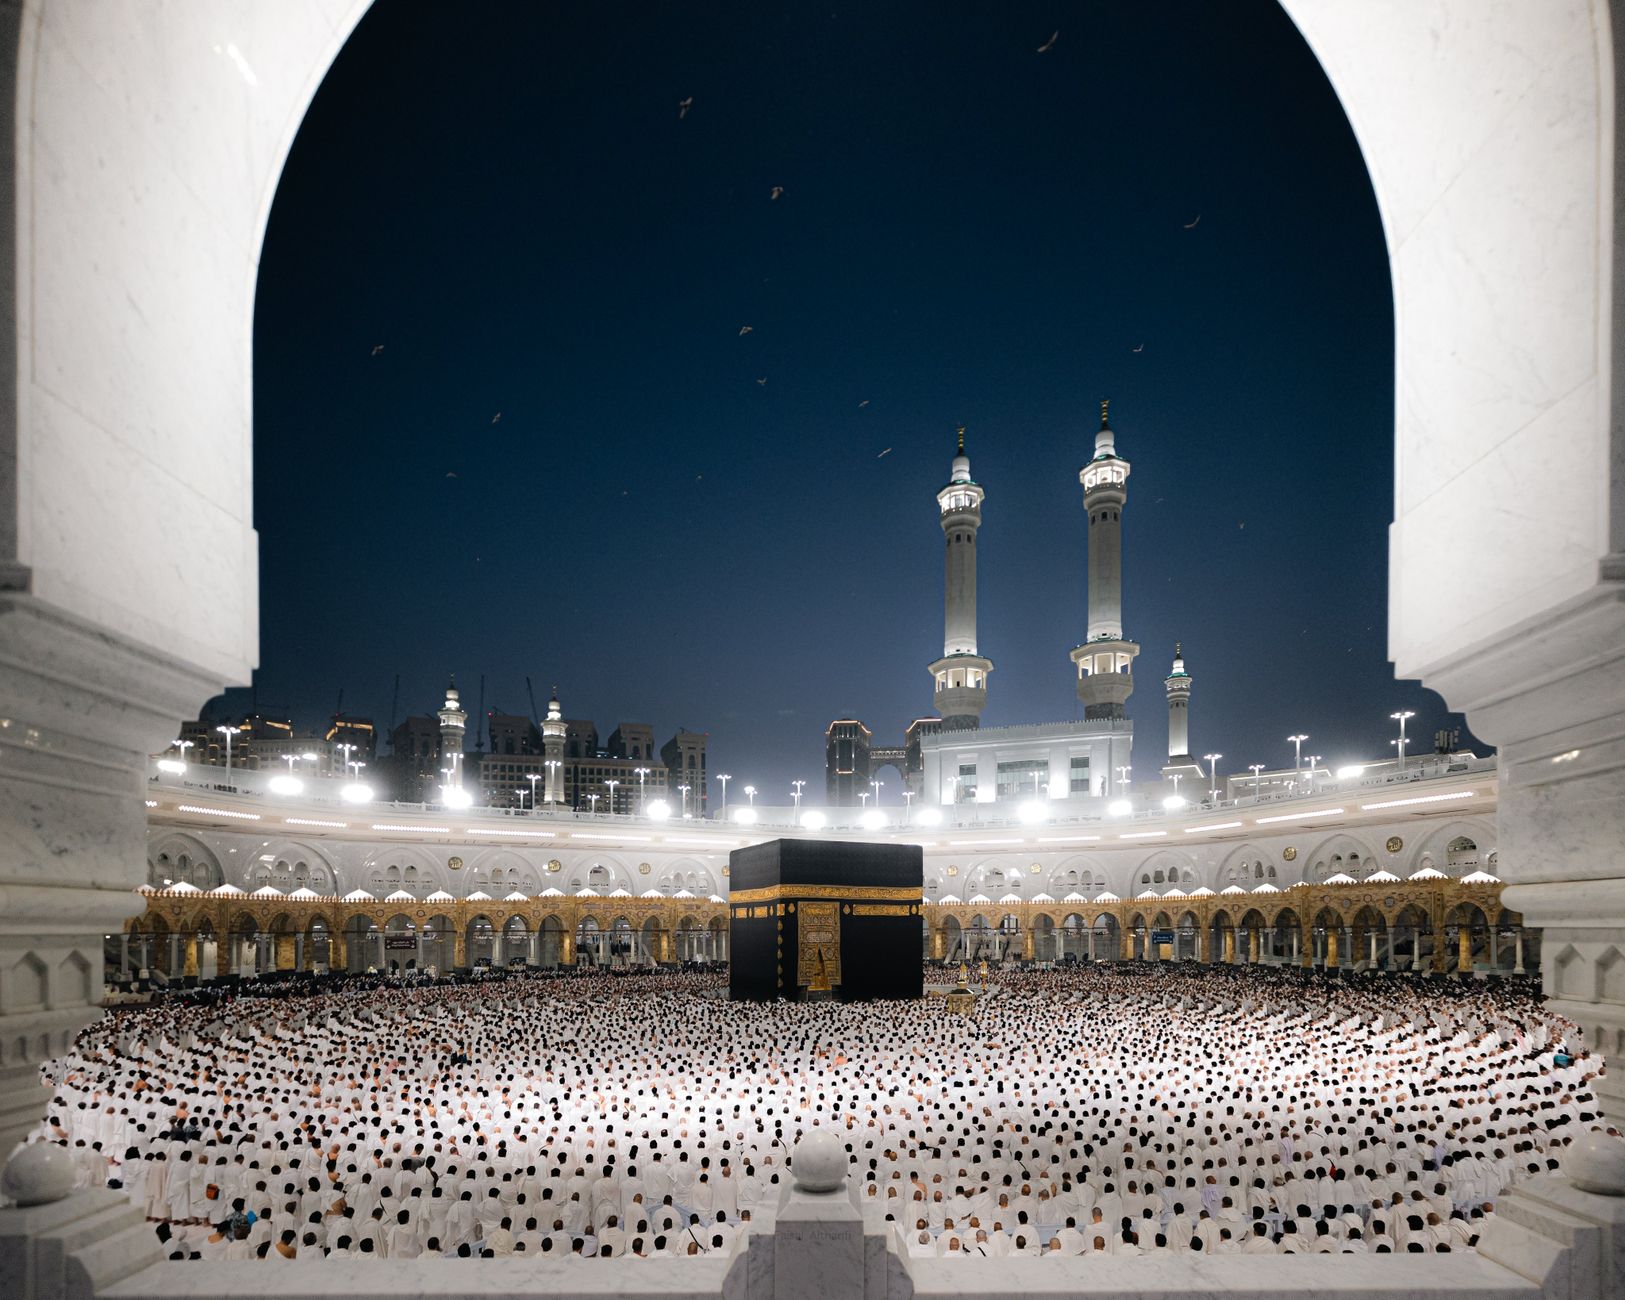
يُعَدّ الحج أحد أركان الإسلام الخمسة، وأغلب المسلمين يخططون له منذ سنوات. لكن تكلفة الرحلة—من رسوم الحجز، والإقامة، والنقل، وإجراءات التأشيرة—قد تتجاوز ميزانية العائلة، خصوصاً في ظل ارتفاع الأسعار. في هذه الحالة، يتجه البعض إلى القرض الشخصي كطريقة سريعة لتغطية النفقات. السؤال الحقيقي هو: هل القرض الشخصي يُعَدّ حلاً آمنًا أم عبئًا يُفضي إلى مشاكل مالية لاحقًا؟
كيف تحسب تكلفة الحج بدقة
قبل التفكير في أي تمويل، يجب أن تكون لديك صورة واضحة عن مجموع المصاريف. ابدأ بعمل جدول يضم العناصر الأساسية: رسوم الحجز (تشمل الإقامة، النقل داخل السعودية، والوجبات)، تكاليف الطيران من وإلى مكة، تأشيرة الحج، مصاريف الطعام والملابس، وأي نفقات طارئة مثل الأدوية أو الخدمات الطبية. لا تنسَ إضافة مبلغ احتياطي للطوارئ يتراوح بين 5 % إلى 10 % من إجمالي القاعدة.
مثلاً، إذا كانت الرسوم الأساسية 20,000 ريال، وتكلفة الطيران 4,000 ريال، ومصروفات أخرى 2,000 ريال، فالمجموع يصبح 26,000 ريال. إضافة 10 % للطوارئ يرفع المبلغ إلى 28,600 ريال. هذا الرقم هو المبلغ الذي تحتاج لتوفيره أو تمويله.
الخطوة الأولى: تقييم القدرة على السداد
القرض الشخصي لا يعني مجرد الحصول على مبلغ، بل يعني التزامًا بسداد أقساط شهرية إلى الأبد. لذا، قبل التقديم، احسب ما إذا كان دخلك الشهري يسمح بتخصيص جزء ثابت للسداد دون أن يؤثر على المصاريف الأساسية. قاعدة بسيطة هي ألا يتجاوز إجمالي القسط نسبة 30 % من صافي الدخل الشهري.
مثلاً، إذا كان صافي راتبك 8,000 ريال، فيجب ألا يتجاوز القسط 2,400 ريال. إذا كان القرض المطلوب 28,600 ريال مع فائدة سنوية 12 % وفترة سداد 3 سنوات، فإن القسط الشهري سيقارب 950 ريال، وهو نسبة أقل من 30 %، مما يجعل القرض مقبولاً من ناحية القدرة على السداد.
المخاطر الخفية للقرض الشخصي
تظهر المخاطر عادةً عندما تُستَغَل القروض لتغطية احتياجات غير متوقعة أو عندما تُشترط فترات سداد طويلة. من أهمها:
- ارتفاع الفائدة في حال تأخر السداد، ما يؤدي إلى تراكم الدين.
- تجريده من فرص استثمارية إذا كان القرض يُستَخدم لتغطية نفقات غير أساسية.
- تأثير سلبية على السجل الائتماني إذا لم يتم الالتزام بالمواعيد.
عند اتخاذ قرار القرض، احرص على قراءة الشروط بدقة، وتحديد ما إذا كان هناك رسم فتح حساب أو رسوم سحب مبكر.
بدائل القرض الشخصي لتمويل الحج
لا يقتصر خيار التمويل على القرض البنكي. هناك بدائل قد تكون أقل تكلفة أو أكثر ملاءمة:
- الادخار المخصص: ابدأ بصندوق حج قبل ستة أشهر من موعد الرحلة، وحوّله إلى حساب توفير بفائدة ثابتة.
- قروض ميسرة من البنوك للعمرة والحج: بعض البنوك تقدم عروضًا بمنتجات خاصة بالحج، غالبًا ما تكون بفائدة مخفضة أو بدون فائدة خلال فترة محددة.
- التمويل الجماعي أو القروض من الأقارب: قد تكون الفائدة أو الشروط أكثر مرونة، لكن يجب توثيق الاتفاق لتجنب خلافات مستقبلية.
- بطاقات الائتمان ذات الفترات المجانية: إذا كان لديك بطاقة تسمح بفترة إئتمان مجانية تصل إلى 55 يومًا، يمكنك سحب المبلغ لتغطية جزء من التكاليف، ثم سداد المبلغ قبل انتهاء الفترة لتجنب الفائدة.
خطوات عملية لتقليل العبء المالي عند الحصول على قرض
1. قارن بين العروض: لا تكتفي بأول عرض، بل استخدم منصات مقارنة القروض لتحديد الفائدة السنوية الفعلية (APR) وأي رسوم إضافية.
2. اختر فترة سداد مناسبة: فترة أقصر تقلل الفائدة الكلية، لكن القسط الشهري قد يكون أعلى. اختر ما يوازن بين القدرة على السداد والقيمة الإجمالية للتمويل.
3. استخدم القرض فقط لتغطية الفجوة المالية: لا تسحب مبلغًا أكبر من المطلوب لتفادي تراكم الدين غير الضروري.
4. احرص على سداد القسط في موعده: ضبط تذكير في هاتفك أو إعداد تحويل تلقائي لتجنب أي تأخير.
نصائح لتجنب الوقوع في فخ الديون بعد الحج
بعد انتهاء الرحلة، قد يشعر البعض بالراحة المالية مؤقتًا ويستغل القسط المتبقي في شراء أشياء غير ضرورية. لتفادي ذلك:
- احتفظ بجدول سداد واضح، واكتب كل قسط وتاريخه.
- خصص جزءًا من الراتب الشهري لتقليل الديون بسرعة، حتى لو كان المبلغ بسيطًا.
- استغل أي دخل إضافي (مثل مكافأة أو عمل حر) لتقليل رصيد القرض.
الخلاصة
القرض الشخصي قد يكون حلًا سريعًا لتغطية تكلفة حجك، لكنه لا يجب أن يُنظر إليه كخيار سهل بلا تدقيق. حساب القدرة على السداد، فهم الفوائد الحقيقية، ومقارنة البدائل سيساعدك على اتخاذ قرار واعٍ. إذا تمكنت من تنظيم ميزانيتك مسبقًا، فإن الادخار قد يبقى الخيار الأكثر أمانًا. أما إذا كان الوقت ضيقًا، فاعمل على اختيار قرض بشروط شفافة، ولا تدع الفوائد المتراكمة تحوّل رحلتك الروحية إلى عبء مالي.

