
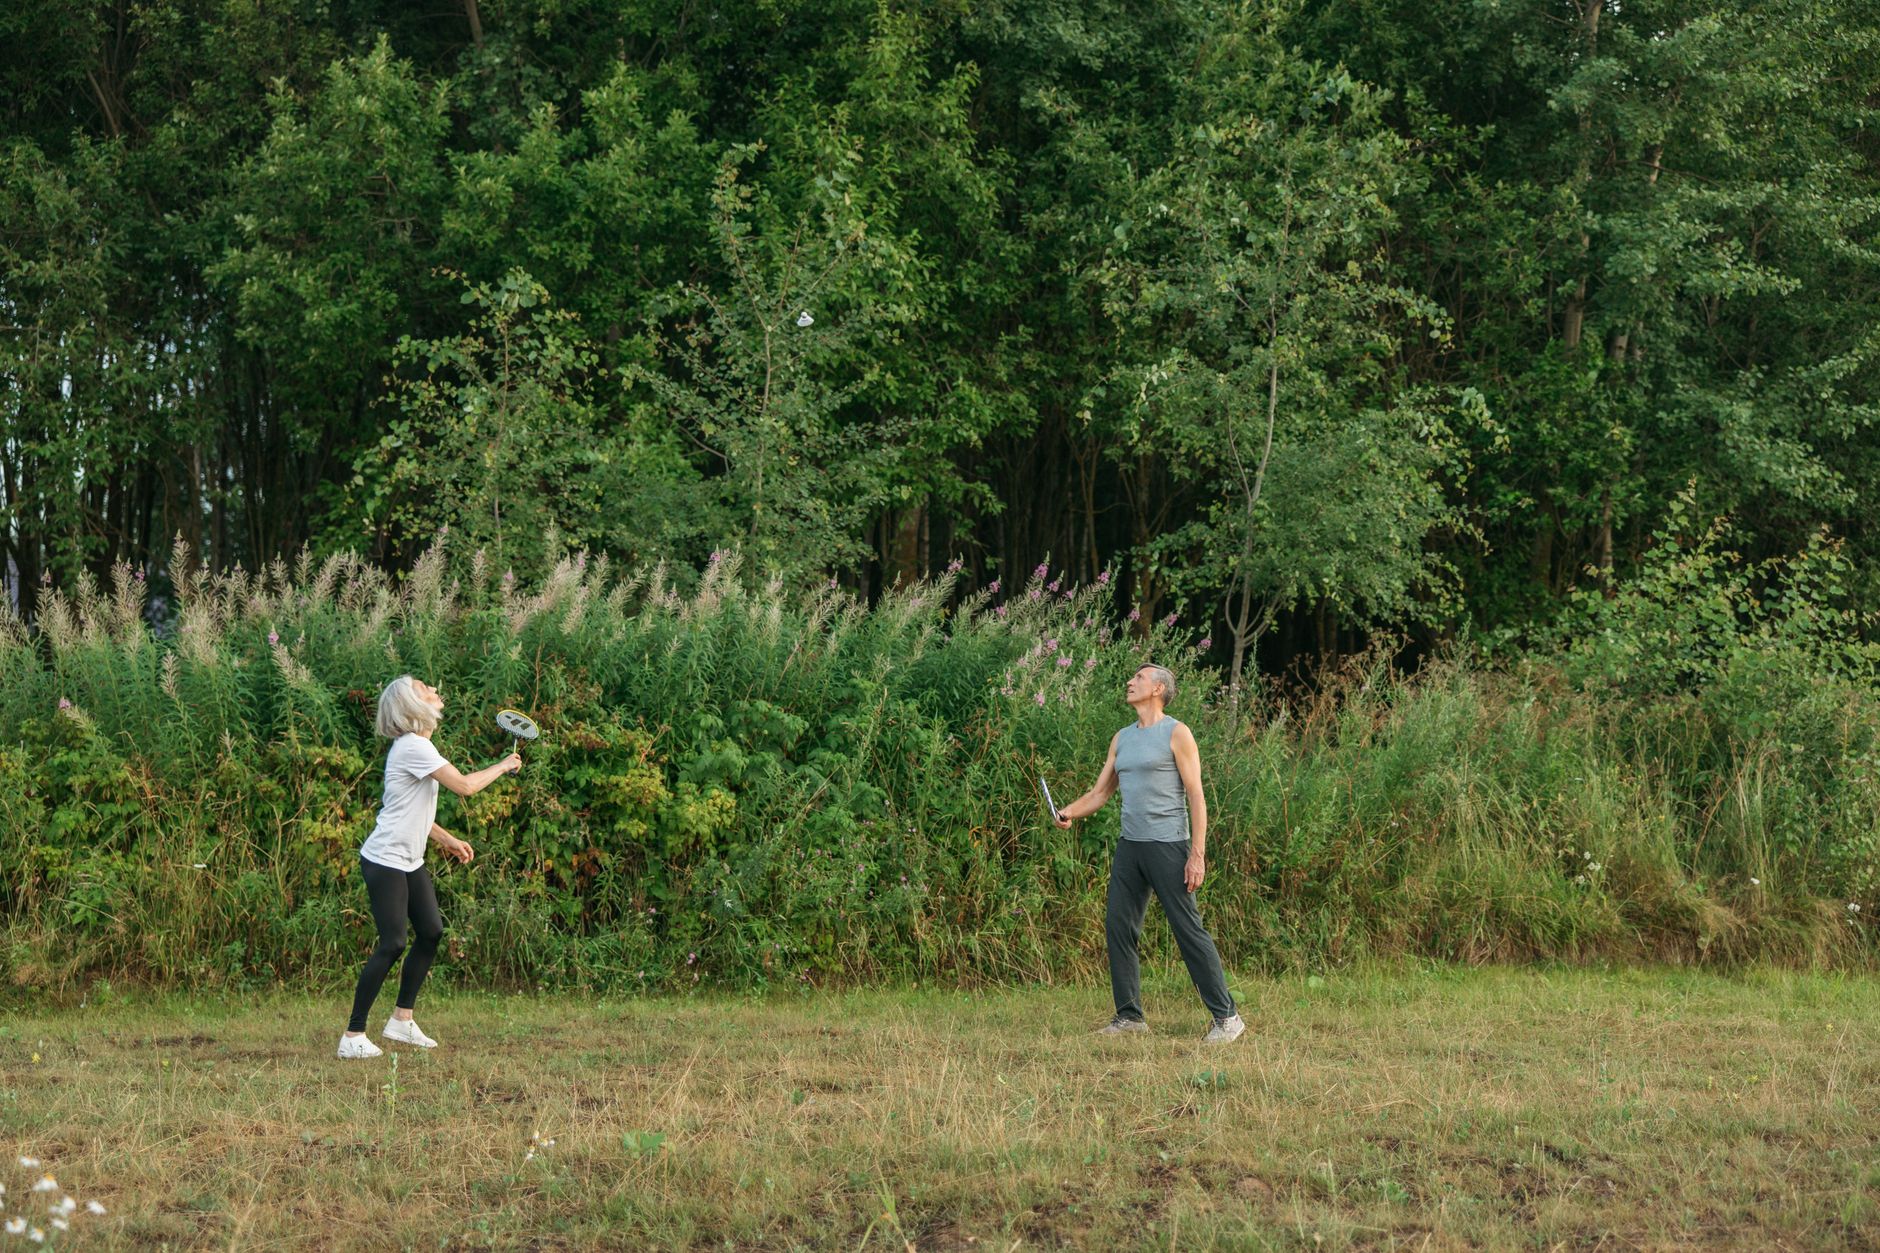
يُعَدُّ التقاعد نقطة تحول في مسار الحياة، لكنها لا تعني بالضرورة التوقف عن النشاط أو الإبداع. كثيرًا ما يكتشف المتقاعد أن الروتين اليومي، إن لم يُكسر، يتحول إلى ملل يثقل النفس. لذا يصبح من الحكمة أن يُدرج ضمن خطة الادخار مخصصًا واضحًا للأنشطة التي تُضفي حيوية على الأيام، سواء كانت رياضة، سفر، أو تعلم مهارة جديدة.
لماذا يجب أن تكون الهوايات جزءًا من الخطة التقاعدية؟
الإثبات العلمي يوضح أن الانخراط في أنشطة تحفيزية يحد من تدهور القدرات العقلية ويحافظ على صحة القلب. عندما يدمج المتقاعد هذه الفوائد في حساباته، يتحول الادخار إلى استثمار في ذاته، لا مجرد تأمين مالي. بمعنى آخر، كل ريال يُخصص لهواية يُعادل عائدًا غير مالي—تحسين المزاج، تقوية العلاقات الاجتماعية، والحد من خطر الاكتئاب.
كيف تحدد المبلغ المناسب للأنشطة الترفيهية؟
ابدأ بتقييم الإنفاق الشهري الحالي. احسب متوسط النفقات الضرورية (إسكان، طعام، رعاية صحية) ثم احسب الفائض. من هذا الفائض، خصص نسبة ثابتة للترفيه؛ كثيرًا ما يوصى بـ15 % إلى 20 % من الدخل المتبقي بعد تلبية الاحتياجات الأساسية. إذا كان لديك مدخرات تقاعدية تُدرِّع عائدًا ثابتًا، يمكن تحويل جزء من الفوائد إلى صندوق “هوايات” لتجنب المساس بالمبلغ الأصلي.
خطوات عملية لتخصيص ميزانية الهوايات
- حدد هدفًا واضحًا: مثلاً، تعلم الرسم أو ممارسة السباحة مرتين أسبوعيًا.
- احسب التكلفة السنوية المتوقعة للهدف (دروس، معدات، اشتراكات).
- قارن هذه التكلفة مع النسبة المقررة من الدخل؛ إذا تجاوزت النسبة، ابحث عن بدائل أقل تكلفة أو عدل نسبة التخصيص.
- استخدم حسابًا منفصلًا (حساب توفير أو محفظة إلكترونية) لتسهل المتابعة وتجنب اختلاط الأموال.
- راجع الخطة كل ستة أشهر، وعدل المبلغ بحسب تغيرات الأسعار أو تحولات الاهتمامات.
هذه الخطوات لا تستغرق وقتًا، لكنها تُوفر وضوحًا يُسهل الالتزام.
أمثلة من الحياة اليومية
سامي، 62 سنة، قرر بعد التقاعد أن يخصص 200 ريال شهريًا لتعلم العزف على القيتارة. كان يملك صندوق تقاعد يولد 800 ريال عائدًا شهريًا. بخصم 200 ريال من الفوائد، لا يزال لديه 600 ريال لتغطية نفقاته الأساسية. بعد عام، وجد أن تحسّن مهارته أضاف له شعورًا بالإنجاز وزاد من سعادته، ما أثر إيجابيًا على صحته العامة.
من جهة أخرى، ليلى، التي تعمل كمعلمة متقاعدة، أحبّت القراءة وفصلت 150 ريالًا شهريًا لشراء كتب ومجلات متخصصة. استخدمت حسابًا إلكترونيًا لتجميع هذه المبالغ، وعند الانتهاء من كل كتاب، كان الشعور بالإنجاز يدفعها لاستمرار العادة.
تجنّب الفخاخ المالية المشتركة
من الأخطاء الشائعة أن يُنظر إلى “الهوايات” كإنفاق عشوائي لا يُسجَّل. إذا لم تُدرج ضمن الميزانية، قد تتحول إلى نفقات غير مخططة تُقلل من مدخرات التقاعد. كذلك، الانجراف وراء العروض الترويجية الخادعة يمكن أن يُفقد المتقاعد الأموال التي كان من الممكن أن تُستثمر في عائد ثابت.
لتفادي ذلك، احرص على توثيق كل عملية شراء، وتقييم ما إذا كانت تضيف قيمة حقيقية إلى نمط حياتك. إذا وجدت نفسك تستمتع بنشاط دون الحاجة إلى إنفاق كبير، فذلك يُعد نجاحًا.
الاستفادة من العروض والخصومات
العديد من المؤسسات تقدم خصومات خاصة للمتقاعدين على دورات تدريبية، أندية رياضية، أو اشتراكات ثقافية. استغل هذه الفرص لتقليل التكلفة دون المساس بالمتعة. كذلك، بعض المواقع الإلكترونية تقدم محتوى تعليمي مجاني أو بأسعار رمزية؛ مجرد بحث سريع يمكن أن يوفر لك آلاف الريالات.
دمج هدف الهواية مع أهداف التقاعد العامة
عند إعداد الخطة المالية، ضع هدفًا واضحًا للادخار العام (مثلاً، 20 % من الدخل) ثم قسّمه إلى فئات: طوارئ، استثمار، ونشاط ترفيهي. عندما تُظهر الأرقام أن كل فئة لها مؤمن لها، يزداد الإلتزام. كذلك، يُظهر هذا التوازن أن التقاعد ليس مجرد صمت مالي، بل مساحة للمعيشة المستقلة والملهمة.
الخلاصة
تخصيص ميزانية للأنشطة والهوايات لا يُعدّ صرفًا غير ضروري، بل يُعَدُّ استثمارًا في جودة الحياة. من خلال حساب الفائض، تحديد نسبة مئوية، واستخدام حساب منفصل، يمكنك ضمان أن يبقى قلبك شابًا وعينك متحمسة، حتى بعد انتهاء أيام العمل الرسمية. لا تنس أن تُعيد تقييم الخطة بانتظام، وتستمتع بالرحلة.

