
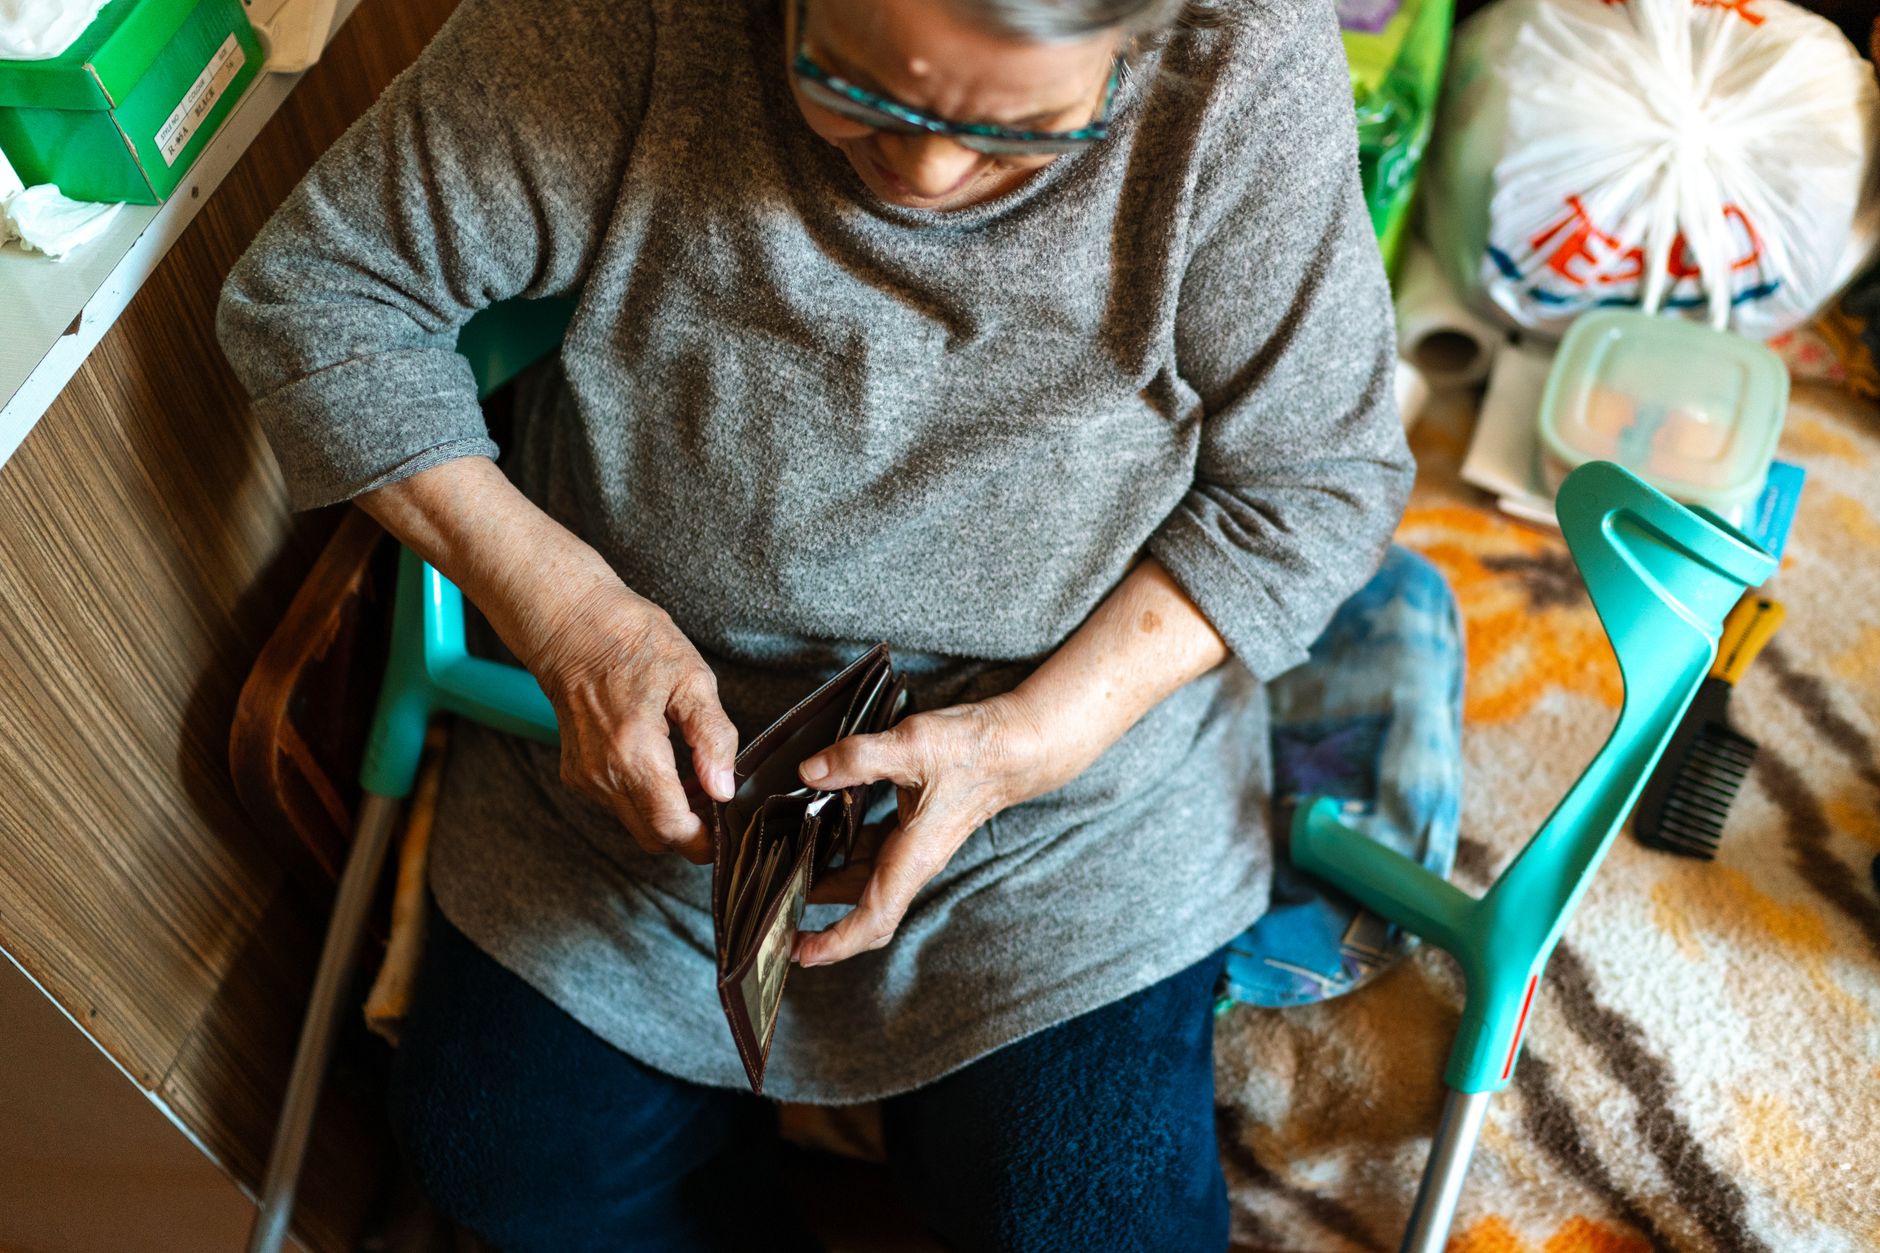
عند حلول مرحلة الشيخوخة، يتصاعد عدد المصاريف غير المتوقعة: أدوية، زيارة أخصائيين، أو حتى توظيف ممرضة منزلية. كثير من العائلات تلجأ إلى القروض الشخصية لتغطية هذه الفجوة، لكن القرض لا يعني مجرد سحب مبلغ من البنك، بل هو قرار مالي يحتاج لتقييم دقيق.
لماذا قد تحتاج قرض لتغطية رعاية كبار السن في المنزل؟
المصروفات الصحية عادةً ما تكون متقطعة وغير منتظمة. إذا كان الدخل الشهري ثابتًا، قد تجد أن ميزانية الأسرة لا تستوعب فجوة مفاجئة في النفقات. القرض الشخصي يتيح لك سحب مبلغ مرة واحدة لتسديد الفاتورة أو لتكوين صندوق احتياطي يغطي المستحقات القادمة.
الأمر ليس مجرد «نقود سريعة»، بل هو وسيلة لتجنب اللجوء إلى القروض ذات الفوائد المتصاعدة أو إلى بطاقات الائتمان التي قد تضر بالسجل الائتماني إذا لم تُسدَد في موعدها.
حساب التكاليف الفعلية قبل التقديم
ابدأ برسم جدول بسيط للمصاريف المتوقعة للستة أشهر القادمين:
- أدوية ثابتة (مثلاً، أدوية ضغط الدم أو السكري)
- جلسات علاج طبيعي أو زيارات أخصائيين
- تكلفة ممرضة منزلية، إذا كانت ضرورية
- مستلزمات طبية (قضابات، أدوات قياس ضغط …)
- نسبة للطوارئ، لتغطية أي حالة غير متوقعة
اجمع القيم لتعرف المبلغ الإجمالي. لا تنسَ أن تضيف 10‑15٪ احتياطي لتغطي أي زيادة غير محسوبة. المجموع هو الحد الأدنى الذي تحتاج لسحب القرض منه.
معايير اختيار القرض المناسب
بعد ما عرفنا المبلغ المطلوب، ينتقل البحث إلى العروض المتاحة. هناك ثلاثة عوامل رئيسية يجب التركيز عليها:
- معدل الفائدة الفعلي (APR): حتى لو كان الإعلان يروّج فائدة 5٪، قد تكون هناك رسوم إدارية تجعل APR أعلى. اختر القرض بأقل APR ممكن.
- مدة السداد: مدة أقصر تقلل الفائدة الكلية، لكن قد تزيد القسط الشهري. احرص على أن يكون القسط ضمن قدرتك دون ضغط على الميزانية.
- الرسوم الإضافية: بعض البنوك تفرض رسوم سحب، رسوم سداد مبكر، أو رسوم تقييم القرض. احسب كل هذه التكلفة قبل اتخاذ القرار.
قارن بين العروض عبر منصات المقارنة الإلكترونية أو استشارة مستشار مالي موثوق. لا تستند إلى مجرد إعلانات جذابة.
خطوات تقديم الطلب وتجنب الفخاخ
1. تحضير المستندات: كشف حساب بنكي لآخر ثلاثة شهور، شهادة راتب أو إقرار ضريبي، وهوية سارية.
2. تحديد القرض المطلوب: لا تتردد في طلب مبلغ أكبر من ما تحتاجه لتجنب طلب قرض آخر لاحقًا، لكن لا تبالغ؛ الفائدة تُحسب على المبلغ الكامل.
3. التحقق من الشروط الدقيقة: اقرأ بنود العقد بدقة، خاصة ما يتعلق بالدفعات المتأخرة والعقوبات.
4. تأمين القرض إن أمكن: بعض المؤسسات توفر خيار تأمين القرض مقابل قسط إضافي. إذا كان دخلك غير مستقر، قد يكون هذا خيارًا جيدًا.
5. متابعة السداد: استخدم تطبيق بنكي لتذكيرك بالمواعيد. سداد القسط في الوقت المحدد يحافظ على سجل الائتمان ويقلل تكلفة الفائدة المتراكمة.
هل القرض هو الحل الأخير؟
قبل أن تلتزم بأي قرض، جرّب بدائل أخرى:
- الاستفادة من برامج الدعم الحكومي أو التأمين الصحي الذي يغطي جزءًا من الخدمات.
- التفاوض مع مقدمي الخدمة للحصول على خصومات أو خطط دفع مرنة.
- الاستعانة بأقرب أفراد العائلة لتقاسم العبء المالي مؤقتًا.
في النهاية، القرض الشخصي هو أداة، وتحديد ما إذا كان أداة مناسبة يعتمد على وضوح الحسابات والقدرة على السداد. إذا ما تم استخدامه بذكاء، يمكن أن يخفف الضغط النفسي ويضمن استقرار رعاية كبار السن في المنزل دون أن يرهق ميزانية الأسرة.
تذكر أن كل قرار مالّي يتطلب صبرًا وتدقيقًا. لا تسمح للضغط الفوري بأن يدفعك لتوقيع عقد لم تفهم جميع تفاصيله. حساباتك، صحتك وصحة أحبائك تستحقان الوقت والجهد.

