
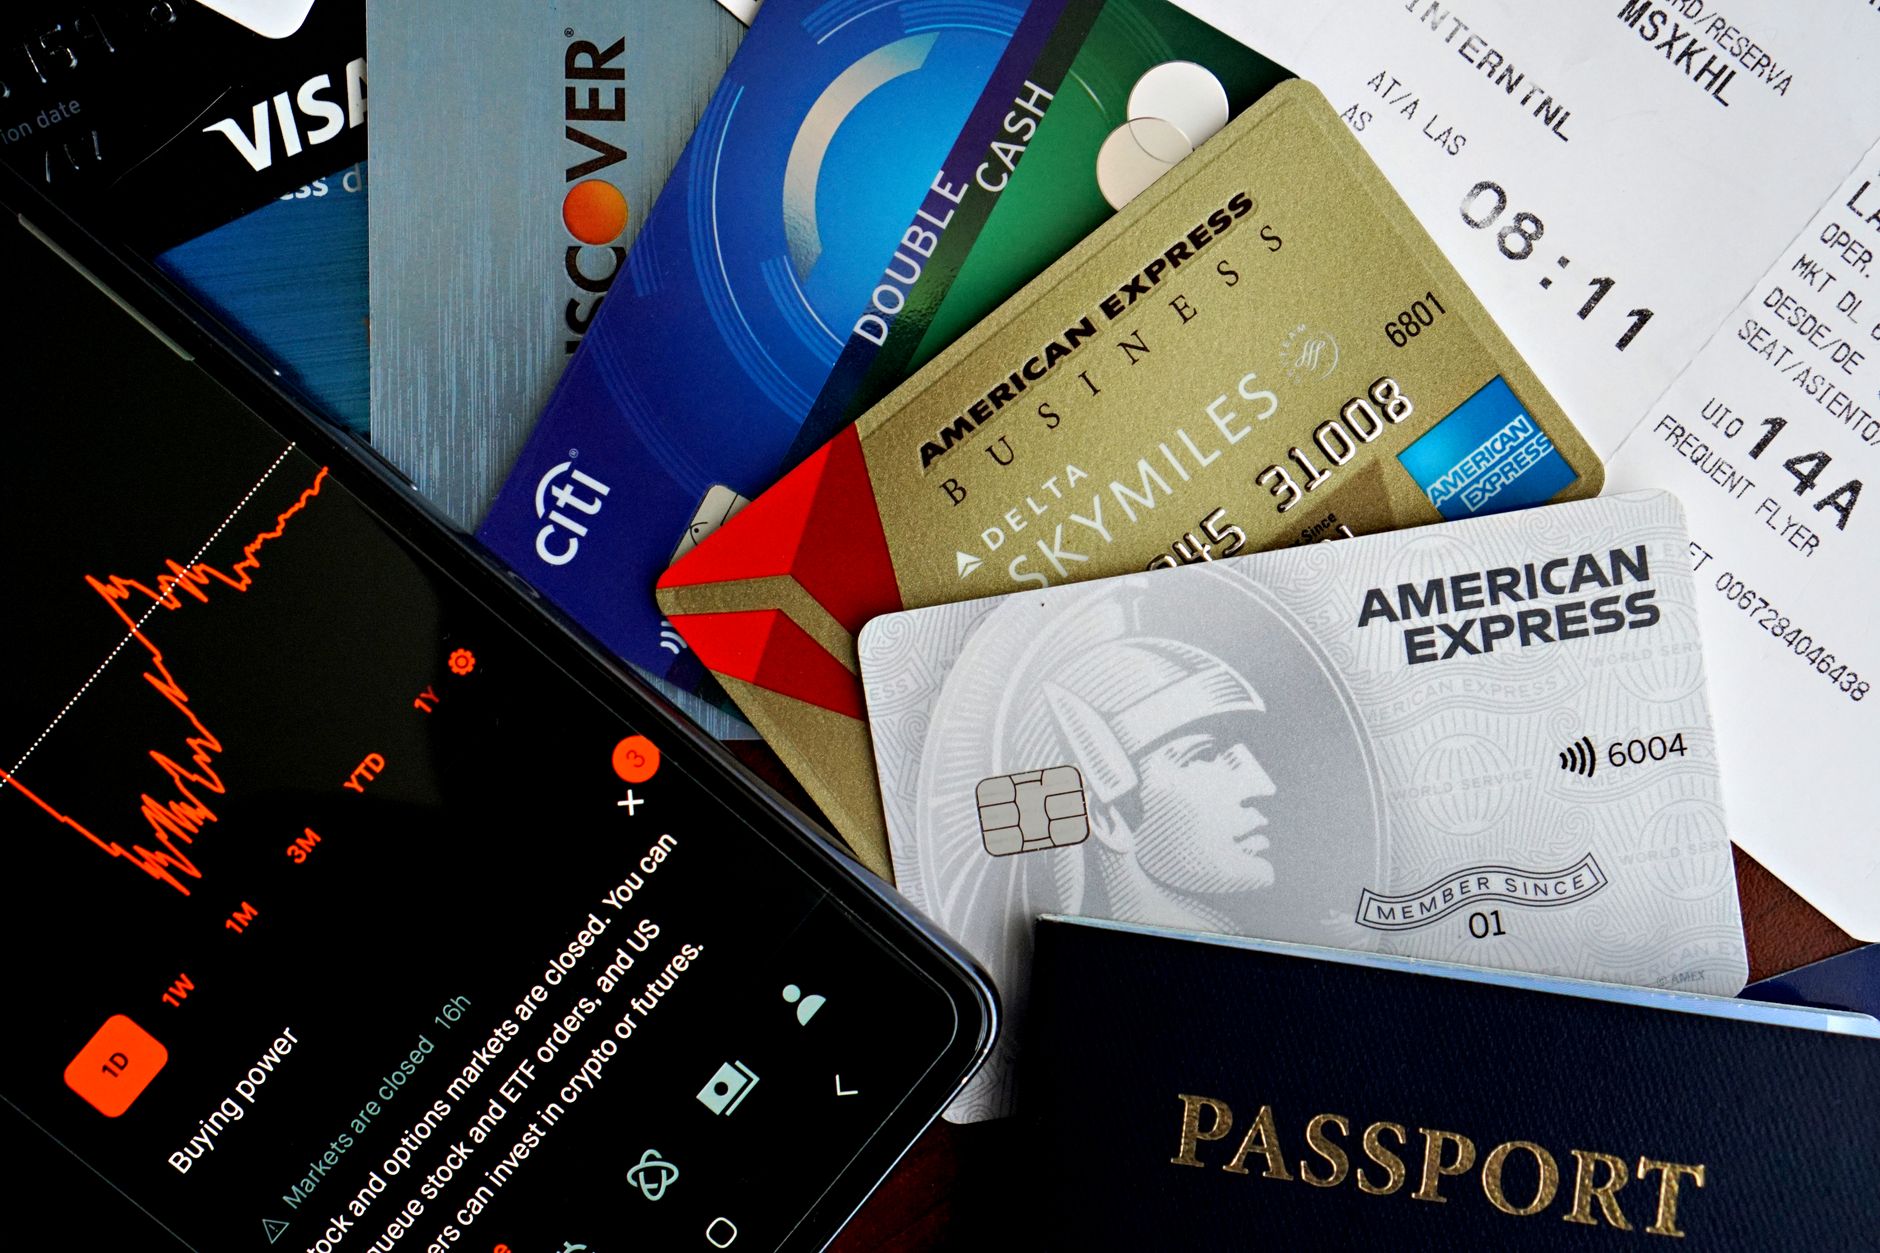
في السنوات الأخيرة شهدت أسواق الخليج نمواً ملحوظاً في انتشار البطاقات الائتمانية، مما جعل اختيار البطاقة المناسبة أمراً حيوياً لكل مستثمر ومستهلك. تختلف البطاقات من حيث الرسوم السنوية، نسب المكافآت، وشروط السحب النقدي، لذا فإن الفهم العميق لهذه الفروقات يمكن أن يوفر لك آلاف الريالات سنوياً.
سيتناول هذا المقال مقارنة مفصلة بين أبرز البطاقات المتاحة في السعودية، الإمارات، قطر، والكويت، مع توضيح كيفية قياس العائد الصافي بعد خصم جميع الرسوم. هدفنا هو تمكينك من اتخاذ قرار مبني على بيانات واقعية وليس على إعلانات التسويق.
- تفاوت الرسوم السنوية بين البنوك الخليجية.
- نسب المكافآت تختلف باختلاف الفئة والاستخدام.
- أهمية حساب العائد الصافي بعد خصم الرسوم.
- أفضل الاستراتيجيات للاستفادة من برامج الولاء.
مقارنة الرسوم السنوية للبطاقات الائتمانية
تُعد الرسوم السنوية العنصر الأول الذي يحدد تكلفة امتلاك بطاقة ائتمان. في السعودية، تتراوح الرسوم بين 150 ريال للبطاقات الأساسية إلى 1200 ريال للبطاقات المميزة مثل “ماستركارد بلايت”. في الإمارات، تتفاوت بين 250 درهم للبطاقات القياسية إلى 1500 درهم للبطاقات الفاخرة مثل “سيتي بريستيج”. أما في قطر، فتتراوح الرسوم ما بين 100 ريال للبطاقات العادية إلى 800 ريال للبطاقات الذهبية. في الكويت، تتراوح الرسوم بين 20 دينار للبطاقات الأساسية إلى 150 دينار للبطاقات الفاخرة.
العوامل المؤثرة في تحديد الرسوم
تحدد البنوك الرسوم بناءً على عدة عوامل: فئة العميل (أفراد أو شركات)، سقف الائتمان الممنوح، وعدد المميزات الإضافية مثل التأمين على السفر أو الدخول إلى صالات المطارات. كما أن بعض البنوك تقدم إلغاء الرسوم في السنة الأولى كحافز لجذب العملاء الجدد.
أنواع المكافآت وبرامج الولاء
تقدم البنوك الخليجية مجموعة متنوعة من برامج المكافآت لتشجيع الإنفاق. في السعودية، يفضل العملاء برنامج “نقطة لكل ريال” حيث يمكن تحويل النقاط إلى قسائم شراء أو رحلات طيران. في الإمارات، يركز البرنامج على “نسبة استرداد نقدي” تصل إلى 5٪ على الفئات المحددة مثل المطاعم والسفر. قطر تعتمد على برنامج “نقطة سفر” يتكامل مع شركات الطيران القطرية لتوفير رحلات مجانية. الكويت تقدم مزيجاً من النقاط والخصومات على المتاجر المحلية.
كيفية تعظيم الفائدة
للحصول على أعلى عائد، يجب على المستخدمين ربط بطاقاتهم بالأنشطة التي تمنح أعلى نسبة مكافأة، واستخدام البطاقات المتعددة لتغطية فئات الإنفاق المختلفة. على سبيل المثال، يمكن استخدام بطاقة “ماستركارد جولد” في الإمارات للإنفاق على المطاعم، بينما تُستَخدم بطاقة “فيزا برايم” في السعودية للشراء عبر الإنترنت للحصول على نقاط إضافية.
| البطاقة | الرسوم السنوية | نسبة المكافأة |
|---|---|---|
| Visa Classic (السعودية) | 150 ريال | 1٪ استرداد نقدي |
| Mastercard Gold (الإمارات) | 750 درهم | 2٪ استرداد نقدي |
| Citi Prestige (قطر) | 600 ريال | 3.5٪ استرداد نقدي |
| Al Ahli Platinum (الكويت) | 100 دينار | 2.5٪ استرداد نقدي |
كيفية اختيار البطاقة الأنسب لاحتياجاتك
قبل اتخاذ قرار الاشتراك، يجب تقييم ثلاثة محاور رئيسية: نمط الإنفاق (هل تشتري بانتظام في فئات السفر أم التسوق؟)، القدرة على سداد الرصيد (هل تدفع المبلغ المستحق كل شهر أم تحتفظ بأرصدة متبقية؟)، والاستفادة من المميزات الإضافية مثل التأمين على السفر أو الدخول إلى صالات المطارات.
- إذا كان إنفاقك يتركز على السفر، فاختر بطاقة تقدم نقاط سفر أو نسبة مكافأة عالية على حجوزات الطيران.
- إذا كنت تدفع الرصيد بالكامل كل شهر، فركز على بطاقات ذات رسوم منخفضة أو إلغاء الرسوم في السنة الأولى.
- إذا كنت تستفيد من خدمات إضافية مثل التأمين الصحي أو حماية الشراء، فاختر بطاقة تشمل هذه الخدمات ضمن الرسوم.
نصيحة عملية: احرص على مراجعة كشف الحساب الشهري لتتبع الرسوم الخفية مثل رسوم السحب النقدي أو رسوم التحويل الدولي، فإهمال هذه التفاصيل قد يقلل من العائد الصافي للبطاقة بنسبة تصل إلى 3٪.
تأثير الرسوم على العائد الصافي
عند حساب العائد الصافي، يجب خصم جميع الرسوم من إجمالي المكافآت المتحصلة. على سبيل المثال، إذا حصلت على مكافأة بقيمة 500 ريال من بطاقة برسوم سنوية 800 ريال، فإن العائد الصافي يصبح سالباً (-300 ريال). بالمقابل، بطاقة برسوم 200 ريال ومكافأة 300 ريال تحقق عائدًا صافيًا إيجابيًا قدره 100 ريال. لذا، من الضروري مقارنة النسبة المئوية للعائد الصافي وليس فقط نسبة المكافأة.
- احسب إجمالي الإنفاق السنوي المتوقع.
- حدد نسبة المكافأة المتوقعة بناءً على الفئات المستهدفة.
- اطرح الرسوم السنوية وأي رسوم إضافية.
- قارن النتيجة مع البدائل المتاحة للحصول على أعلى عائد صافي.
المال لا يزداد إلا بتقليل النفقات وزيادة العوائد.
— مقولة مالية شائعة
❓ الأسئلة الشائعة
هل يمكن إلغاء الرسوم السنوية للبطاقة بعد عام من الاستخدام؟
نعم، بعض البنوك تقدم إلغاء الرسوم إذا تم إنفاق مبلغ معين (مثلاً 50,000 ريال) خلال السنة الأولى.
ما الفرق بين المكافأة النقدية ونقاط السفر؟
المكافأة النقدية تُصرف كرصيد في حسابك أو تُحوّل إلى نقود، بينما نقاط السفر تُستبدل برحلات أو ترقية مقاعد.
هل تُفرض رسوم على تحويل العملة عند الشراء عبر الإنترنت من خارج الخليج؟
غالباً تُفرض رسوم تحويل عملة تتراوح بين 1٪ إلى 3٪ حسب البنك ونوع البطاقة.
كيف يمكن تحسين نسبة المكافأة إذا كنت تسافر كثيراً؟
اختر بطاقات شراكة مع شركات الطيران المحلية وتأكد من تسجيل رحلاتك عبر برنامج الولاء الخاص بالبطاقة.
الخلاصة
في النهاية، اختيار البطاقة الائتمانية المثالية في الخليج يعتمد على فهمك العميق للرسوم، نسب المكافآت، واستخدامك الفعلي للبطاقة. باتباع الخطوات المذكورة أعلاه وتطبيق النصائح العملية، يمكنك تحقيق عائد صافي إيجابي وتعظيم الفوائد المالية. لا تتردد في مراجعة عروض البنوك بشكل دوري، فالعروض تتجدد باستمرار وقد تجد بطاقة أفضل تناسب احتياجاتك المتغيرة.

