
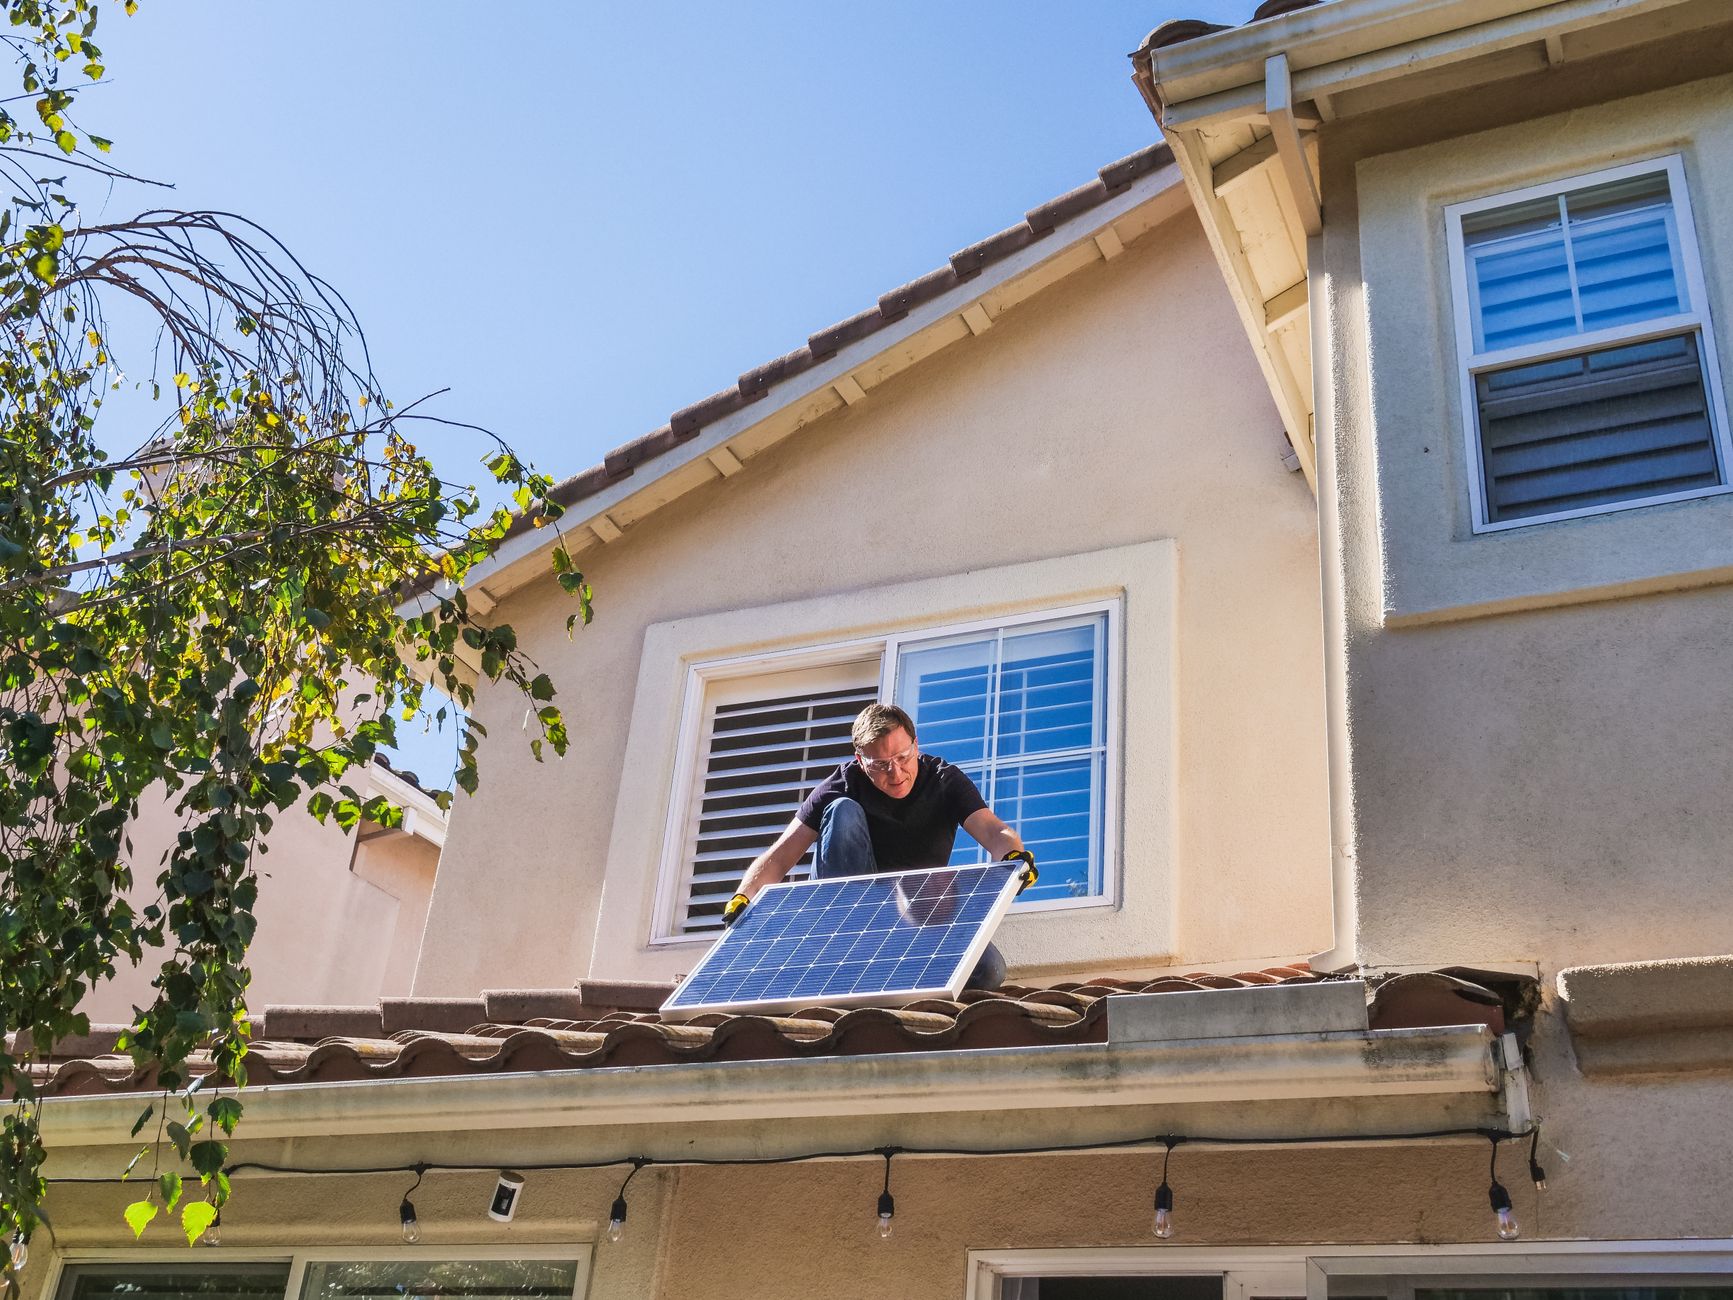
الاستثمار في الطاقة المتجددة داخل المنزل لم يعد خيارًا فاخًا؛ صار قرارًا اقتصاديًا وشرعيًا. الصكوك الخضراء التي أطلقتها بعض البنوك الإسلامية توفر طريقة مباشرة للحصول على تمويل حلال لتثبيت أنظمة شمسية أو حلول عزل حراري صديقة للبيئة.
ما هي الصكوك الخضراء؟
الصكوك الخضراء هي أدوات تمويل إسلامية تُصدر لدعم مشروعات ذات أثر بيئي إيجابي. يشبه ذلك السندات الخضراء في التمويل التقليدي، لكن يبقى الالتزام بالضوابط الشرعية في صدارة بنية الصكوك. الفائدة تتجسد في عائد ثابت للمستثمر، بينما يُستثمر المال في مشاريع تقليل الانبعاثات أو تحسين كفاءة الطاقة.
لماذا تختار الصكوك لتجهيز منزل مستدام؟
المنزل المستدام يحتاج إلى رأس مال أولي لتغطية الألواح الشمسية، بطاريات التخزين، أو نظام تحكم ذكي. الصكوك تمنح صاحب المشروع تمويلاً بدون فائدة ربوية، وتوفر أمانًا شرعيًا للمستثمرين الذين يفضّلون الاستثمار الحلال. بالإضافة إلى ذلك، كثير من البنوك تقدم معدلات تمويل أقل للملف الأخضر، ما يعني تقليل التكلفة الإجمالية للتمويل.
الخطوات العملية للحصول على صكوك خضراء
- تحديد حجم الاستهلاك الحالي وتوقع الزيادة بعد تركيب النظام.
- إعداد دراسة جدوى بيئية واقتصادية معتمدة من خبير شمسية.
- اختيار البنك الإسلامي الذي يقدم صكوك خضراء، ومراجعة شروط الإصدار.
- تقديم ملف يتضمن عقد المقاول، شهادة كفاءة الطاقة، وموافقة هيئة الرقابة الشرعية.
- الحصول على موافقة الصك، ثم توقيع عقد التمويل والبدء في التنفيذ.
الخطوة الأولى: تقييم احتياجاتك المنزلية
ابدأ بحساب متوسط استهلاك الكهرباء الشهري من الفاتورة الأخيرة. بعد ذلك، احسب القدرة اللازمة لتوليد الطاقة المطلوبة عبر برنامج محاكاة أو استشارة فني. عادةً ما يحتاج منزل متوسط الحجم إلى نظام قدرة 5‑7 كيلوواط لتغطية 60‑70% من الاستهلاك.
الخطوة الثانية: اختيار البنك الإسلامي المناسب
ليس كل بنك إسلامي يقدم صكوك خضراء. ابحث عن المصارف التي أعلنّت عن برامج تمويل صديقة للبيئة، مثل بنك الازدهار أو مصرف المستقبل. قارن بين نسب التمويل، مدة السداد، وتكلفة التأمين الشرعي. بعض البنوك تسمح بتمويل يصل إلى 80% من قيمة المشروع، والباقي يدفع من المدخرات الشخصية.
الخطوة الثالثة: إعداد المستندات الشرعية
الهيئة الشرعية تُستشار لتصديق العقود والتأكد من توافقها مع مبادئ التمويل الإسلامي. الوثائق المطلوبة تشمل: عقد شراء الألواح الشمسية، اتفاقية صيانة، شهادة كفاءة الطاقة (IEE)، وتقرير جدوى يوضح العائد الاقتصادي والبيئي. كل وثيقة تُرفق ببيان يوضح أن العائد يأتي من بيع الكهرباء الزائدة أو توفير فواتير الطاقة.
نموذج عملي: عائلة في الرياض
عائلة أحمد وسمية قررت تركيب نظام شمسية بقدرة 6 كيلوواط لتغطية استهلاكهم الشهري البالغ 450 كيلوواط‑ساعة. بعد دراسة جدوى، توصلوا إلى أن تكلفة المشروع 120,000 ريال. توجهوا إلى بنك إسلامي يقدم صكوك خضراء، وطلبوا تمويلًا بنسبة 75% (90,000 ريال) على مدة 10 سنوات. تم إقرار الصك بعد استيفاء جميع المتطلبات الشرعية، وبدأوا السداد من تدفق توفير الفاتورة الشهري.
إدارة المخاطر وضمان السداد
الصكوك تُصنّف كأدوات ذات مخاطر منخفضة، لأن العائد مرتبط مباشرة بمبيعات الطاقة أو توفير فواتير. ومع ذلك، يجب أن يراعي المستثمر احتمال تقلب أسعار الطاقة أو صعوبة صيانة النظام. من الأفضل تضمين بند صيانة متكامل في العقد لضمان استمرارية الإنتاج.
الخطوة الأخيرة: متابعة الأداء
بعد تشغيل النظام، تُرسل تقارير شهرية إلى البنك لتوثيق حجم الإنتاج الفعلي. هذه التقارير تُستَخدَم لتحديث العائد وتحديد مدى التزام المستفيد بسداد الأقساط. إن كان هناك فائض إنتاج، يمكن للمستفيد تحويله إلى شبكة الطاقة الوطنية وتحقيق إيرادات إضافية.
باختصار، الصكوك الخضراء تفتح بابًا جديدًا للتمويل الحلال في قطاع الطاقة المنزلية. من خلال متابعة الخطوات السابقة، يستطيع أي رائد أو أسرة تحويل منزلهم إلى مشروع مستدام يحقق وفورات مالية ويُحافظ على مبادئ الشريعة.

