Wie Sie Solar- und Windenergie zum Hauptbestandteil Ihres Ruhestandsfonds machen
Praktischer Leitfaden, wie Sie in erneuerbare Energien investieren, um ein sicheres und stabiles Einkommen nach der Pension zu erzielen.

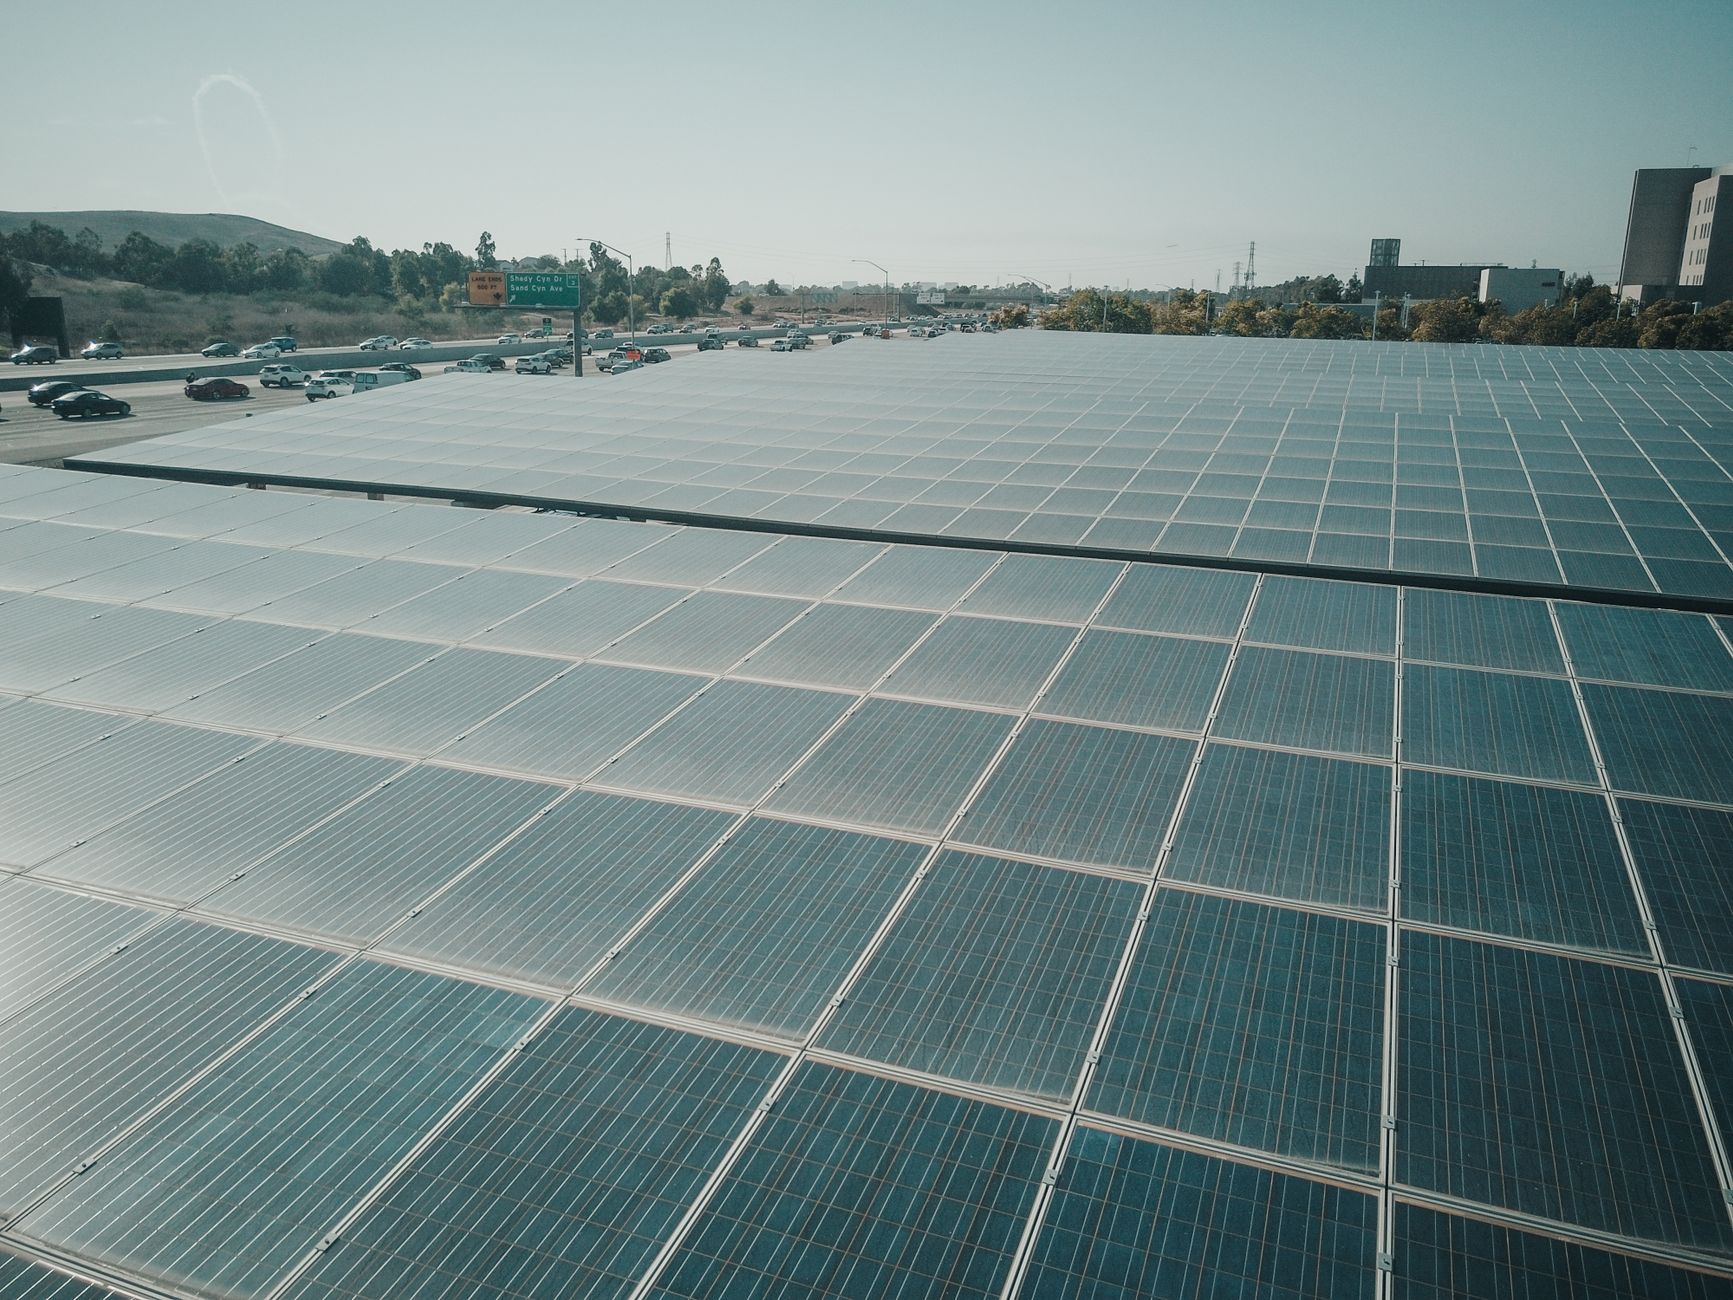
Nach jahrelanger Arbeit suchen die meisten von uns nach einer stabilen Einkommensquelle, die nicht mit den Marktschwankungen schwankt. Ein aufkommender Trend der letzten Jahre ist die Integration von Projekten für erneuerbare Energien – wie Solar- und Windkraft – in das Ruhestandsportfolio. Die Idee ist nicht nur eine Umweltmode, sondern eine echte Möglichkeit, einen kontinuierlichen Cashflow mit geringerem Risiko als bei einigen traditionellen Anlagen zu generieren.
Warum erneuerbare Energien?
Erstens sind Stromabnahmeverträge (PPA), die zwischen Projektentwicklern und Stromversorgern abgeschlossen werden, in der Regel für 15–20 Jahre ausgelegt und sichern feste Einnahmen. Zweitens bieten Regierungen in vielen Ländern steuerliche Anreize und Befreiungen für Gewinne aus grünen Projekten, was die Nettorendite erhöht. Drittens sind die Kosten für den Bau eines Solarkraftwerks oder einer Windkraftanlage in den letzten zwei Jahrzehnten deutlich gesunken, was den Einstieg in diesen Sektor einfacher und kostengünstiger macht.
Praktische Wege zur Investition in erneuerbare Energien
Nicht jeder Investor hat die Möglichkeit, ein ganzes Solarkraftwerk zu kaufen. Es gibt jedoch mehrere Wege, die ein Rentner je nach Wunsch nach Beteiligung und Risikobereitschaft wählen kann.
- Börsengehandelte Fonds (REITs) mit Fokus auf grüne Energie: Fonds wie Global Green Energy REIT kaufen und betreiben Solaranlagen und Windkraftanlagen und schütteln die Gewinne regelmäßig an die Aktionäre aus. Der Investor erhält eine Ausschüttungsrendite, die in der Regel zwischen 5–7 % pro Jahr liegt, mit möglicher leichter Schwankung des Aktienkurses.
- Grüne Anleihen: Regierungen und Energieunternehmen geben Anleihen aus, die speziell zur Finanzierung nachhaltiger Projekte bestimmt sind. Diese Anleihen haben eine feste Verzinsung und sind oft mit einer hohen Bonität bewertet, was sie für Rentner geeignet macht, die Stabilität suchen.
- Kollektive Investitionen über Finanzierungsplattformen: Plattformen wie Greencrowd ermöglichen den Kauf kleiner Anteile an lokalen Solarprojekten. Der Investor legt einen bescheidenen Betrag an (z. B. 5000–10000 Riāl) und erhält einen Anteil an den Projekterlösen nach Abzug der Kosten.
- Direkter Kauf kleiner Projekte: Wenn Sie Erfahrung haben oder ein einfaches Projekt selbst verwalten möchten, können Sie ein Grundstück erwerben, Solarmodule auf dem Dach oder in der Nähe installieren und den erzeugten Strom an das Versorgungsunternehmen verkaufen.
Schritte zur Erstellung eines Investitionsplans für erneuerbare Energien im Ruhestandsfonds
1. Bestimmung des Risikoprofils: Als Rentner sollte der Anteil der volatilen Vermögenswerte 15–20 % des Gesamtfonds nicht überschreiten. Erneuerbare Energien gelten als Vermögenswert mit mittlerem Risiko.
2. Analyse der Nettorendite: Berechnen Sie die Rendite nach Abzug von Steuern, Wartungskosten und Verwaltungsgebühren. Beispiel: Wenn die Fondsrendite vor Steuern 6 % beträgt und nach Abzug von 15 % Einkommensteuer bleibt, liegt die Nettorendite bei etwa 5,1 %.
3. Auswahl der geeigneten Instrumente: Wenn Sie wenig Finanzkenntnisse haben, beginnen Sie mit REITs oder grünen Anleihen, da diese eine nahezu automatische Verwaltung erfordern. Wenn Sie Ihre Vermögenswerte selbst verwalten, ziehen Sie kollektive Investitionen in Betracht, um direkte Erfahrungen zu sammeln, ohne großes Kapital benötigen zu müssen.
4. Festlegung der Investitionsdauer: Die meisten Verträge für erneuerbare Energien laufen nicht vor 15 Jahren ab. Stellen Sie daher sicher, dass Sie im übrigen Teil des Fonds ausreichend Liquidität haben, um Ihren täglichen Bedarf zu decken.
5. Regelmäßige Überprüfung: Überprüfen Sie die Leistung ein- oder zweimal im Jahr und zögern Sie nicht, den Anteil anzupassen, wenn Sie unerwartete Schwankungen bemerken oder wenn steuerliche Anreize steigen.
Risikominderung durch Diversifizierung grüner Anlagen
Wie bei jedem Portfolio gilt: Legen Sie nicht alle Eier in einen Korb. Die Kombination aus REITs, grünen Anleihen und kollektiven Investitionen bietet eine Mischung aus höherer Liquidität (REITs), Stabilität (Anleihen) und Potenzial für höhere Renditen (kollektive Investitionen). Ebenso verringert die geografische Streuung der Projekte den Einfluss eines Ausfalls eines Standorts aufgrund unerwarteter Wetterbedingungen.
Praxisbeispiele aus der arabischen Region
In Saudi-Arabien hat das Unternehmen ACWA Power ein Solarprojekt mit einer Leistung von 300 Megawatt gestartet und ermöglichte es einzelnen Investoren, über die Plattform Nasdaq Dubai Anteile am Projekt zu erwerben. Die Ausschüttung an die Aktionäre betrug im ersten Jahr 6,2 %, mit der Erwartung, dass sie während der gesamten Vertragslaufzeit anhält.
In den Vereinigten Arabischen Emiraten wurde die erste staatliche grüne Anleihe im Wert von 1 Milliarde Dirham ausgegeben, um Solaranlagen auf Dächern zu finanzieren. Die Anleger, die diese Anleihen kauften, erhielten eine feste Verzinsung von 4,5 % pro Jahr, wobei die Steuer auf die Zinsen entfiel.
Abschließende Tipps für Rentner, die in erneuerbare Energien investieren möchten
• Gehen Sie nicht überhastet vor: Beginnen Sie mit einem kleinen Betrag über eine Crowdfunding-Plattform, um die Leistung zu testen, bevor Sie das Engagement erhöhen.
• Behalten Sie die Gesetzgebung im Blick: Viele Länder fügen neue Anreize hinzu oder ändern ihre Steuerpolitik, was die tatsächliche Rendite erhöhen oder verringern kann.
• Konsultieren Sie einen Experten: Auch wenn Ihre Investition klein ist, kann die Beratung durch einen Finanzberater mit Erfahrung in grünen Projekten kostspielige Fehler vermeiden.
• Bewahren Sie die Liquidität des Fonds: Halten Sie einen großen Teil des Fonds in liquiden Vermögenswerten (wie Sparkonten oder kurzfristigen Anleihen), um unerwartete Ausgaben zu decken, und investieren Sie nicht Ihr gesamtes Vermögen in langfristige Projekte.
Zusammenfassend ist erneuerbare Energie nicht nur eine umweltfreundliche Wahl, sondern ein finanzielles Instrument, das die Lücke zwischen dem Bedarf nach einem stabilen Einkommen und dem Wunsch nach Vermögenswachstum schließt. Indem Sie die genannten praktischen Schritte befolgen, können Sie diesen Sektor in Ihren Ruhestandsfonds integrieren und finanzielle Sicherheit für Jahrzehnte genießen.


