
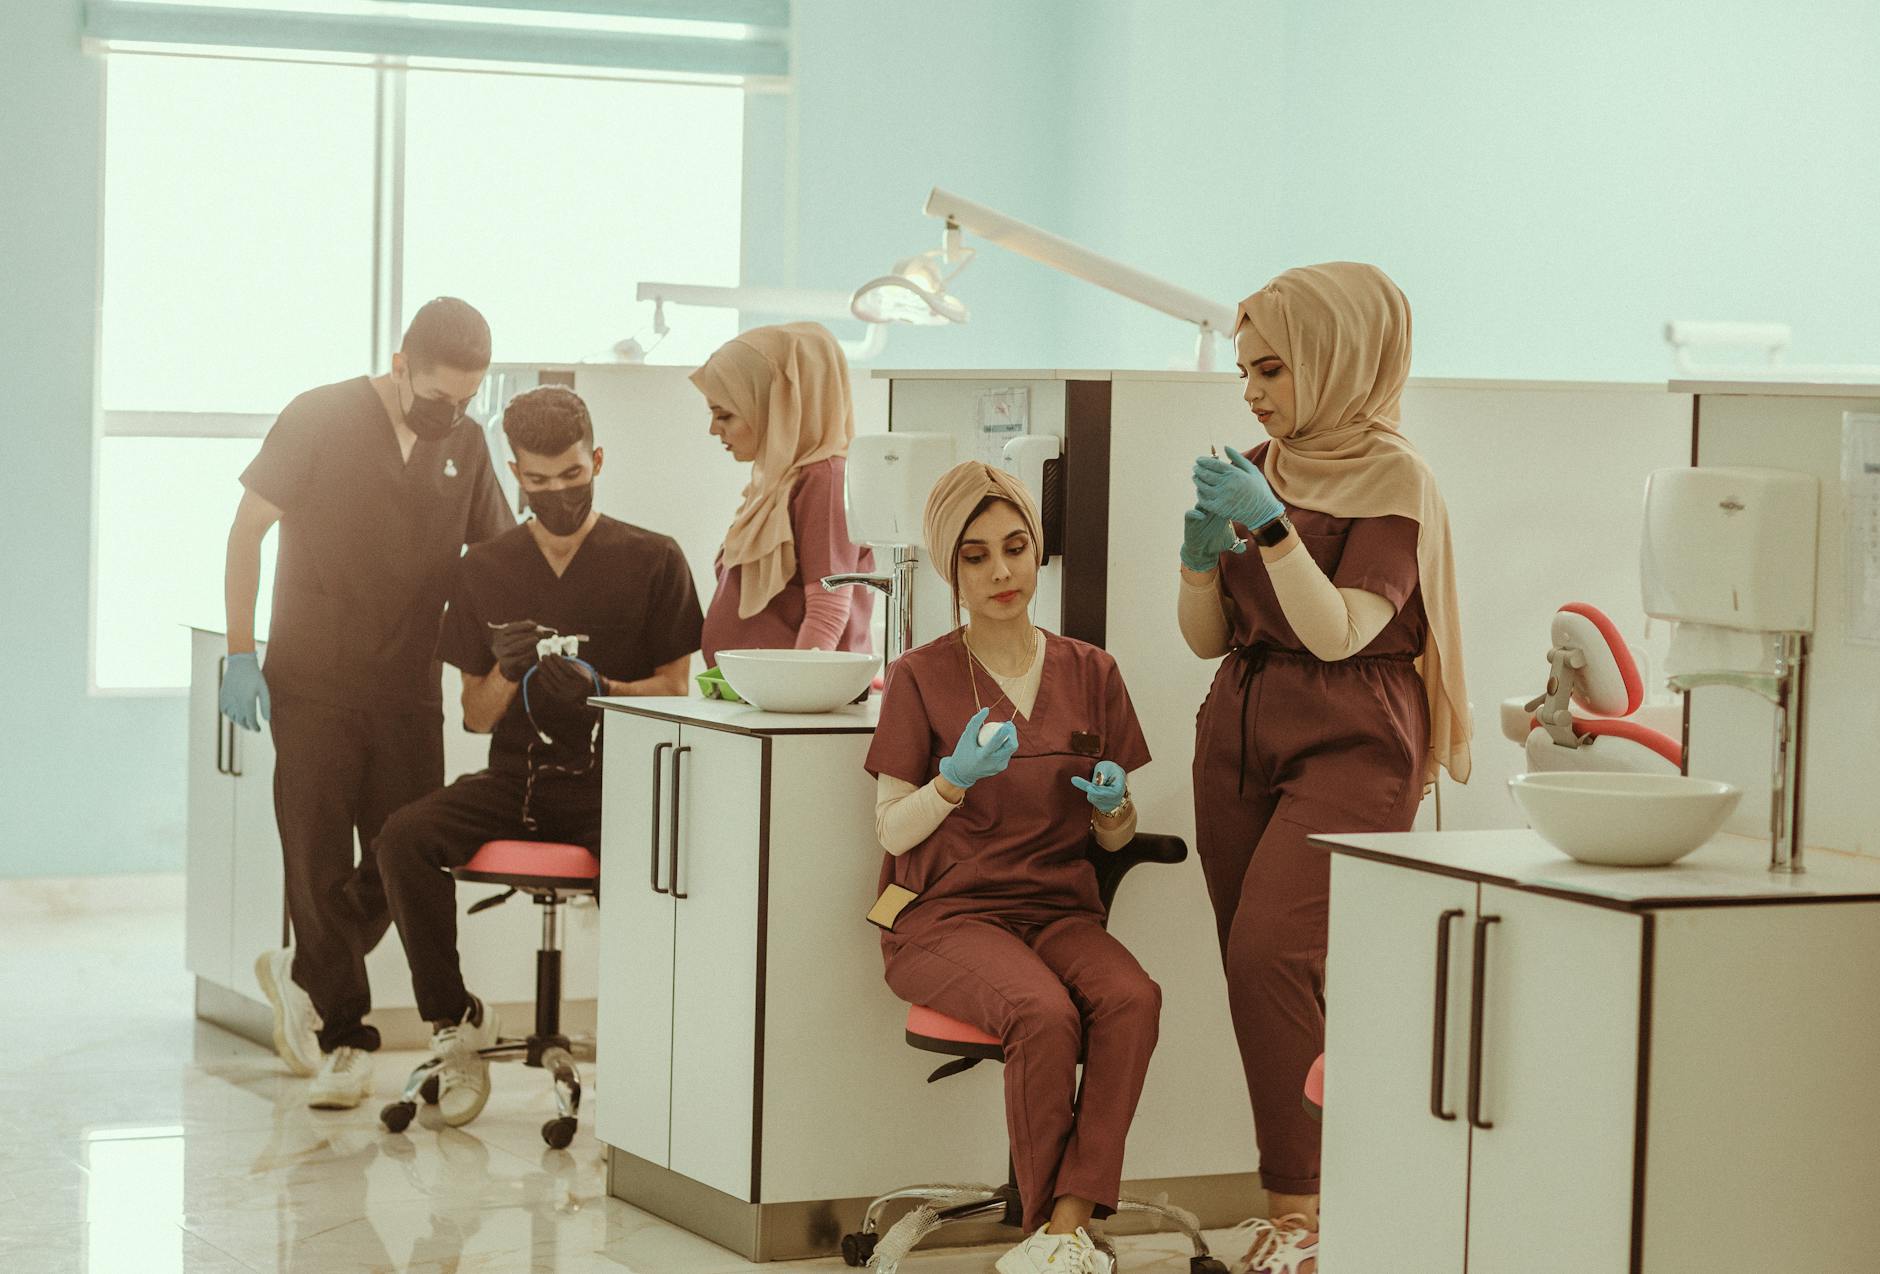
تحتاج معظم المشاريع الصحية – من عيادة أسنان إلى مستشفى خاص – إلى رأس مال كبير لتجهيز الأدوية، الأجهزة الطبية، أو توسيع المساحات. كثير من أصحاب هذه المشاريع يتساءلون: هل يمكنهم الحصول على تمويل حلال يتماشى مع الشريعة؟ الجواب نعم، وهناك عدة أدوات إسلامية تجعل العملية سهلة إذا عرفت الخطوات.
لماذا التمويل الإسلامي يناسب القطاع الصحي؟
التمويل الإسلامي يعتمد على المشاركة في الربح والخسارة أو على بيع الأصول بنظام مؤجل، وهو ما يحافظ على عدم وجود فائدة ربوية. في المجال الصحي، ذلك يعني أن البنك أو المؤسسة المالية لا تفرض ربعاً ثابتاً، بل تشارك في نجاح المشروع من خلال هوامش ربح متفق عليها. هذا يتماشى مع طبيعة الخدمات الطبية التي تهدف إلى ربح معقول دون استغلال.
خطوة 1: تحديد الفجوة المالية بدقة
قبل التوجه إلى أي بنك إسلامي، يجب أن تكون لديك حسابات واضحة للكمية المطلوبة ولمدة السداد. مثال عملي: عيادة أسنان تريد شراء جهاز تصوير شعاعي بتكلفة 150,000 ريال. بالإضافة إلى ذلك تحتاج إلى تمويل لتجديد الصالة بمبلغ 80,000 ريال. المجموع 230,000 ريال.
احسب التكاليف الإضافية مثل الصيانة، التدريب، وتكاليف تشغيلية أولية لمدة ستة أشهر. هذه الأرقام ستظهر في ملف طلب التمويل وستسهل على البنك تقييم الطلب.
خطوة 2: اختيار الأداة المالية المناسبة
هناك خياران رئيسيان: المرابحة أو الصكوك الإسلامية. المرابحة مناسبة عندما تريد تمويل أصناف ملموسة مثل أجهزة أو مباني. البنك يشتري الأصل ثم يبيعك إياه بسعر أعلى يُسدد على أقساط. الصكوك تُستعمل عندما يكون الهدف تمويل مشروع كبير أو مجموعة أصول، حيث يصدر المستثمر صكوك بتمويل مقسط يتم سدادها من عوائد المشروع.
مثلاً، إذا كان تمويلك يقتصر على جهاز واحد، فالمرابحة غالباً تكون أسرع وأبسط. أما إذا كان المشروع يتضمن عدة أصول وتحتاج إلى تمويل طويل الأجل، قد تكون الصكوك خياراً مناسباً.
خطوة 3: اختيار البنك الإسلامي المناسب
ليس كل بنك إسلامي يملك خبرة في تمويل القطاع الصحي. ابحث عن مؤسسات لديها سجل صكوك أو مرابحات في المجال الطبي. اسأل عن تجارب سابقة، وتأكد من وجود فريق متخصص يفهم احتياجات المستشفيات أو العيادات.
قائمة مختصرة قد تشمل: بنك الراجحي، بنك سامبا الإسلامي، بنك قطر الوطني الإسلامي. كل منهم يقدم منتجات مرابحة موجهة للمشروعات الرأسمالية.
خطوة 4: إعداد ملف طلب التمويل
الملف يجب أن يحتوي على:
- دراسة جدوى تفصيلية توضح العائد المتوقع للمشروع.
- قائمة بالمعدات أو الأصول المستهدفة مع أسعارها.
- توقعات تدفق نقدي لمدة لا تقل عن ثلاث سنوات.
- سيرة ذاتية للمالك أو الإدارة توضح الخبرة في المجال الصحي.
- إقرار بعدم وجود ديون ربوية سابقة.
بعد تقديم الملف، سيجري البنك فحصاً للضمانات. غالباً ما يُطلب رهنًا على الأصل الممول أو على عقار آخر يملكه صاحب المشروع.
خطوة 5: التفاوض على هوامش الربح وشروط السداد
المرابحة لا تعني أن البنك يضيف نسبة عشوائية؛ بل يتم الاتفاق على هامش ربح واضح ومحدد. مثال: إذا كان سعر الشراء 150,000 ريال، قد يضيف البنك 10% كهامش، فتكون القيمة الإجمالية 165,000 ريال تُسدد على أقساط شهرية لمدة 48 شهرًا.
تأكد من أن الشروط لا تتضمن أي بنود غير واضحة أو غامضة قد تُعيد الفائدة إلى الوراء.
خطوة 6: توقيع العقود والبدء في التنفيذ
بعد الاتفاق على جميع التفاصيل، سيُوقع الطرفان عقد المرابحة أو صكوك. احرص على مراجعة العقد مع مستشار قانوني مختص بالشريعة لضمان توافقه مع القواعد الفقهية.
بمجرد استلام التمويل، يمكن البدء في شراء الأجهزة أو تنفيذ التوسعات. في كثير من الحالات، يقدم البنك تقارير دورية لمتابعة سير المشروع وضمان سداد الأقساط في المواعيد المحددة.
نقطة واقعية من السوق
في عام 2023، تمويل عيادة طب أسنان في الرياض عبر مرابحة بقيمة 200,000 ريال. استغلت العيادة الهامش المتفق عليه لتوزيع التكلفة على 36 شهرًا، وتمكنت من تحقيق عائد صافي 15% خلال السنة الأولى، مما أكد فعالية النموذج المالي.
الخلاصة أن التمويل الإسلامي للقطاع الصحي ليس مجرد فكرة نظرية، بل هو خيار عملي يضمن استقرار المشروع وتوافقه مع القيم الدينية.
إخلاء مسؤولية: هذا المحتوى لأغراض تعليمية وإعلامية فقط ولا يُعد نصيحة مالية أو استثمارية. استشر مختصاً قبل اتخاذ أي قرار مالي.

