
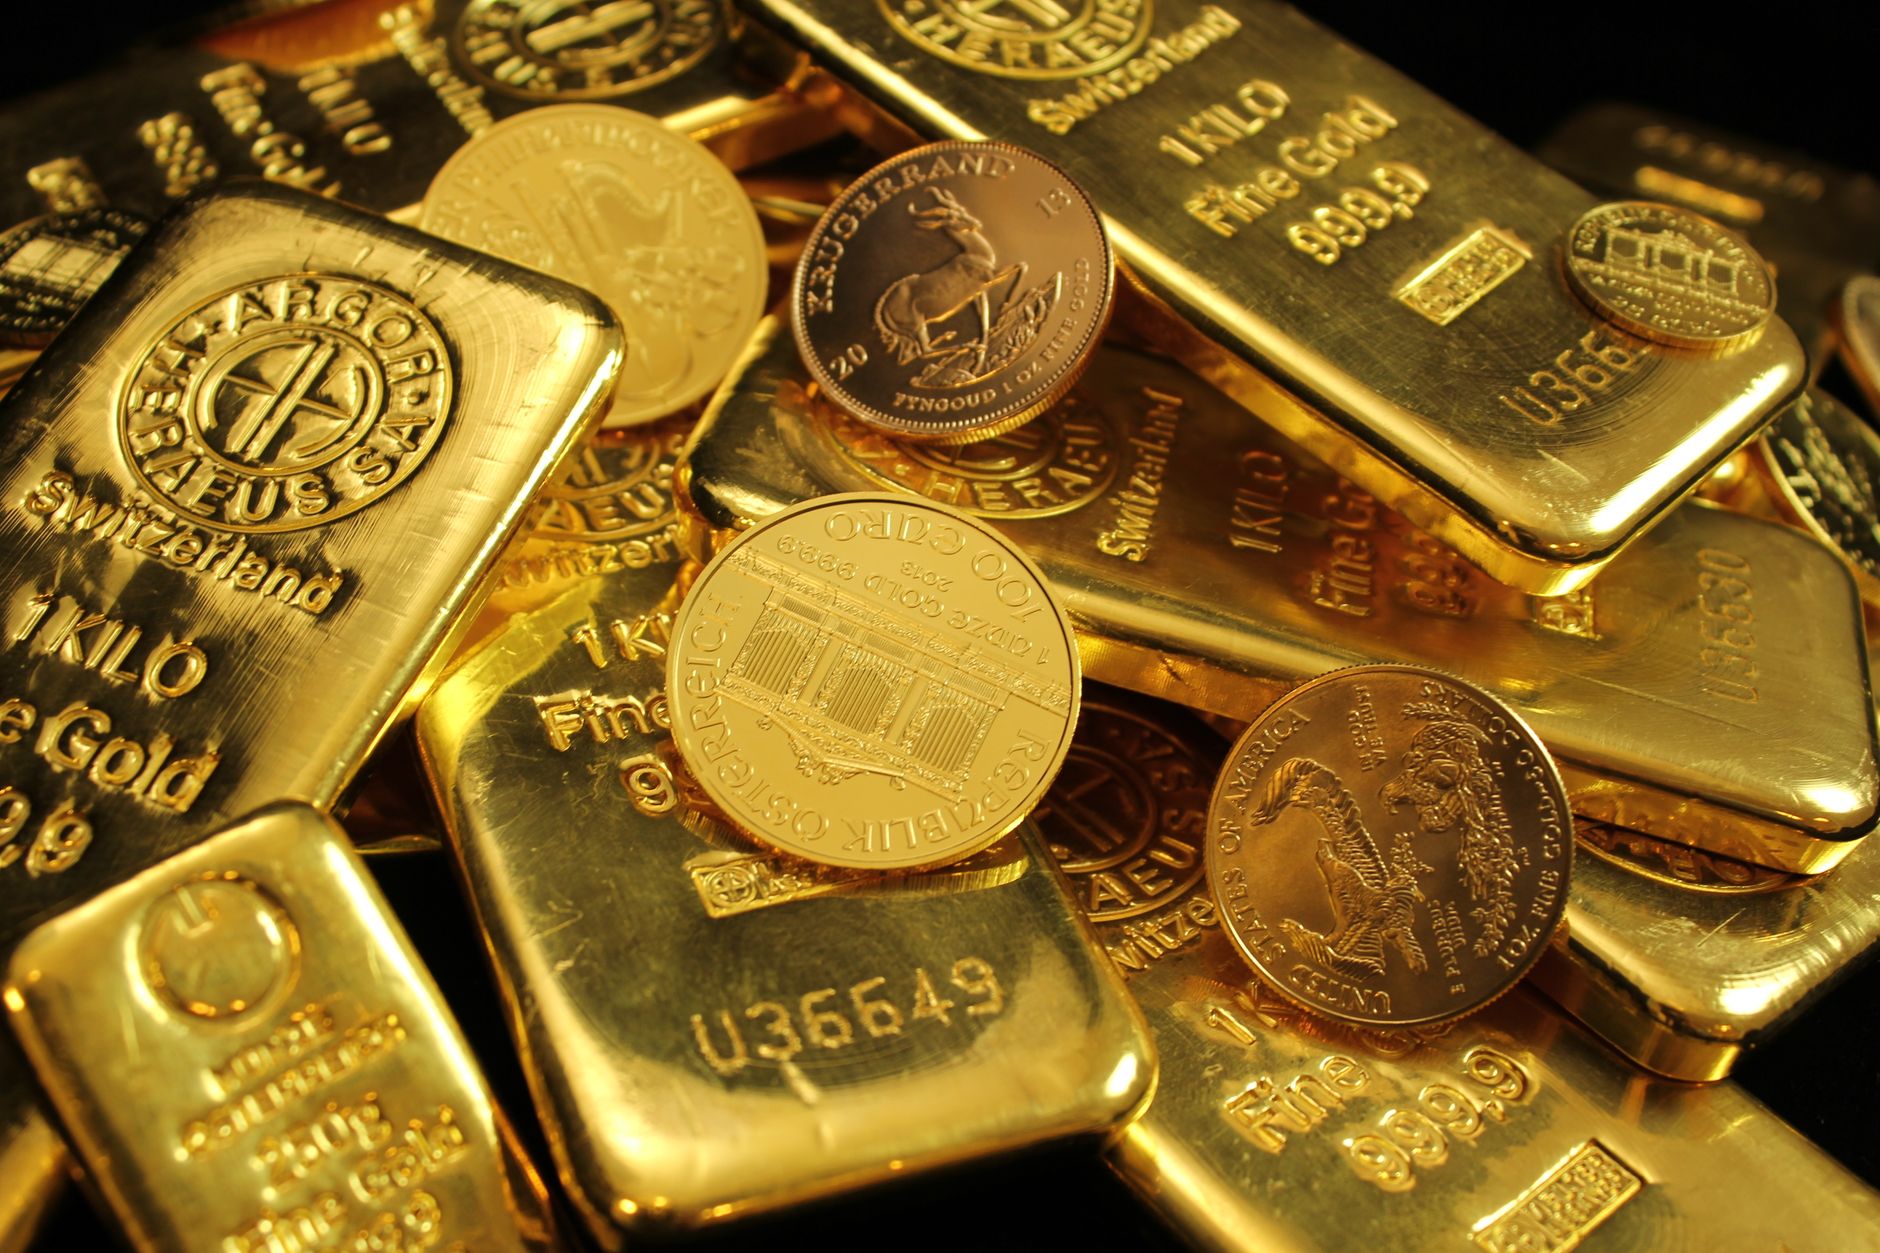
تشهد الأعوام الأخيرة تقلبات حادة في أسعار العملات العربية، سواءً كان السبب انخفاض أسعار النفط أو سياسات نقدية غير تقليدية. عندما يضعف الريال أو الدرهم، يتضرر كلّ من المدخرين والمستثمرين لأن قيمة النقود التي يملكونها تنخفض أمام السلع الأساسية. في ظل هذا الواقع، يلجأ كثيرون إلى أصول ثابتة تحافظ على قيمتها: الذهب والفضة.
لماذا يعتبر الذهب والفضة ملاذاً موثوقاً?
الذهب والفضة ليسا مجرد معادن؛ هما تاريخياً عملة غير رسمية. كلما ارتفعت أسعار السلع أو انخفضت قيمة العملة المحلية، ارتفعت أسعارهما في المقابل. الفضة، على الرغم من تقلباتها الأكبر، توفر مرونة أكبر لأنها أقل تكلفة للشراء وتسمح بتجميع وزن أكبر بميزانية محدودة.
خطوات عملية لتخصيص الذهب والفضة كحماية من تدهور العملة
1. قيّم حجم المخاطرة المالية – ابدأ بتحديد النسبة التي ترغب في تخصيصها للأصول الصلبة داخل محفظتك. المستثمر العربي المعتاد يخصص ما بين 5% إلى 15% من إجمالي صافي الثروة للذهب والفضة. إذا كان لديك 200,000 ريال صافية، قد تقرّر تخصيص 10,000 ريال للمعادن الثمينة.
2. اختر شكل الاستثمار المناسب – هناك أربعة خيارات شائعة:
- سبائك معتمدة (مثلاً 24 قيراط أو 22 قيراط) تُحفظ في خزائن أمان أو في بنوك تقدم خدمات حفظ المعادن.
- عملات معدنية نادرة ذات عيار رسمي، تسهّل التداول وتقلل الحاجة لتخزين كميات كبيرة.
- صناديق مؤشرات (ETFs) المتداولة في البورصات العالمية أو الإقليمية، والتي تسمح بالملكية الفعلية للمعادن دون عناء التخزين.
- حسابات إسلامية للمرابحة أو الصناديق المشتركة التي تستثمر في الذهب والفضة وفقاً لأحكام الشريعة.
3. حدد توقيت الشراء بناءً على متوسط السعر – بدلاً من محاولة «ضبط السوق»، اعتمد على إستراتيجية متوسط السعر (Dollar‑Cost Averaging). اشترِ كميات ثابتة كل شهر أو كل ربع سنة، بحيث تستفيد من الانخفاضات المؤقتة وتقلل من أثر التقلبات.
4. راقب مؤشرات التضخم المحلي وأسعار الصرف – عندما ترتفع مؤشرات التضخم في السعودية أو الإمارات لأكثر من 4% سنوياً، يصبح الذهب والفضة أكثر جاذبية. كذلك، إذا انخفض سعر الصرف مقابل الدولار، فإن قيمة الذهب بالريال ترتفع تلقائياً.
5. احرص على الحفظ الآمن – إذا اخترت السبيكة أو العملة، احرص على تخزينها في خزنة بنكية أو في شركة تخزين معتمدة. للـ ETFs أو حسابات المرابحة، لا تحتاج إلى مخازن فعلية، لكن تأكد من سمعة المؤسسة وإفصاحها الدوري.
مثال عملي: مستثمر سعودي يملك 100,000 ريال
سعيد، صاحب عمل حر، يملك صافي ثروة قدرها 100,000 ريال. بعد حساب احتياجاته اليومية وتكوين صندوق طوارئ يغطي 6 أشهر، يقرّر تخصيص 8% (8,000 ريال) للذهب والفضة. يقرر توزيع المبلغ كالتالي:
- 4,000 ريال لشراء سبائك 1 غرام من الذهب (تقريباً 0.1 أوقية) كل شهر على مدار شهرين.
- 2,000 ريال لشراء عملات فضية بعيار 0.5 أوقية، ما يعادل 60 عملة خلال الربع التالي.
- 2,000 ريال للاستثمار في صندوق ETF عالمي يركز على الذهب، يشتري وحدات بقيمة 500 ريال كل شهر.
بهذا التنويع، يحصل سعيد على حماية جزئية من انخفاض الريال، وفي الوقت نفسه يحتفظ بسيولة تسمح له ببيع جزء من الأصول إذا احتاج نقداً سريعاً.
نصائح لتجنب الأخطاء الشائعة
• لا تضع كل استثمارك في معدن واحد؛ الفضة توفر مرونة أكبر عند انخفاض أسعار الذهب.
• لا تترك سحباً كبيراً من النقد لإتمام عملية شراء واحدة، فالشراء التدريجي يقلل من مخاطر توقيت السوق.
• احذر من العروض التي تبدو «رخيصة جداً»؛ غالباً ما تكون مجرد عملات مزيفة أو سبائك غير معتمدة.
• احرص على متابعة رسوم التخزين أو العمولة، فالتكاليف المتراكمة قد تقلل من العائد الصافي.
خلاصة
عندما تتعرض عملتك المحلية للضغط، يصبح الذهب والفضة أكثر من مجرد استثمار زينة؛ يتحولان إلى أداة واقية للشراء اليومي والادخار المستقبلي. باتباع خطوات تقييم المخاطر، اختيار الشكل المناسب، وتطبيق استراتيجية الشراء المتدرجة، يمكن للمستثمر العربي أن يحد من تأثير تدهور العملة على مدخراته، ويضمن أن يظل لديه احتياطي ذهبي يشتغل في أي ظرف.
إخلاء مسؤولية: هذا المحتوى لأغراض تعليمية وإعلامية فقط ولا يُعد نصيحة مالية أو استثمارية. استشر مختصاً قبل اتخاذ أي قرار مالي.

