
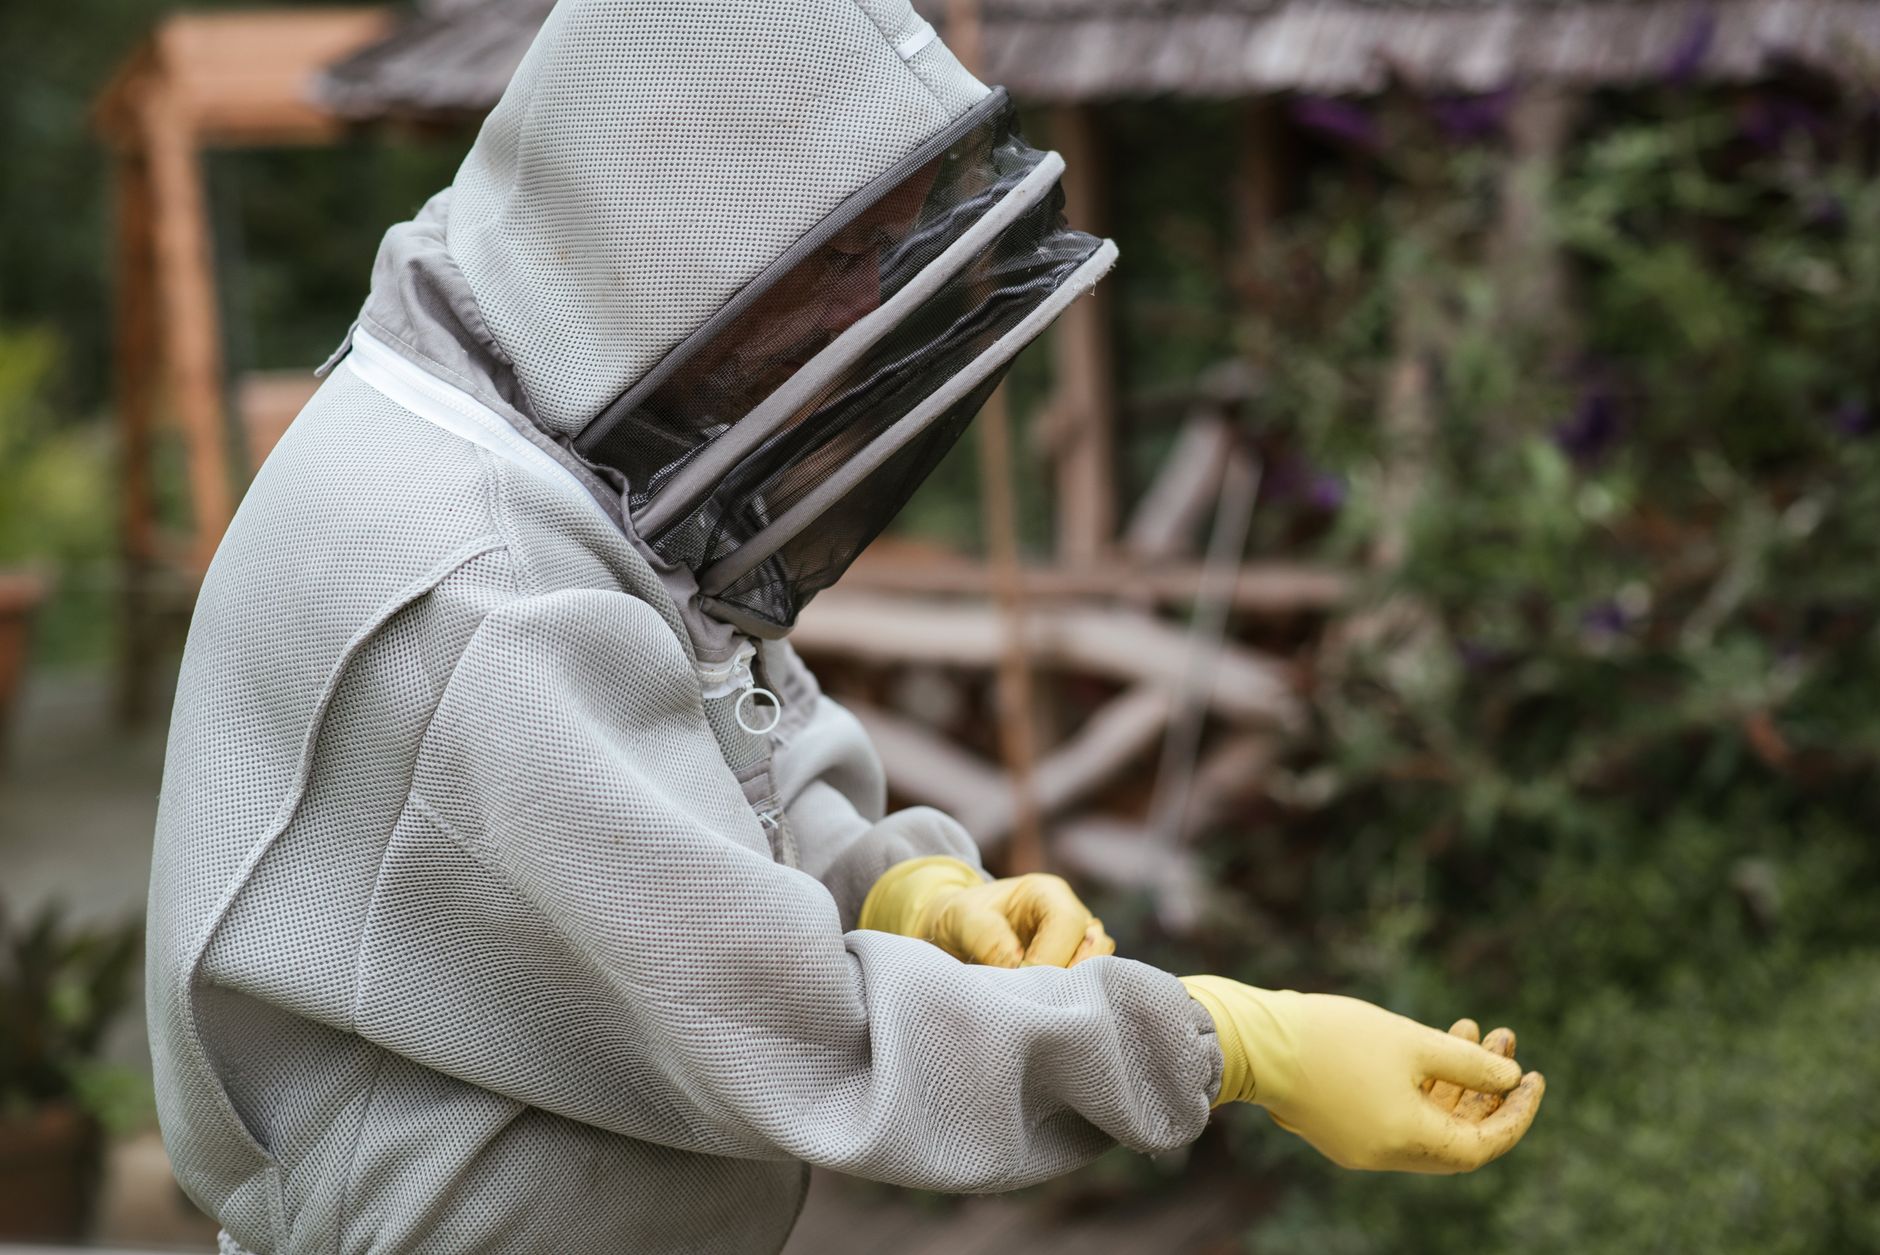
تربية النحل ليست مجرد هواية، بل هي فرصة تجارية تعود بأرباح ثابتة إذا ما أُديرت بشكل صحيح. كثير من المزارعين الجدد يترددون قبل البدء لأن تكلفة المعدات والخاصة بالمستعمرات قد تكون مرتفعة. هنا يأتي تمويل المرابحة كحل حلال يخلّصهم من الفائدة ويساعدهم في اقتناء كل ما يلزم دون عبء دفعات فورية.
ما هو تمويل المرابحة ولماذا يناسب مشروع النحل؟
المرابحة هي عقد بيع يشتري فيه البنك السلعة (في حالتنا معدات النحل) ثم يبيعها للعميل بسعر شامل للربح المتفق عليه، مع سداد الثمن على أقساط ميسرة. الفكرة تكمن في أن البنك لا يفرض فائدة، وإنما يضيف هامش ربح شرعي يحدده الطرفان. لهذا النوع من التمويل ملاءمة عالية لمشروع يحتاج استثماراً مبدئياً لكن لا يرغب في تحمل قروض تقليدية.
الخطوة الأولى: إعداد دراسة جدوى مبسطة
قبل التوجه إلى البنك، حضّر ملفًا يوضح حجم الاستثمار المطلوب وتوقعات الإيرادات. ركّز على النقاط التالية:
- عدد الخلايا (المستعمرات) التي تنوي شراؤها.
- تكلفة الأدوات الأساسية: الخلايا، ملابس الحماية، مكائن استخراج العسل، أدوات الفحص.
- المصاريف التشغيلية الأولى: غذاء النحل، الأدوية، الصيانة.
- تحليل السوق المحلي: أسعار العسل الحلال، طلب المستهلكين، منافسين محتملين.
- مدة استرداد رأس المال المتوقعة (غالبًا بين 12 إلى 18 شهرًا).
هذه الأرقام تساعد البنك على تقييم المخاطر وتحديد نسبة التمويل والمدة المناسبة.
اختيار البنك الإسلامي المناسب
ليس كل بنك إسلامي يقدم منتجات مرابحة مخصصة للمشروعات الزراعية. ابحث عن فروع لها خبرة في تمويل الزراعة أو المشاريع الصغيرة. اسأل عن:
- حدود تمويلية للمعدات الزراعية.
- مرونة في سداد الأقساط (فترات 12، 24، أو 36 شهرًا).
- دعم فني أو استشاري بعد سحب القرض، خاصة في مجال النحل.
مثال عملي: بنك “التمويل الإسلامي للزراعة” يقدم مرابحة 70% من قيمة المعدات مع سداد على 24 شهرًا، ويُضيف هامش ربح 4% سنويًا.
إجراءات طلب التمويل
بعد اختيار البنك، تتبع الخطوات التالية:
- إحضار نسخة من الهوية الوطنية أو جواز السفر.
- إثبات عنوان السكن (فاتورة ماء أو كهرباء).
- تقديم دراسة الجدوى المذكورة أعلاه.
- تقديم شهادة تسجيل النشاط التجاري (إذا كان المشروع مسجلاً).
- إرفاق عقود أو عروض أسعار من موردين معتمدين لمعدات النحل.
المستندات قد تختلف من بنك لآخر، لكن القاعدة العامة هي إظهار جدية المشروع وقدرة السداد.
كيفية حساب القسط الشهري
نموذج حساب بسيط: افترض أن تكلفة 20 خلية نحل مع ملحقاتها تبلغ 40,000 ريال. البنك يوافق على تمويل 70% (28,000 ريال) بمرابحة 4% سنويًا على 24 شهرًا.
القسط الشهري = (قيمة التمويل + ربح البنك) ÷ عدد الأشهر.
القيمة = 28,000 + (28,000 × 0.04) = 29,120 ريال.
القسط = 29,120 ÷ 24 ≈ 1,213 ريال شهريًا.
بهذا الشكل يعرف المستفيد ما سينفقه كل شهر دون مفاجآت.
نصائح لتسريع استرجاع الاستثمار
1. ابدأ ببيع عسل محليًا قبل موسم الحصاد، عبر طلبات مسبقة من المتاجر الصغيرة أو الجمعيات.
2. استغل شهادات الحلال لتسويق العسل كمنتج موثوق به، مما يفتح باب التصدير إلى أسواق إقليمية.
3. حافظ على صحة الخلايا من خلال فحص دوري وتطبيق أفضل ممارسات الوقاية من الأمراض.
4. استفد من برامج الدعم الحكومي أو الجمعيات الزراعية التي قد تقدم منحًا أو تسهيلات أخرى.
متى يصبح المشروع مستدامًا؟
المؤشر الأساسي هو تغطية القسط الشهري من صافي دخل العسل. إذا أظهر الحساب أن العائد الصافي يغطي القسط بنسبة 120% أو أكثر، يعتبر المشروع في وضع مستدام. في الحالة الأولى، قد تحتاج إلى تعديل حجم الإنتاج أو البحث عن أسواق إضافية.
خلاصة
تمويل المرابحة يمنح المزارع الجديد القدرة على شراء معدات النحل دون اللجوء إلى الفوائد. باتباع خطوات إعداد دراسة جدوى دقيقة، واختيار البنك المناسب، وحساب القسط بدقة، يمكن لأي شخص يملك شغفًا بالنحل أن يبدأ مشروعًا حلالًا يدرّ دخلًا ثابتًا. المفتاح هو التخطيط المسبق والالتزام بالممارسات الزراعية السليمة.
إخلاء مسؤولية: هذا المحتوى لأغراض تعليمية وإعلامية فقط ولا يُعد نصيحة مالية أو استثمارية. استشر مختصاً قبل اتخاذ أي قرار مالي.

