
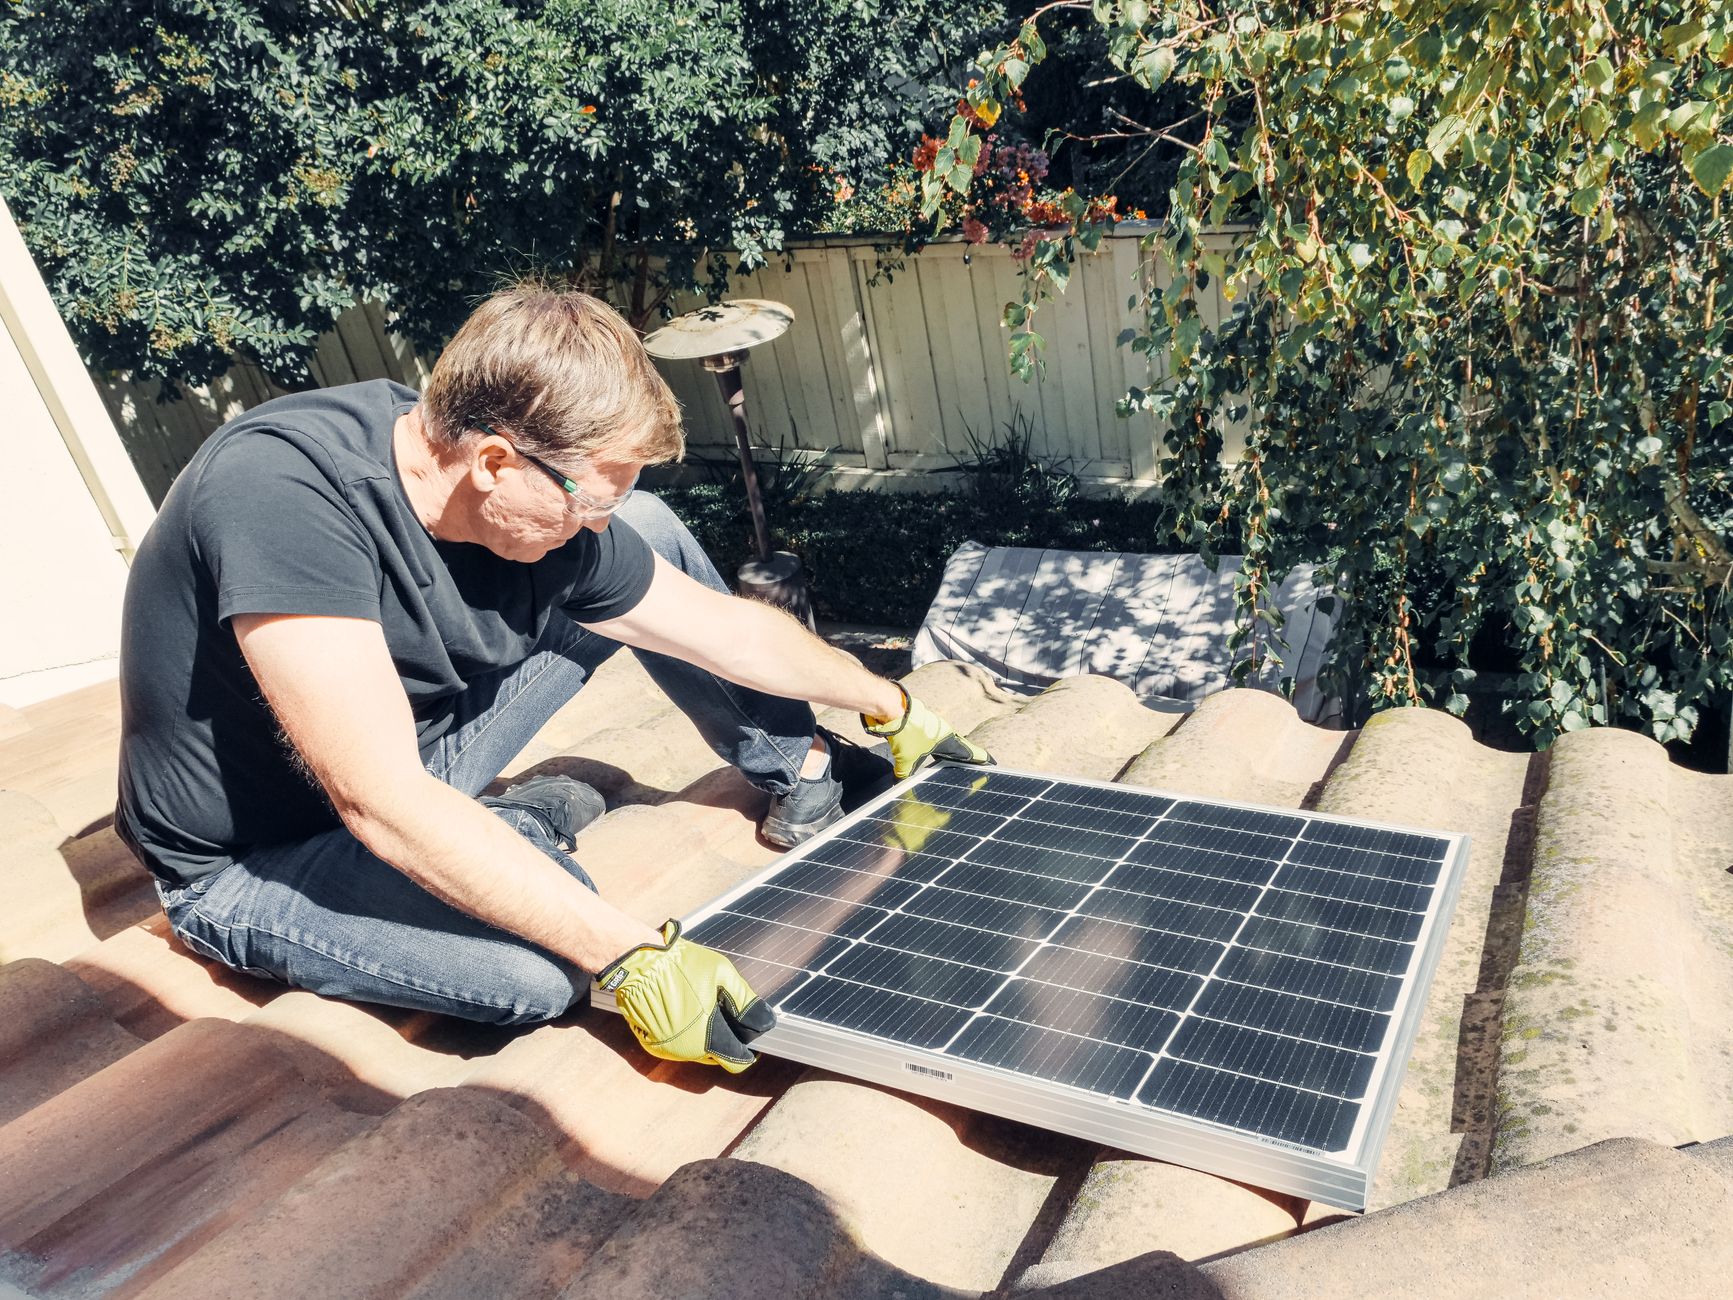
كثيراً ما نسمع عن السحب على البطاقة الائتمانية أو القروض العقارية عندما نحاول تحسين بيتنا. لكن هناك فئة من أصحاب المنازل يغمضون أعينهم عن خيار أبسط وأقل تعقيداً: القرض الشخصي لتحديث كفاءة الطاقة. إذا كنت تفكر في تركيب ألواح شمسية أو عزل الجدران أو استبدال النوافذ، قد تجد أن القرض الشخصي يوفّر لك السيولة اللازمة دون الحاجة لتسجيل عقار أو تقديم كفالة طويلة.
لماذا الطاقة الخضراء تستحق التمويل الآن
فواتير الكهرباء تصاعدت في السنوات الأخيرة، خاصةً مع تزايد استهلاك الأجهزة الذكية وأجهزة التكييف. الاستثمار في تحسين العزل أو إضافة أنظمة شمسية يحد من استهلاك الطاقة، وبالتالي يقلل الفاتورة الشهرية. الأبحاث تشير إلى أن عزل الجدران يمكن أن يخفض استهلاك الكهرباء بنسبة 15‑20٪، بينما الألواح الشمسية تعوّض جزء كبير من الاستهلاك خلال النهار.
كيف يسهّل القرض الشخصي تمويل مشروع الطاقة الخضراء
القرض الشخصي لا يتطلب أوراقاً معقدة كالقروض العقارية ولا يحتاج إلى ضمانات عقارية. كل ما يُطلب عادةً هو إثبات هوية، سجل تجاري (إن وجدت)، وكشف حساب بنكي يوضح القدرة على السداد. الميزة الأساسية هي السرعة؛ يمكنك الحصول على القرض في أيام قليلة، وهذا يتيح لك البدء بالمشروع قبل أن ترتفع أسعار المواد.
خطوات اختيار القرض المناسب
- قارن بين العروض: لا تقبل أول عرض يقدمه البنك. استخدم مواقع مقارنة القروض لتتأكد من الفائدة الفعلية (APR) وشروط السداد.
- تأكد من وجود تمويل بدون فوائد: بعض البنوك تقدم قروضاً صيفية أو مبادرة حكومية للتمويل الخالي من الفوائد على مشاريع الطاقة المتجددة. استفسر عن هذه البرامج قبل توقيع العقد.
- حدّد مدة السداد: القرض الأقصر يقلل الفائدة الإجمالية، لكن القسط الشهري يكون أعلى. اختر ما يتماشى مع ميزانيتك الشهرية.
- احرص على مرونة السداد المبكر: إذا استطعت سداد القرض قبل انتهاء المدة، تأكد من عدم وجود غرامات إضافية.
تقدير التكلفة الفعلية للمشروع
أقبل على حساب كل بند بوضوح: سعر الألواح الشمسية، تكلفة التركيب، العزل الحراري، والنفقات الإضافية مثل تصاريح البلدي أو الفحص الفني. ضع في اعتبارك أن بعض البنوك تحسب رسوم معالجة القرض (غالباً ما تكون 1‑2٪ من مبلغ القرض). بعد جمع كل الأرقام، احسب ما إذا كان القرض سيغطي كل النفقات أو إذا كنت بحاجة لمصادر تمويل إضافية.
نصائح لتقليل الفوائد وتحسين تجربة السداد
يمكنك تقليل العبء المالي بعدة طرق بسيطة:
- استخدم بطاقة ائتمان ذات فائدة منخفضة لتسديد جزء من القرض في البداية، ثم أعدّ القرض إلى بنك يقدم فائدة أقل.
- اعتمد على المدخرات الطارئة لتقليل مبلغ القرض المطلوب، فكل ريال لا يُقترض يقلل الفائدة المتراكمة.
- تفاوض مع البنك على تخفيض نسبة الفائدة إذا كان لديك سجل سداد نظيف أو إذا كنت عميلًا مميزًا.
في النهاية، القرض الشخصي ليس مجرد ورقة مالية؛ هو أداة تمكنك من اتخاذ خطوة نحو منزل أكثر استدامة وتوفيرًا. إذا كنت تتطلع إلى خفض فواتير الطاقة وتزيد من قيمة عقارك، ابدأ ببحث سريع عن العروض، واحسب العائد المتوقع، ثم قدم طلب القرض بثقة.
إخلاء مسؤولية: هذا المحتوى لأغراض تعليمية وإعلامية فقط ولا يُعد نصيحة مالية أو استثمارية. استشر مختصاً قبل اتخاذ أي قرار مالي.

