
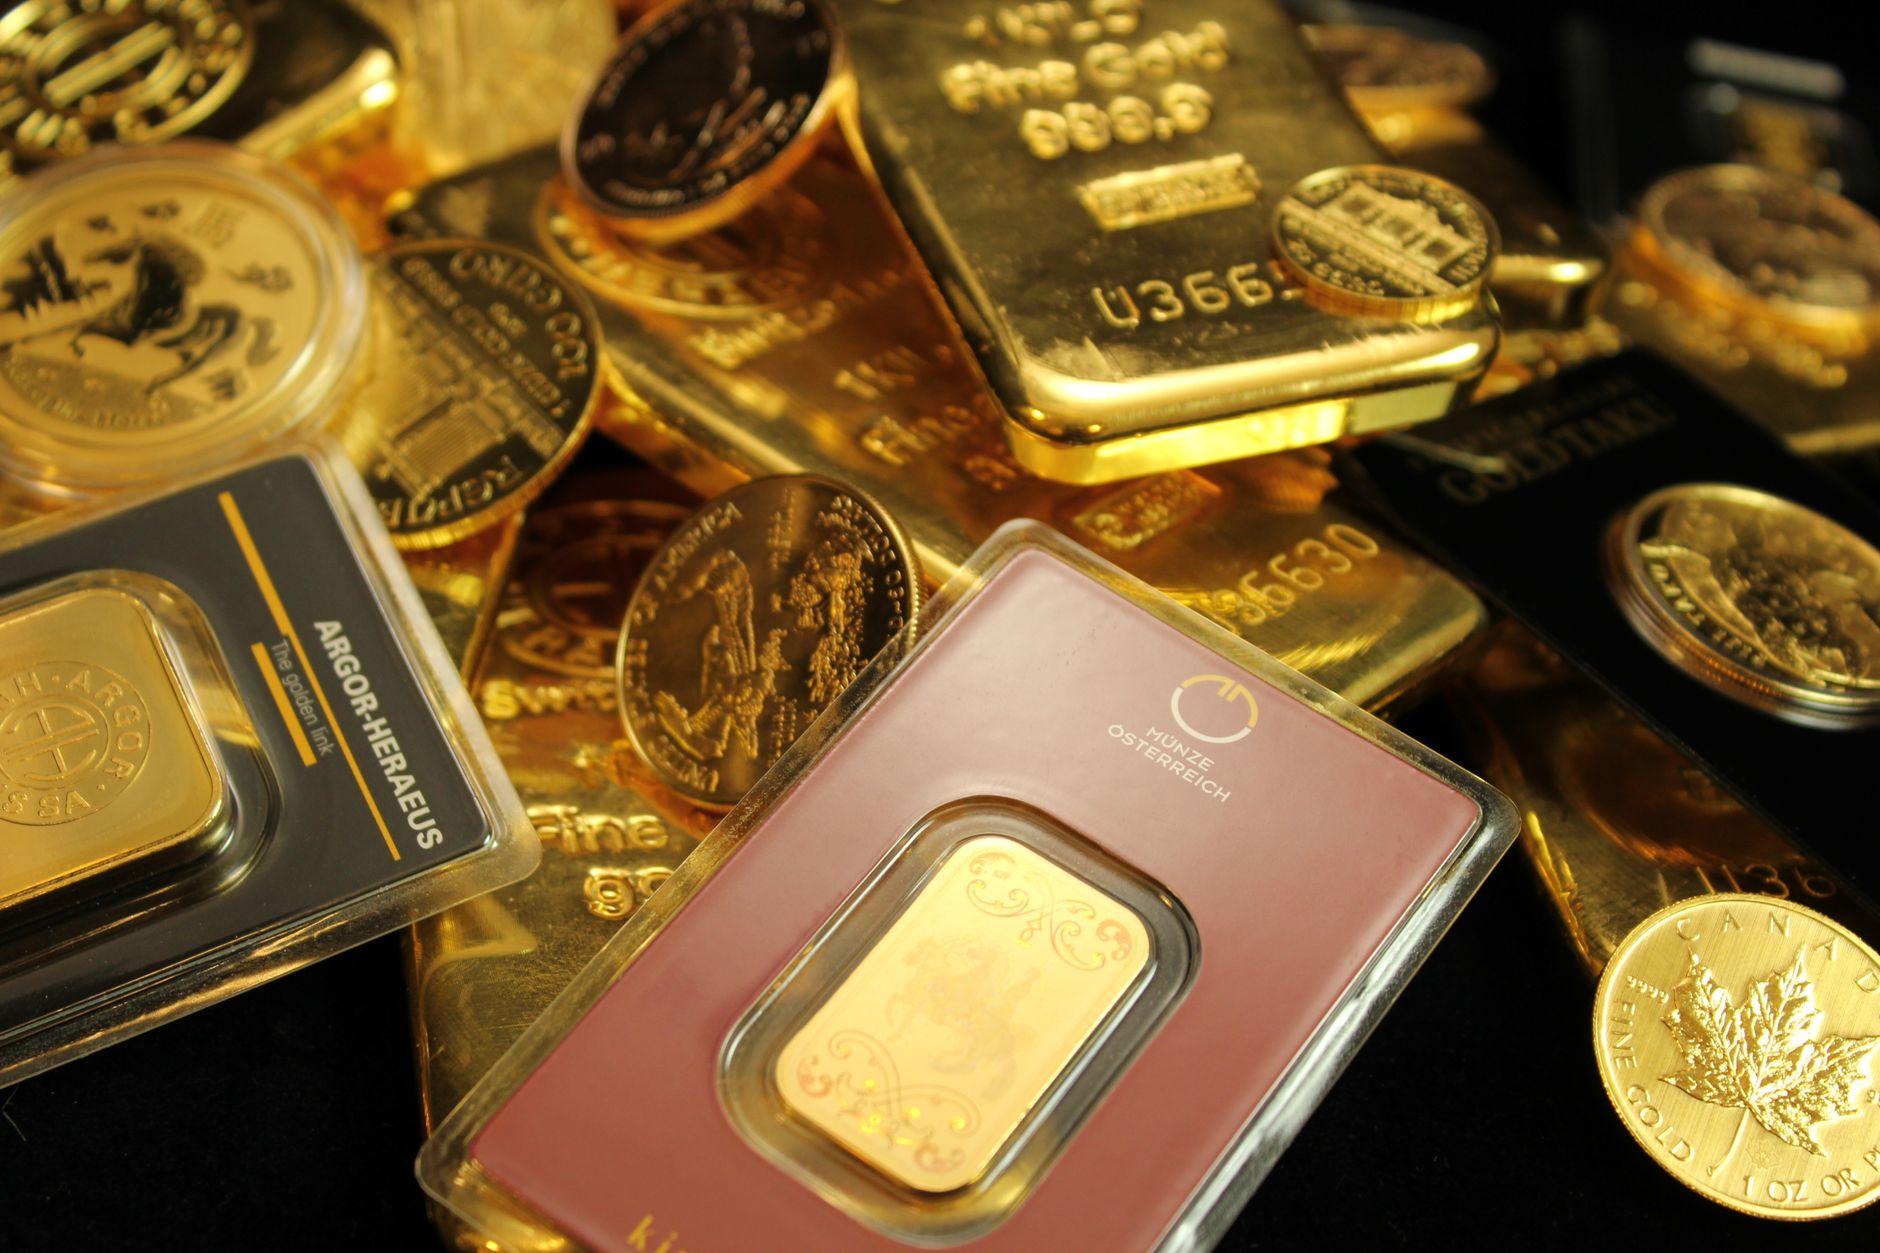
تكاليف التعليم الجامعي تشكل عبئاً متزايداً على كثير من الأسر العربية. بين القروض البنكية والدفعات الشهرية، يبحث الكثيرون عن بدائل تحافظ على استقرار الميزانية. الذهب والفضة، بطبيعتها كأصول ثابتة، يمكن أن يتحولوا إلى مصدر تمويل سليم إذا تم التعامل معهم بصورة مخطط لها.
لماذا الذهب والفضة خيار ذكي للتمويل التعليمي
الذهب والفضة لا يتقلبان كعملة الدولار أو اليورو؛ قيمتهما ترتبط غالباً بالطلب العالمي على المعادن ومعاملات الأمان النفسي للمستثمرين. عندما ترتفع أسعار السلع الأساسية أو يزداد القلق الاقتصادي، يميل سعرهما إلى الصعود، مما يجعلهما مخزناً للقيمة على المدى المتوسط.
بالإضافة إلى ذلك، يمكن تحويلهما إلى نقد بسهولة عبر البنوك أو صائغين موثوقين، دون الحاجة إلى إجراءات إقراضية معقدة أو فحوصات ائتمانية. وهذا يعني أن العائلة التي تملك صغاراً في مرحلة التعليم يمكنها تجميع الذهب والفضة كصندوق طوارئ مخصّص لتغطية الرسوم الدراسية.
خطوات تجميع الذهب والفضة لتمويل التعليم
- تحديد الهدف المالي: احسب إجمالي النفقات المتوقعة للسنوات القادمة (رسوم جامعية، سكن، مواد دراسية). ضع رقمًا واضحًا مثل 150,000 ريال.
- اختيار نوع الأصول: الذهب الأصفر 24 قيراط أو الفضة النقية 925 تناسب الشراء في الصيغ الصغيرة (قطع، قروص).
- تحديد نسبة الادخار الشهرية: خصص جزءًا من دخلك الشهري (مثلاً 5 % من الراتب) واشترِ به معادن ثابتة كل شهر. القاعدة البسيطة هي “شراء ثابت” بغض النظر عن السعر.
- الشراء عبر وسطاء موثوقين: استعمل صائغين معروفين أو منصات تداول محلية تقدم شهادات ضمان للمعادن، لتجنب المخاطر القانونية.
- تخزين آمن: احتفظ بالذهب والفضة في صندوق أمانات بنكي أو خزانة منزلية مجهزة بآلية قفل متقدمة، ثم سجّل كل عملية تخزين في سجل مكتوب.
بهذه الخطوات، ستتكوّن لديك مخزّن قيمته المتزايدة مع مرور الوقت، جاهزًا لتغطية أي دفعة تعليمية.
تحويل الأصول إلى سيولة عند الحاجة
عند وصول موعد الدفع، لا يلزم بيع كل المعدن في آن واحد. يمكنك بيع جزء فقط لتغطية القسط الأول، مع الحفاظ على باقي المخزون للاستفادة من الارتفاع المحتمل في الأسعار لاحقًا. هناك طريقتان عمليتان:
- البيع الفوري عبر البنوك: معظم البنوك العربية تسمح بتحويل الذهب إلى رصيد حسابك مباشرةً، غالبًا بسعر السوق اليوم مع خصم بسيط.
- المزاد الإلكتروني للمعادن: إذا كان لديك قطع قليلة الوزن، قد تُحقق سعرًا أفضل في منصات التجارة الإلكترونية المتخصصة، خاصةً إذا كانت معتمدة وشهادات الأصالة واضحة.
اختيار الطريقة يعتمد على مدى السرعة المطلوبة وحجم المبلغ المراد تحويله.
نصائح لتقليل المخاطر وتحقيق أقصى عائد
- لا تضع كل استثماراتك في نوع واحد من المعدن؛ توزّع بين الذهب والفضة لتستفيد من الفروقات السعرية.
- راقب مؤشرات التضخم وأسعار الفائدة؛ عندما ترتفع الفائدة، يميل الذهب إلى الارتفاع، في حين تستفيد الفضة من الطلب الصناعي.
- احرص على وجود وثائق توثيقية (شهادات صك) لكل قطعة؛ هذا يسهل عملية البيع ويعزز الثقة عند الشراء.
- لا تبيع في ذروة القلق؛ حاول الانتظار حتى يستقر السوق بعد أي صدمة اقتصادية للحصول على سعر أفضل.
باتباع هذه النصائح، يمكنك تحويل الذهب والفضة إلى أداة تمويل تعليمية تُحافظ على استقرار الأسرة وتقلل الاعتماد على القروض ذات الفوائد المرتفعة.
الخلاصة
الذهب والفضة ليسا مجرد مقتنيات للزينة، بل يمثلان مخزنًا قيمًا يمكن استغلاله لتمويل مراحل التعليم الحاسمة. من خلال تخطيط واضح، ادخار منتظم، وتخزين آمن، تتحول هذه المعادن إلى صندوق طوارئ يعينك على تغطية الرسوم الجامعية دون الوقوع في دوامة الديون. الأمر يتطلب قليلًا من الانضباط المالي، ولكن النتائج تستحق الجهد.
إخلاء مسؤولية: هذا المحتوى لأغراض تعليمية وإعلامية فقط ولا يُعد نصيحة مالية أو استثمارية. استشر مختصاً قبل اتخاذ أي قرار مالي.

