
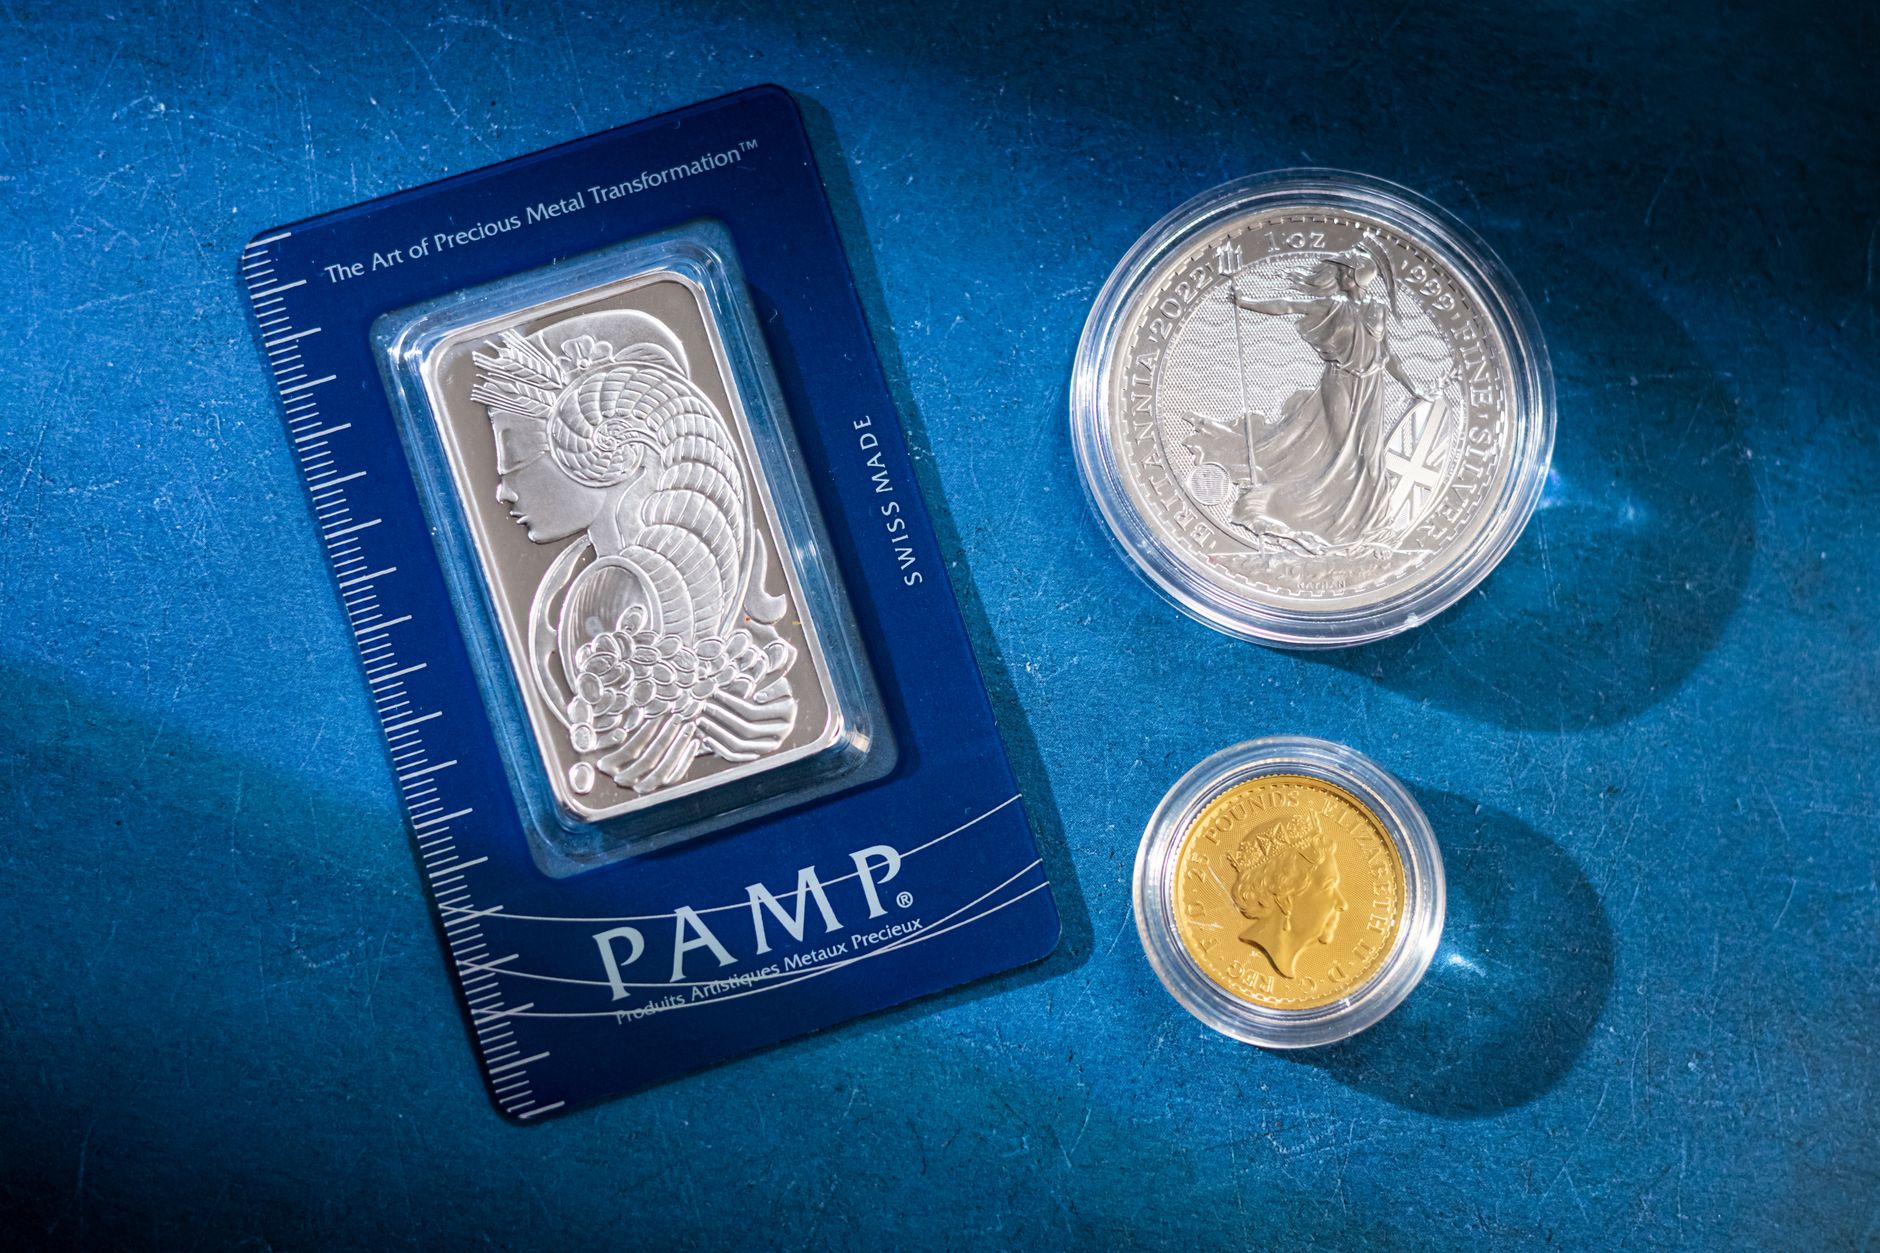
يعاني كثير مننا عندما يحاول الحصول على قرض شخصي أو تمويل سيارة من رفض بسبب تصنيف ائتماني منخفض. في كثير من الأحيان يُنظر إلى السجل الائتماني كمرآة لسلوك السداد، لكن هناك حلًا عمليًا يضيف أمانًا للبنك ويساعدك على رفع تصنيفك في آنٍ واحد: تقديم الذهب أو الفضة كضمان.
لماذا الذهب والفضة يظلان ضمانًا موثوقًا
القيمة التي يحملها المعدن الثمين لا تتقلب بسرعة كأصول أخرى، فالتاريخ أظهر أن الذهب يحتفظ بقوته الشرائية على المدى الطويل. الفضة كذلك، رغم أن سعرها يتأثر بالطلب الصناعي، إلا أنها تبقى سائلة وقابلة للتحويل بسرعة في الأسواق المحلية والعالمية.
عندما يضع المقرض الذهب كضمان، يقل الخطر المرتبط بالقرض. هذا الانخفاض في المخاطرة يؤدي إلى تقييم أفضل للمتقدم، وبالتالي فرصة تحسين السجل الائتماني بعد سداد القرض في مواعيده.
خطوات عملية لتقديم الذهب أو الفضة كضمان
- حدد وزن ونقاء المعدن بدقة.
- احصل على تقرير تقييم معتمد يوضح القيمة السوقية.
- ابحث عن مؤسسة تمويلية توفر قروضًا بضمان المعادن.
- تأكد من نسبة القرض إلى القيمة (LTV) التي لا تتجاوز 70٪ عادةً.
- وقع عقد الضمان واستلم القرض.
- سدد القرض في المواعيد المحددة لتستعيد الضمان.
التقييم الدقيق هو الخطوة الأولى. اذهب إلى صائغ معتمد أو مختبر معترف به لتحديد النقاء (مثلاً 24 قيراط للذهب) والوزن الفعلي. الصيغة العامة لتقدير القيمة هي: الوزن (غرام) × سعر الفضة أو الذهب الفوري في السوق × نسبة النقاء.
بعد الحصول على التقرير، قارن بين عروض البنوك وشركات التمويل الخاصة. بعض البنوك قد تقدم قروضًا نسبتها 60٪ من قيمة الذهب، بينما قد تُعطي شركات التمويل نسبة أعلى لكن بفائدة أعلى. اختَر ما يتماشى مع هدفك في تحسين التصنيف وليس فقط الحصول على أكبر مبلغ.
مثال واقعي: سلوى، ذات تصنيف ائتماني 580، قررت تقديم 50 جرامًا من الذهب كضمان. بناءً على تقييم المعدن، حصلت على قرض 10,000 ريال بفائدة 8٪ لمدة سنة واحدة. سددت القرض بانتظام، ومع كل دفعة أُضيفت إلى سجله الائتماني، ارتفع تصنيفها إلى 640، ما مكنها من الحصول على قرض سيارة بشروط مريحة لاحقًا.
احرص على تخزين المعدن في صندوق بنكي أو خزنة آمنة، ولا تنسَ تأمينه ضد السرقة أو الحريق. الحفاظ على الضمان يُظهر للمقرض التزامك ويقلل من فرص فرض حجز في حال تخلفك عن السداد.
هناك مخاطر لا يمكن تجاهلها. إذا انخفض سعر الذهب خلال فترة القرض، قد يطلب المقرض زيادة الضمان أو تقليل مبلغ القرض. لذا، يُفضَّل اختيار قرض بنسبة قرض إلى قيمة (LTV) لا تتعدى 70٪ لتترك مساحة أمان.
عند اقتراب موعد سداد القرض، فكر في سداد المبلغ مبكرًا إذا كان ذلك متاحًا. سداد القرض قبل نهاية المدة يقلل من الفائدة المدفوعة ويُسرّع عودة الضمان إليك، مما يمنحك حرية إعادة استثمار المعدن أو بيعه إذا رغبت.
في الختام، استخدام الذهب أو الفضة كضمان ليس مجرد طريقة لتقليل الفائدة، بل هو أداة استراتيجية لتعزيز السجل الائتماني. بشرط أن تُدار العملية بحذر، يمكن للملكيّات الثمينة أن تصبح جسرًا يساعدك على فتح أبواب التمويل بشروط أفضل، وتضعك على مسار تصنيف ائتماني أعلى.
إخلاء مسؤولية: هذا المحتوى لأغراض تعليمية وإعلامية فقط ولا يُعد نصيحة مالية أو استثمارية. استشر مختصاً قبل اتخاذ أي قرار مالي.

