
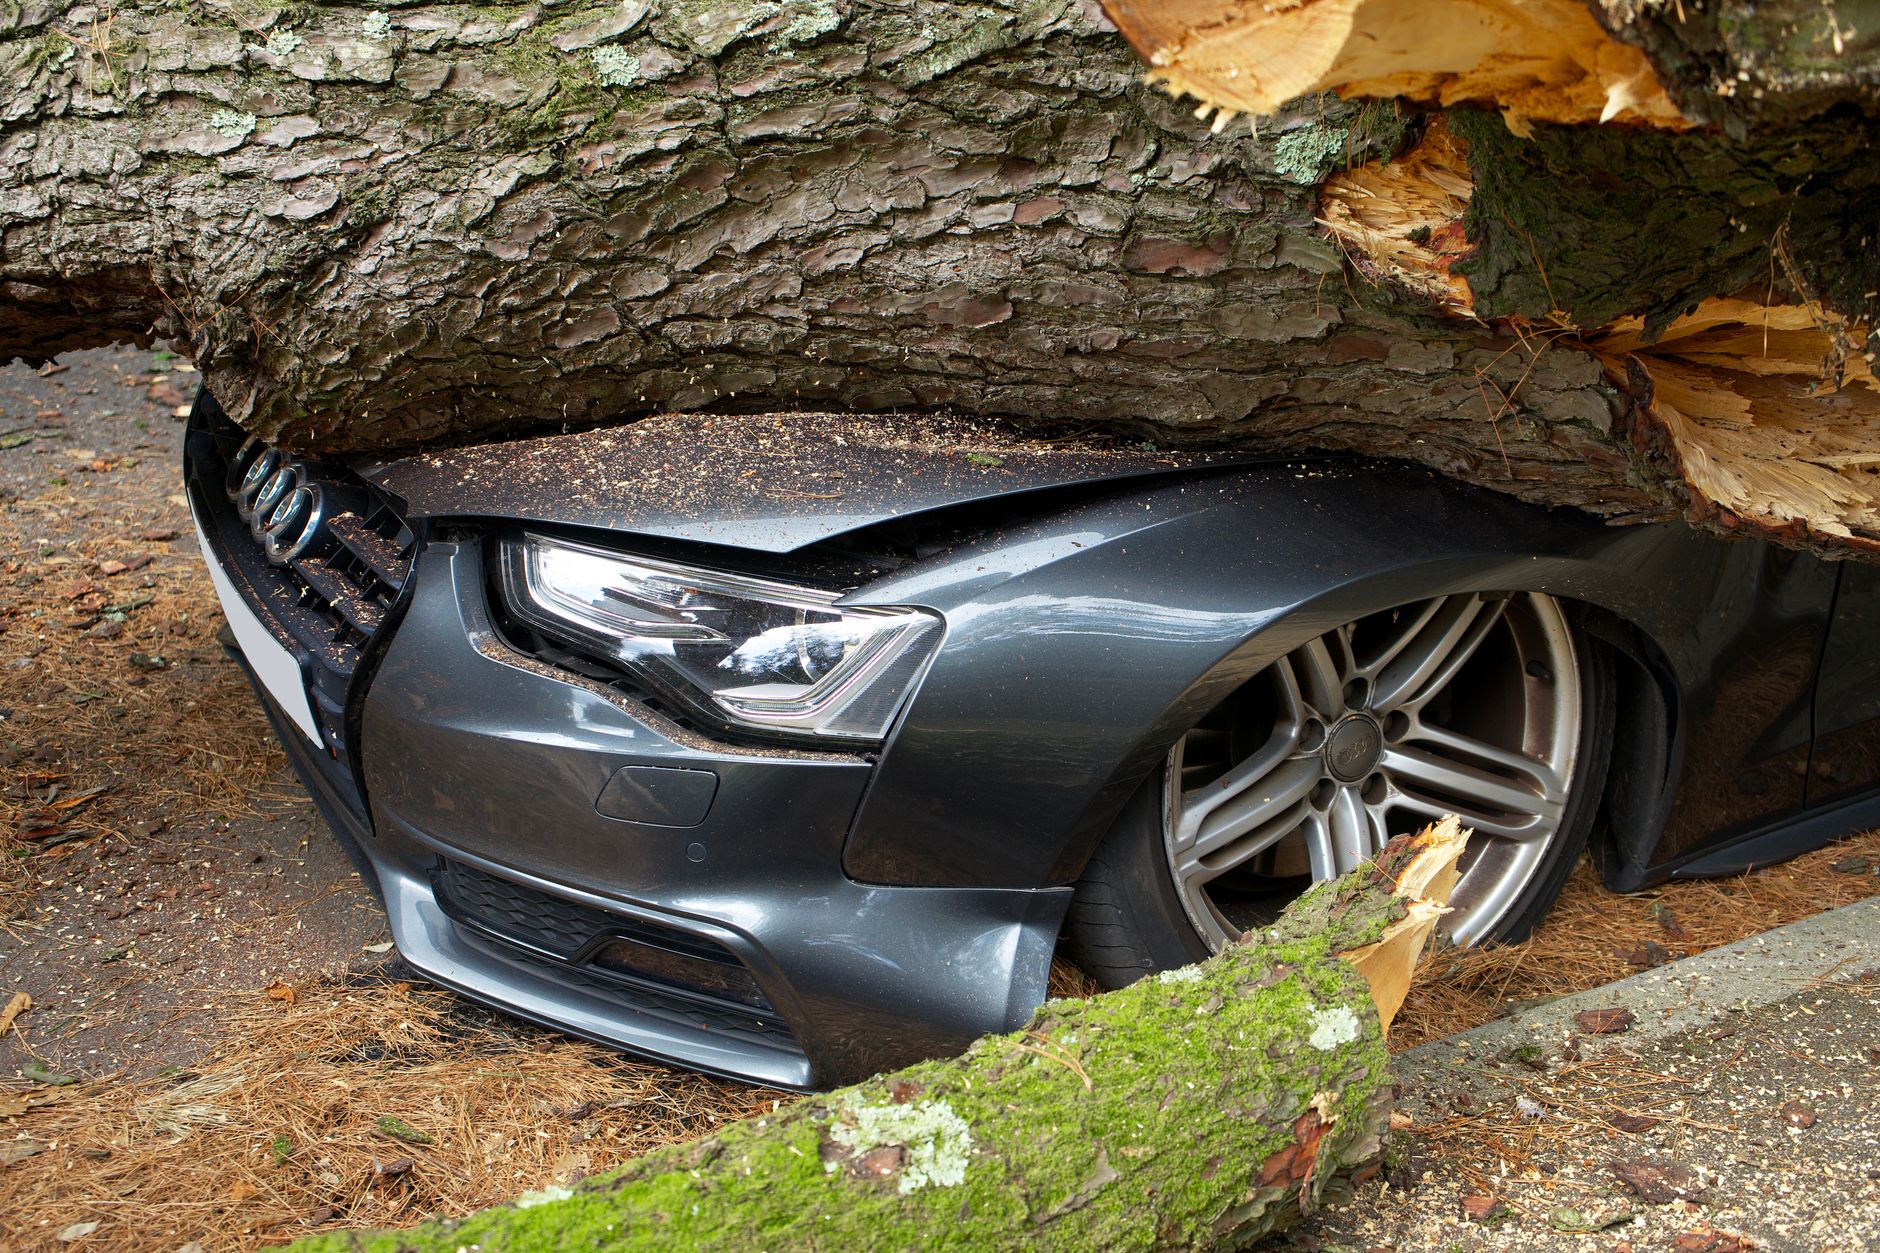
عندما تقرر شراء سيارة فاخرة – سواءً كانت رولز رويس، بورش أو مرسيدس‑مايباخ – فإنك لا تشتري مجرد وسيلة نقل، بل استثمار يطلب رعاية خاصة. أحد أهم خطوات الحماية هو اختيار بوليصة تأمين تناسب قيمتها الفائقة وتغطي المخاطر الفريدة التي قد تواجهها.
ما يميز تأمين السيارات الفاخرة عن السيارات العادية
القيمة العالية تعني أن تكلفة الإصلاح أو الاستبدال قد تتضاعف. لذلك، شركات التأمين تطلب عادةً تغطية شاملة (كامل) تشمل الحوادث، السرقة، والضرر الناتج عن الكوارث الطبيعية. بالإضافة إلى ذلك، قد تُفرض قيود على السائقين، مثل حد أقصى للسن أو طلب سجل قيادة نظيف لأكثر من خمس سنوات.
أحد الاعتبارات التي ينسى الكثيرون هو أن بعض البوليصات لا تغطي قطع الغيار الأصلية، أو لا تدفع نفس سعر السيارة في السوق المستعملة بعد الحادث. لذا، قبل ما توقع على أي ورقة، تأكد من أن البند “قيمة إعادة البيع” مذكور بوضوح.
كيفية تقليل القسط دون المساس بالحماية
القيود التي يضعها البعض لتخفيض الأقساط قد تبدو قاسية، لكنها فعّالة. مثال عملي: إذا كنت سائقًا لا يتجاوز عمر 35 سنة وتملك سجلًا خالٍ من الحوادث، استخدم برنامج “السلوك الآمن” الذي تراقبه بعض الشركات عبر تكنولوجيا GPS. هذه التقنية تحسب القسط بناءً على عدد الكيلومترات المقطوعة وسجل السرعة، فتدفع أقل إذا كنت تقود بحذر.
- اختر تغطية “قيمة الصنع” بدلاً من “قيمة السوق” إذا كان هدفك الحفاظ على استثمارك الأصلي.
- استفد من خصم الجمع بين بوليصات متعددة (سيارة + منزل + تأمين صحي) للحصول على تخفيضات قد تصل إلى 20٪.
- اطلب من الشركة تغطية “الصيانة الدورية” في البوليصة لتقليل مخاطر الأعطال المفاجئة.
من الناحية العملية، إذا كنت تتنقل كثيرًا في رحلات طويلة، فاعرض على شركة التأمين خيار “تغطية شاملة للرحلات الدولية”. في كثير من الحالات، تكون هذه الإضافة أقل تكلفة من شراء بوليصة منفصلة لكل رحلة.
أمثلة واقعية توضح الفروقات
حسن، صاحب سيارة بورش 911، استلم عرضًا من ثلاث شركات: الأولى قدمت قسطًا أعلى لكن بشروط تغطية شاملة للقطع الأصلية، الثانية عرضت خصمًا كبيرًا مقابل إلغاء تغطية السرقة، والثالثة اقترحت دمج التأمين مع بوليصته الصحية. بعد مراجعة العقد، اختار الشركة الثالثة لأن الدمج خفض القسط بنسبة 15٪، وفي نفس الوقت حافظ على تغطية السرقة والحريق.
مثال آخر: سارة اشتريت طائرة خاصة صغيرة لتستخدمها في الرحلات القصيرة. بالرغم من أن السيارة ليست فاخرة، إلا أن قيمتها العالية استدعت بوليصة تأمين مشابهة لتأمين السيارات الفاخرة، مع إضافة بند “مسؤولية الطرف الثالث” لتغطية أي أضرار للطرف الآخر في حالة الحادث.
نصائح أخيرة لتجنب المفاجآت المالية
قبل توقيع أي عقد، اطلب نسخة من بنود التغطية واطلب توضيحًا لكل بند لا تفهمه. لا تترك أي سؤال بدون إجابة، فالغموض قد يتحول إلى نفقة غير متوقعة في المستقبل. كما يفضل مراجعة تقييمات الشركة على مواقع المستهلكين؛ الشركات التي لديها سجل شكاوى عالي قد تكون صعبة التعامل معها عند تقديم مطالبة.
أخيرًا، احرص على تجديد بوليصتك قبل انتهاء المدة لتستفيد من أي عروض تحديث أو خصومات جديدة. التجديد المبكر يمنحك فرصة لإعادة التفاوض على الشروط وتحديث القيمة المالية للسيارة حسب السوق.
إخلاء مسؤولية: هذا المحتوى لأغراض تعليمية وإعلامية فقط ولا يُعد نصيحة مالية أو استثمارية. استشر مختصاً قبل اتخاذ أي قرار مالي.

