Cómo negociar con tu banco para eliminar las comisiones de la tarjeta de crédito y sacarle más provecho
Guía práctica para negociar con el banco y eliminar las comisiones de la tarjeta de crédito, paso a paso, con ejemplos reales y consejos para reducir costos.

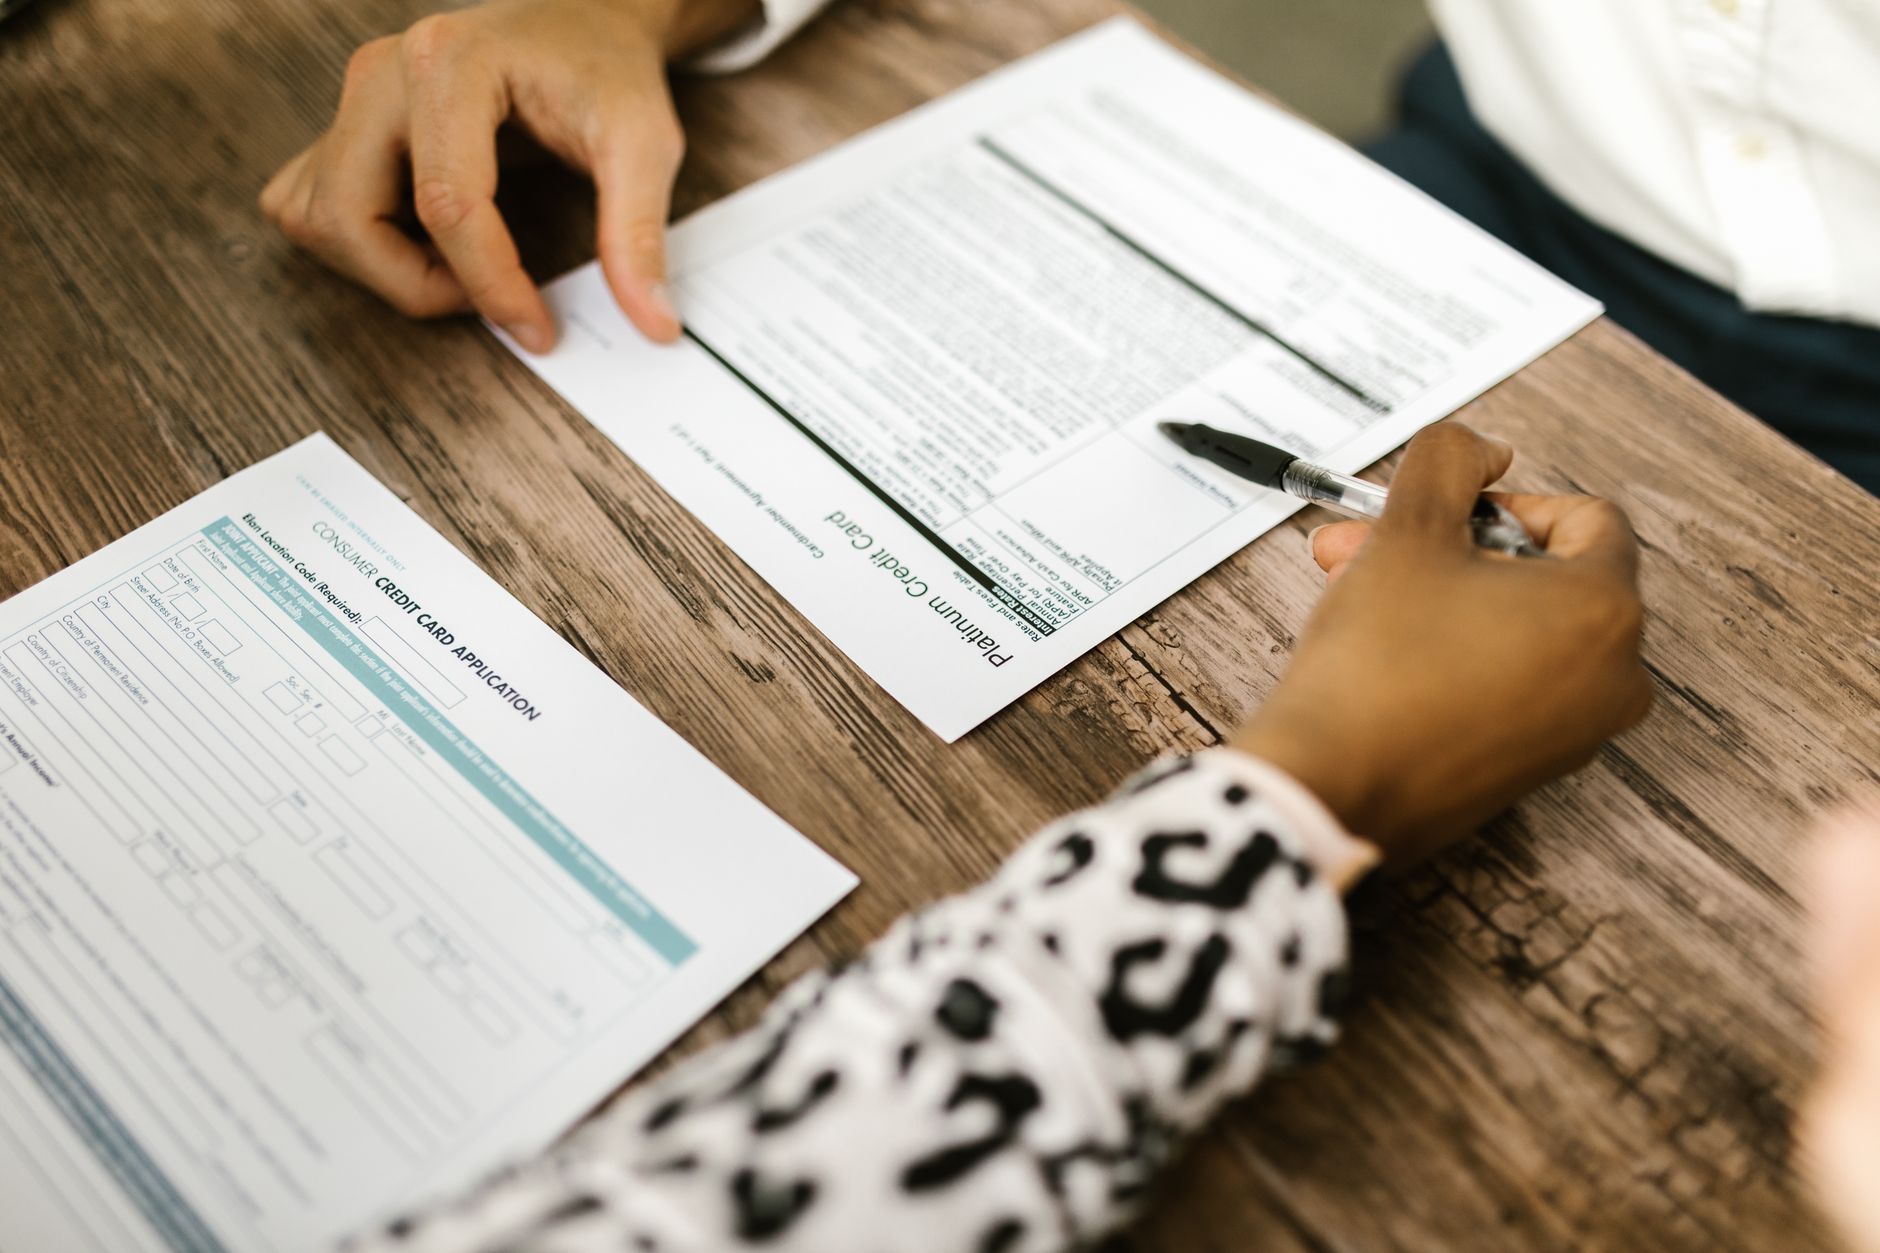
Si eres titular de una tarjeta de crédito que tiene comisiones anuales o mensuales, sabrás que estos cargos te cuestan dinero sin aportar un valor real a tu experiencia. Eso no significa que las comisiones no puedan eliminarse; al contrario, muchos clientes logran negociar con los bancos para obtener su eliminación o reducción. En este artículo explicaré los pasos prácticos para presentar tu solicitud, los errores comunes que debes evitar y los momentos clave que aumentan tus posibilidades de éxito.
Entender el motivo de las comisiones
Antes de llamar o visitar una sucursal bancaria, pregúntate: ¿por qué se aplicaron estas comisiones a mi tarjeta? Por lo general, las razones son una de estas tres:
- Ofrecer al cliente beneficios especiales como reembolso en efectivo más alto o puntos de viaje.
- Cubrir el costo de mantenimiento anual de la tarjeta digital.
- Incentivar al cliente a gastar una cantidad determinada cada año.
Conocer el motivo define tu enfoque de negociación. Si las comisiones están vinculadas a beneficios que no utilizas, puedes señalarlo como argumento claro para eliminarlas.
Preparación antes de la llamada
La clave es recopilar datos concretos. Anota cuánto gastaste con la tarjeta en los últimos 12 meses y cuántas recompensas recibiste. Si tu gasto es inferior al umbral requerido para las comisiones, ten este número listo como prueba de que no estás aprovechando plenamente los beneficios de la tarjeta.
He aquí una lista breve para prepararte:
- Número de la tarjeta y fecha de vencimiento.
- Total del gasto anual.
- Valor del reembolso en efectivo o puntos recibidos.
- Ofertas alternativas que ofrecen los bancos competidores (por ejemplo, tarjetas sin comisiones o con un costo menor).
Cuanto más claro sea tu expediente, mayores serán tus posibilidades de convencer al representante del banco.
Elegir el momento adecuado
Hay tres momentos en los que aumenta la probabilidad de éxito:
- Fecha de renovación anual de la tarjeta: cuando se acerca el vencimiento de las comisiones, el banco suele estar más dispuesto a reducirlas para evitar perder al cliente.
- Periodo de ofertas promocionales: al inicio del año fiscal o durante campañas de marketing, el banco abre la puerta a presentar nuevas ofertas.
- Al renovar el contrato con tu banco para reducir los intereses: si estás revisando integralmente tus herramientas financieras, presenta la solicitud de eliminación dentro de este marco.
Guion de conversación eficaz
Inicia la llamada con un tono tranquilo y respetuoso. Un ejemplo práctico:
«Hola, me llamo Ahmed y soy cliente desde hace cinco años. Uso mi tarjeta terminada en ****1234 y veo que la comisión anual es de 150 riyal, mientras que mi gasto anual total fue de 3.000 riyal, lo cual está por debajo del umbral necesario para obtener los beneficios. Quisiera saber si podemos eliminar o reducir la comisión, especialmente porque veo ofertas de otros bancos sin comisiones.»
Además, usa frases como:
- «¿Existe un programa de fidelización para clientes habituales?»
- «Me gustaría seguir con ustedes si se ajustan las comisiones a mi uso actual.»
Lo importante es demostrar que eres un cliente valioso y que estás dispuesto a revisar tu relación si no se logra un ajuste.
Qué hacer si el banco rechaza tu solicitud
El rechazo no es el final. Pide una explicación clara del motivo y solicita que deriven tu petición a un responsable o a un departamento especializado en cuentas premium. A menudo, el responsable tiene la autoridad para aprobar la eliminación.
También puedes proponer alternativas como:
- Cambiar la tarjeta a una versión sin comisiones, aunque con algunos beneficios reducidos.
- Reducir el gasto mínimo necesario para obtener la exención.
Impacto de la eliminación en tu puntuación crediticia
Eliminar las comisiones no implica cerrar la tarjeta ni reducir el límite de crédito, por lo que no afecta negativamente tu puntuación crediticia. Al contrario, si sigues pagando tus facturas a tiempo, tu historial de pagos positivos seguirá mejorando tu evaluación.
Cuándo sustituir la tarjeta por otra
Si todos tus intentos fallan, quizá sea momento de buscar una tarjeta alternativa. Busca tarjetas sin comisiones o que ofrezcan recompensas más altas en las categorías de gasto que realmente utilizas (por ejemplo, supermercado o combustible).
Antes de decidir, calcula la diferencia entre la comisión actual y las recompensas de la nueva tarjeta para asegurarte de obtener un beneficio neto.
Resumen de los pasos prácticos
1. Recopila datos de gasto y recompensas.
2. Compara las ofertas de los bancos competidores.
3. Elige el momento adecuado para negociar.
4. Prepara un guion de conversación claro y cortés.
5. Solicita una revisión con un responsable si es necesario.
6. Evalúa las alternativas si no se logra la eliminación.
Siguiendo este plan, podrás reducir o eliminar las comisiones de tu tarjeta de crédito sin necesidad de cancelarla ni cambiar de banco, manteniendo así un historial crediticio sólido y ahorrando una cantidad significativa de dinero cada año.


