
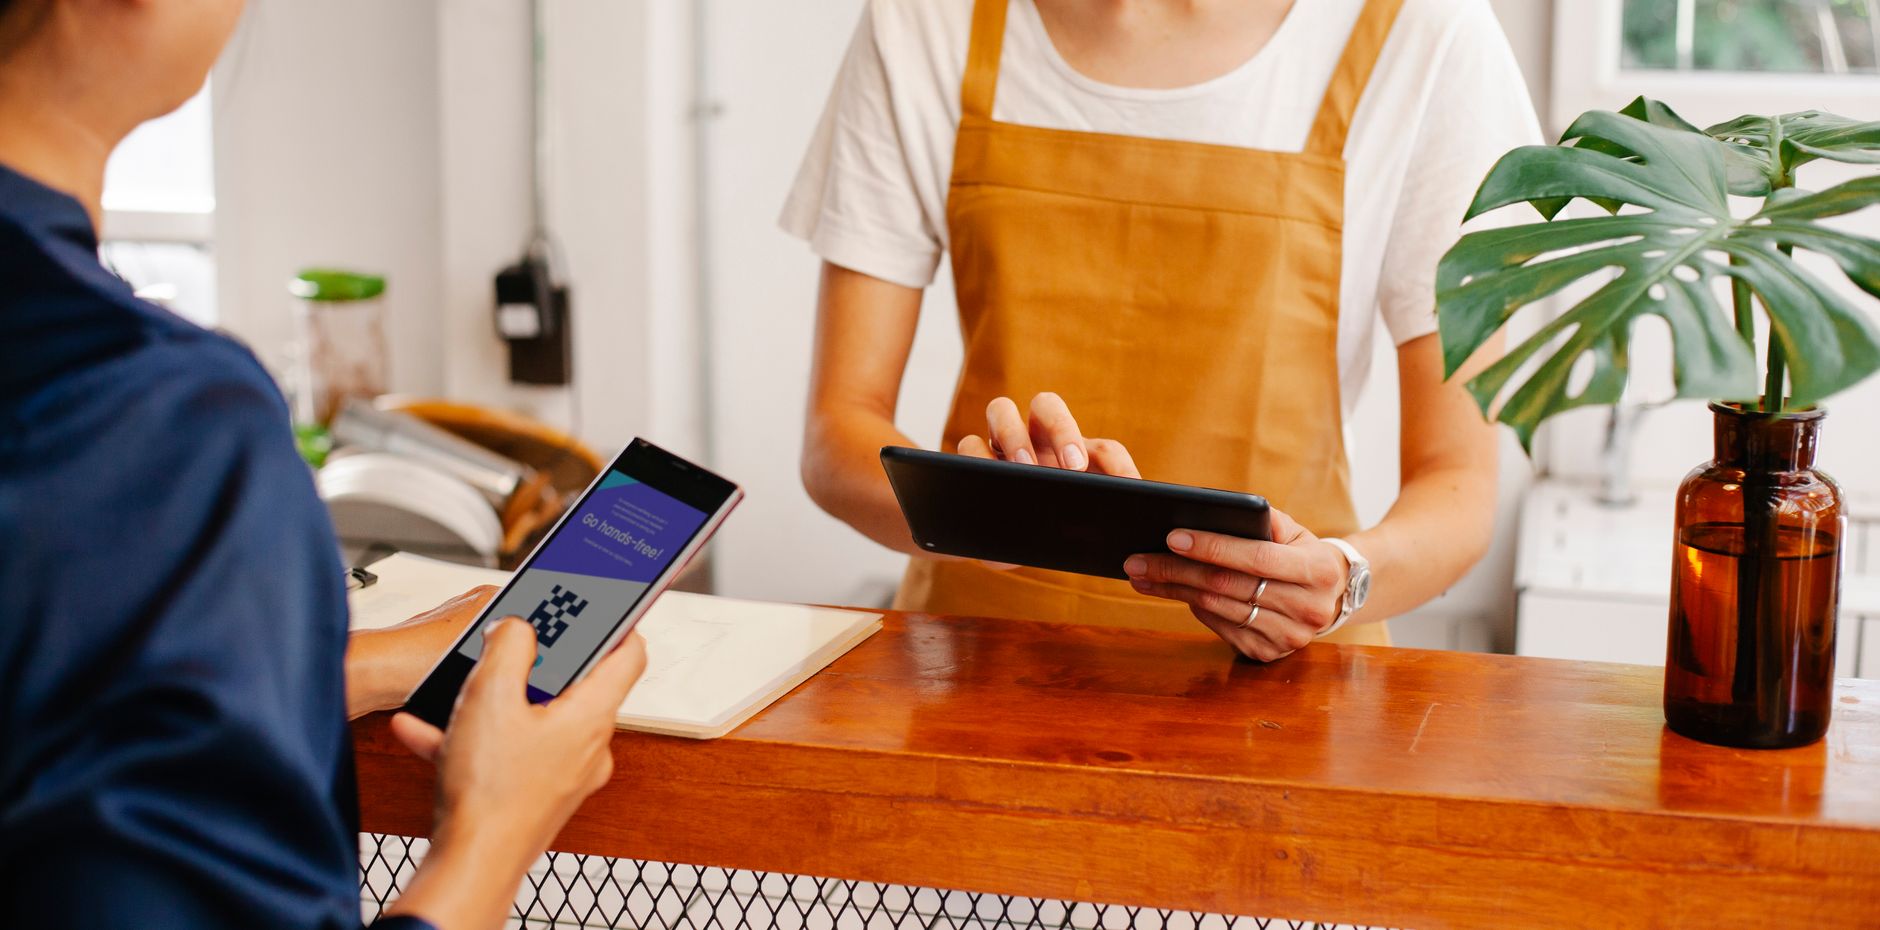
في شوارع المدن الحديثة، لا يُعَدّ القارئ سوى هاتفه وعلامة QR على الطاولة لتسديد الفاتورة. إذا كنت تعبًّا من إدخال كلمة سر كل مرة أو من تراكم بطاقات الائتمان في محفظتك، ربما حان الوقت لتجعل حسابك البنكي يتحول إلى محفظة QR. الفكرة بسيطة: ربط حسابك بانسحاب مباشر من البنك عبر رمز QR، بحيث يصبح الدفع لمجرد مسح الكود.
1. تأكد من إتاحة الخدمة في بنكك
ليس كل البنوك تقدم هذا النوع من الخدمات في الوقت الحالي، لكن معظم البنوك الرقمية والكبرى في المنطقة بدأت تدعم “QR Pay” داخل تطبيقاتها. ابدأ بزيارة موقع البنك أو استعراض قسم الخدمات الرقمية؛ إذا وجدت خياراً مثل “الدفع عبر QR” أو “محفظة QR” فأنت في الطريق الصحيح.
2. نزّل التطبيق البنكي المناسب
غالبًا ما تكون الخدمة مدمجة داخل التطبيق الرسمي للبنك. إذا كنت لا تستخدم التطبيق بعد، حمّله من المتجر (Google Play أو App Store) وتأكد من تحديثه إلى آخر نسخة. التطبيقات الحديثة تستغل واجهات برمجة التطبيقات (API) لتأمين عملية التحويل وتقديم تجربة سلسة.
3. فعّل خاصية QR Pay
بعد تسجيل الدخول، ابحث عن القائمة التي تحمل اسم “الدفع” أو “QR Pay”. في كثير من التطبيقات ستجد زرًا لتفعيل الخدمة؛ قم بالضغط عليه واتبع التعليمات. غالبًا ما يُطلب منك اختيار نوع الحساب (حساب جاري أو حساب توفير) الذي تريد ربطه بميزة QR.
4. ربط حسابك وتحديد حدود السحب
العملية الأساسية هي ربط رقم حسابك البنكي بالـ QR. يحدث ذلك تلقائيًا في معظم التطبيقات، لكن بعض البنوك تطلب منك إدخال رقم IBAN لتأكيد الهوية. بعد الربط، حدد حدًا أقصى للمعاملات اليومية (مثلاً 5000 ريال) لتقليل المخاطر في حال سُرّق الكود.
5. إعدادات الأمان المتعددة
التحقق بخطوتين (2FA) لا يزال الخيار الأكثر أمانًا. فعّل بصمة الإصبع أو التعرف على الوجه كطريقة لتأكيد الدفع. بعض البنوك تضيف رسالة نصية قصيرة (SMS) لتأكيد كل معاملة فوق حد معين؛ يمكنك تعديل هذا الحد بحسب راحتك.
6. جرّب الدفع في بيئة واقعية
ابدأ بمكان قريب لك، مثل مقهى الحي أو بقالة صغيرة تدعم QR. قم بفتح التطبيق، اضغط على “مسح QR” ثم وجه هاتفك إلى الرمز الموجود على شاشة الصندوق. سيظهر لك المبلغ وتفاصيل المستلم؛ اضغط “تأكيد” وستظهر رسالة تأكيد فوري.
7. مراقبة النفقات وإدارة الفواتير
مع كل دفعة، يتجدد سجل النشاط في التطبيق. استغل هذه الميزة لتتبع إنفاقك اليومي؛ قم بتفعيل إشعارات لتلقي رسائل كلما تم سحب مبلغ من حسابك عبر QR. كما يمكنك ربط التطبيق ببرامج تخطيط مالي شخصية لملء جدول النفقات تلقائيًا.
8. تكلفة الخدمة: هل هناك رسوم؟
معظم البنوك تقدم QR Pay مجانًا للمعاملات داخل الدولة، بينما قد تُفرض رسوم على التحويلات الدولية أو على عمليات سحب نقدية عبر الصرافات بعد الدفع بالـ QR. افحص جدول الرسوم في موقع البنك لتفادي أي مفاجآت.
9. نصائح عملية لتفادي الأخطاء
- تأكد من أن الرمز QR يُظهر اسم المتجر ومبلغ الفاتورة قبل الموافقة.
- لا تستخدم الـ QR في الأماكن العامة غير الموثوقة؛ قد يُستغل القراصنة لتوليد رموز وهمية.
- عند الانتهاء من عملية، أغلق التطبيق أو عُد إلى الشاشة الرئيسية لتقليل خطر الضغطة العرضية.
- احتفظ بنسخة احتياطية من كلمة المرور وأكواد الأمان في مكان آمن.
10. ما بعد التجربة: تحسين الاستخدام
بعد أسبوعين من الاستخدام، راجع كشف الحساب لتتأكد من أن جميع السحوبات متطابقة مع ما تم مسحه عبر QR. إذا وجدت فرقًا، تواصل فورًا مع خدمة العملاء لتوضيح الأمر. كذلك، استثمر الوقت في استكشاف ميزات إضافية مثل “QR Auto‑Save” التي تحول كل عملية دفع إلى إيداع جزئي في حساب توفير خاص.
بهذه الخطوات القليلة، يتحول حسابك البنكي إلى أداة دفع تقليدية وعصرية في آنٍ واحد. ليس مجرد وسيلة لتقليل البطاقات في الجيب، بل خطوة نحو إتاحة تجربة مالية أكثر شفافية وسرعة.

