
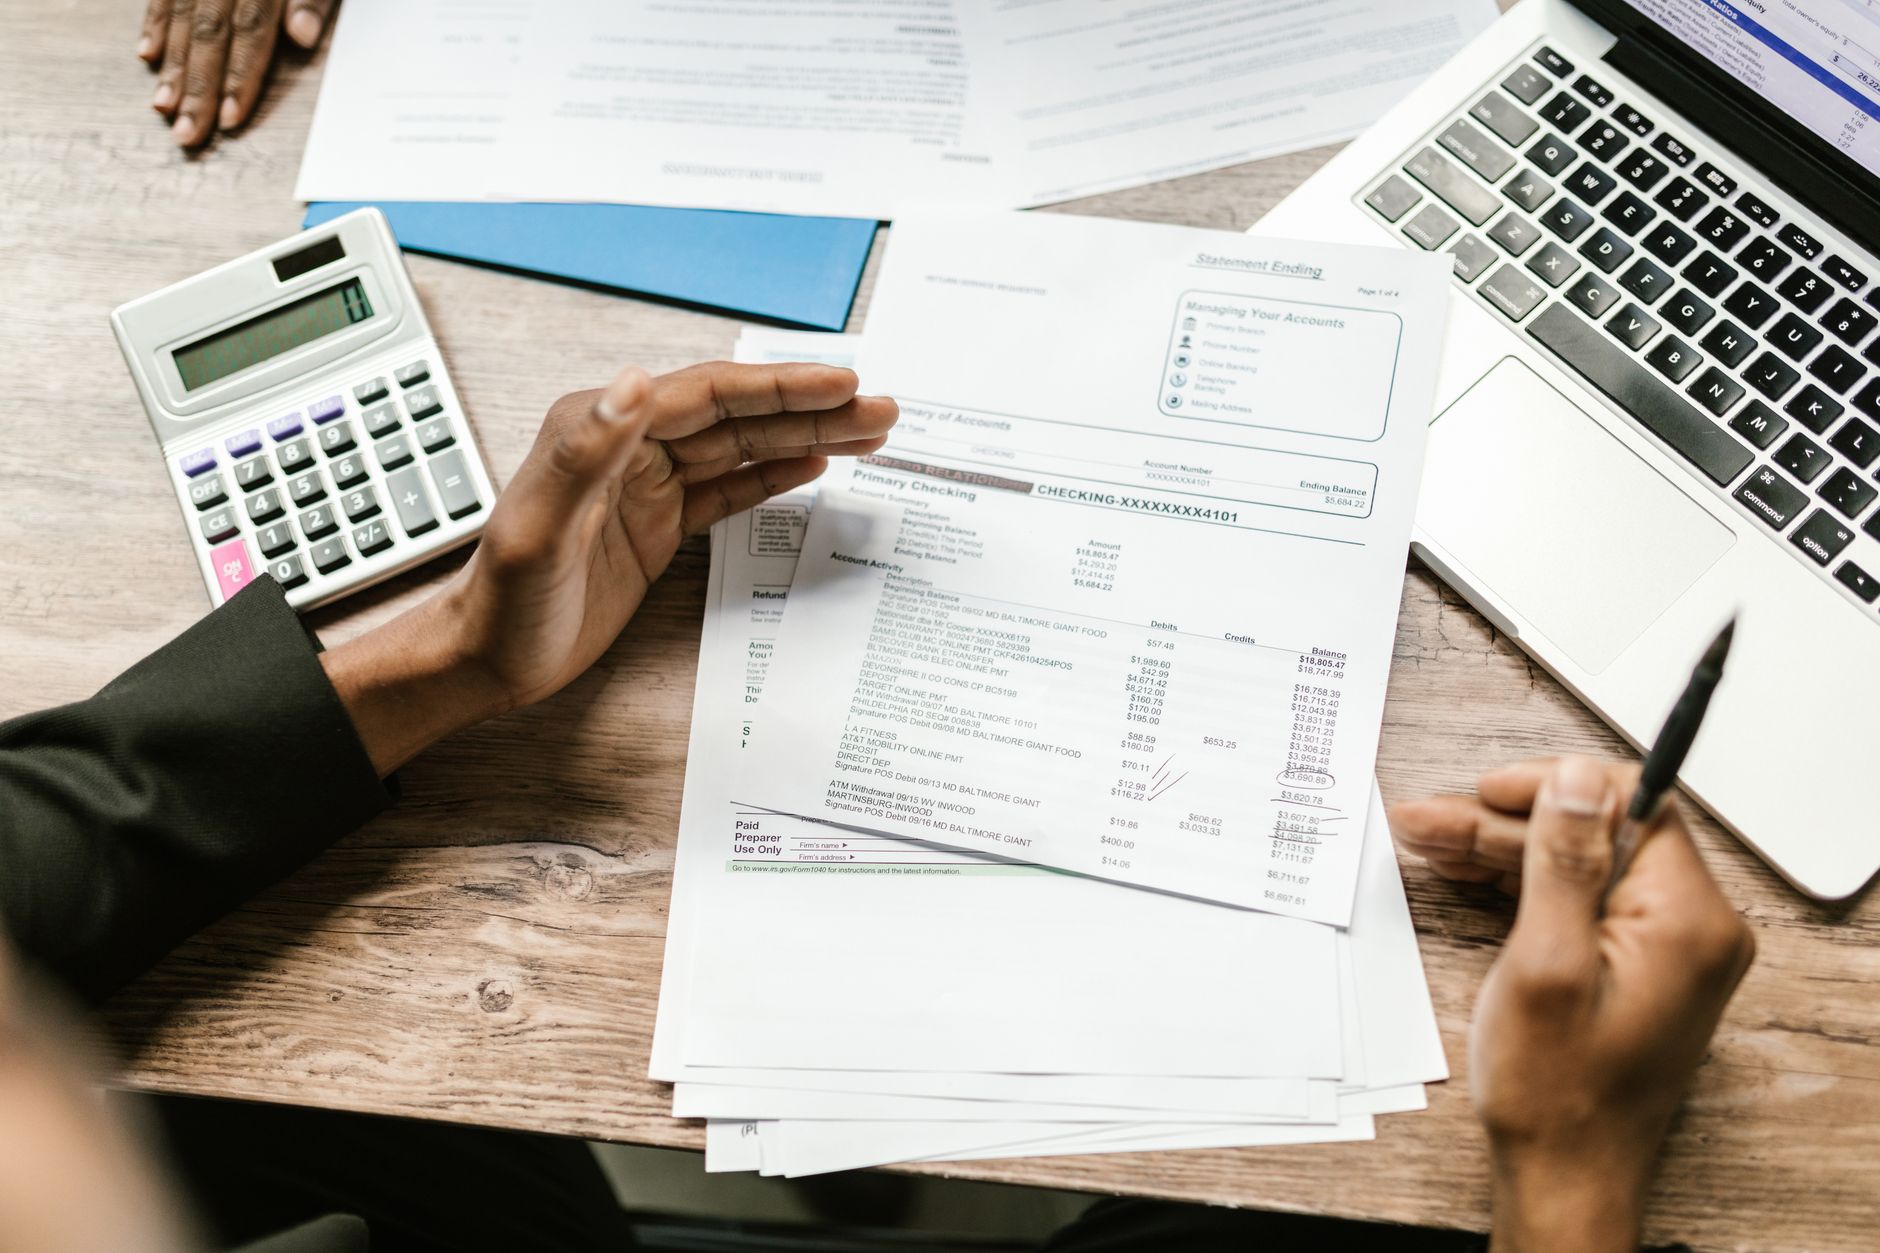
غالبًا ما يُنظر إلى كشف الحساب البنكي على أنه مجرد ورقة تُرسل في آخر الشهر، لكن في الحقيقة هو سجل تفصيلي لكل حركة مالية تقوم بها. إذا استثمرت بعض الدقائق يوميًا في قراءة وفهم ما يظهر فيه، ستحصل على رؤية واضحة لسلوكك المالي وتتمكن من تعديل العادات التي تستنزف ميزانيتك.
لماذا يعتبر كشف الحساب أداة تحليلية قوية؟
كل سطر في الكشف يحمل معلومات عن تاريخ العملية، المبلغ، الجهة المستفيدة، وحتى نوع الدفع. عندما نجمع كل هذه البيانات معًا، نحصل على خريطة دقيقة لتدفق الأموال داخل وخارج حسابك. القاعدة الأساسية هي: ما لا يُقاس لا يُدار. لذا، إذا لم تقم بتصنيف النفقات، سيستمر الإنفاق غير الضروري في الظهور دون أن تدرك السبب.
خطوة 1: اجمع كل كشف حساب للفترة التي تريد تحليلها
ابدأ بجلب كشف حسابين إلى ثلاثة أشهر. الفترات القصيرة قد تخفي نمط صيفي أو عطلة، بينما الفترات الطويلة تشبعك ببيانات قد تكون صعبة المتابعة. احرص على تنزيل الملف بصيغة PDF أو Excel لتتمكن من تعديل البيانات بسهولة.
خطوة 2: صنف النفقات إلى فئات رئيسية
استخدم جدول بسيط لتقسيم كل عملية إلى فئة: سكن، طعام، تنقل، ترفيه، مميزات شخصية، مدفوعات ديون، إلخ. لا تتردد في إنشاء فئة «متفرقات» إذا وجدت عمليات لا تناسب أي فئة أخرى. عندما تنتهي من التصنيف، سيتضح لك أين يتركز أكبر جزء من ميزانيتك.
خطوة 3: احسب النسبة المئوية لكل فئة
اجمع المبالغ داخل كل فئة ثم احسب نسبتهم إلى إجمالي الإنفاق. إذا وجدت أن النفقات على “تسلية” تمثل 30% من إجمالي المصروفات، فهذا إشارة واضحة إلى إمكانية تقليلها. النسب المئوية تمنحك مقياسًا سريعًا لتحديد الأولويات.
خطوة 4: استكشف الأنماط المتكررة
انظر إلى توقيت العمليات؛ هل هناك أيام محددة من الأسبوع تتكرر فيها عمليات سحب كبيرة؟ ربما تكون مواعيد دفع الفواتير أو دفعات الاشتراكات. معرفة هذه الأنماط تساعدك على جدولة المدفوعات مسبقًا أو التفاوض على تخفيضات.
خطوة 5: استخدم أدوات تقنية لتسهيل العملية
- تطبيقات مثل Money Manager أو Mint تسمح بتحميل كشف حساب بصيغة CSV وتقوم بتصنيف النفقات تلقائيًا.
- إكسل: أنشئ Pivot Table لتلخيص الفئات والنسب بسرعة.
- الربط بين البنك وتطبيق محفظة مالية يضيف طبقة تنبيهية عند تجاوز حدود معينة.
هذه الأدوات ليست مجرد رفاهية، بل تبسط العملية وتقلل الأخطاء اليدوية.
خطوة 6: حدد أهداف توفير واقعية
بعد معرفة الفئات التي تستهلك معظم أموالك، ضع هدفًا لتقليل نسبة واحدة على الأقل. مثال: خفض الإنفاق على “مطاعم” من 15% إلى 10% خلال شهرين. اكتب الهدف في دفتر أو في ملاحظة هاتفك لتبقى أمام عينيك.
خطوة 7: راقب التقدم أسبوعيًا
لا تنتظر حتى نهاية الشهر لتقارن الأرقام. خصص 10 دقائق كل أسبوع لتحديث جدول الصنف وإعادة حساب النسب. بهذه الطريقة ستكتشف الانحرافات مبكرًا وتتمكن من تعديل سلوكك في الوقت المناسب.
نصائح عملية لتقليل النفقات بناءً على التحليل
• استبدل الاشتراكات غير المستخدمة بخدمة مجانية أو إلغاءها تمامًا.
• استغل العروض الترويجية للمتاجر التي تتسوق فيها بانتظام، لكن احرص أن تكون مشترياتك مخططة مسبقًا.
• قم بتعديل طريقة السحب النقدي: إذا كان سحبك من الصراف الآلي يفرض رسومًا، حدد حدًا أقصى للسحب اليومي واستخدم البطاقات ذات الخصومات.
الخلاصة
تحليل كشف الحساب ليس مهمة معقدة ولا تحتاج إلى خبير مالي. بالأدوات البسيطة وبضع خطوات منتظمة، ستحصل على صورة واضحة لسلوك الإنفاق، وتستطيع اتخاذ قرارات مدروسة لتقليل النفقات وزيادة المدخرات. المفتاح هو الاستمرار؛ فالتغيير المستدام يأتي من المتابعة المستمرة وليس من خطوة واحدة.

