
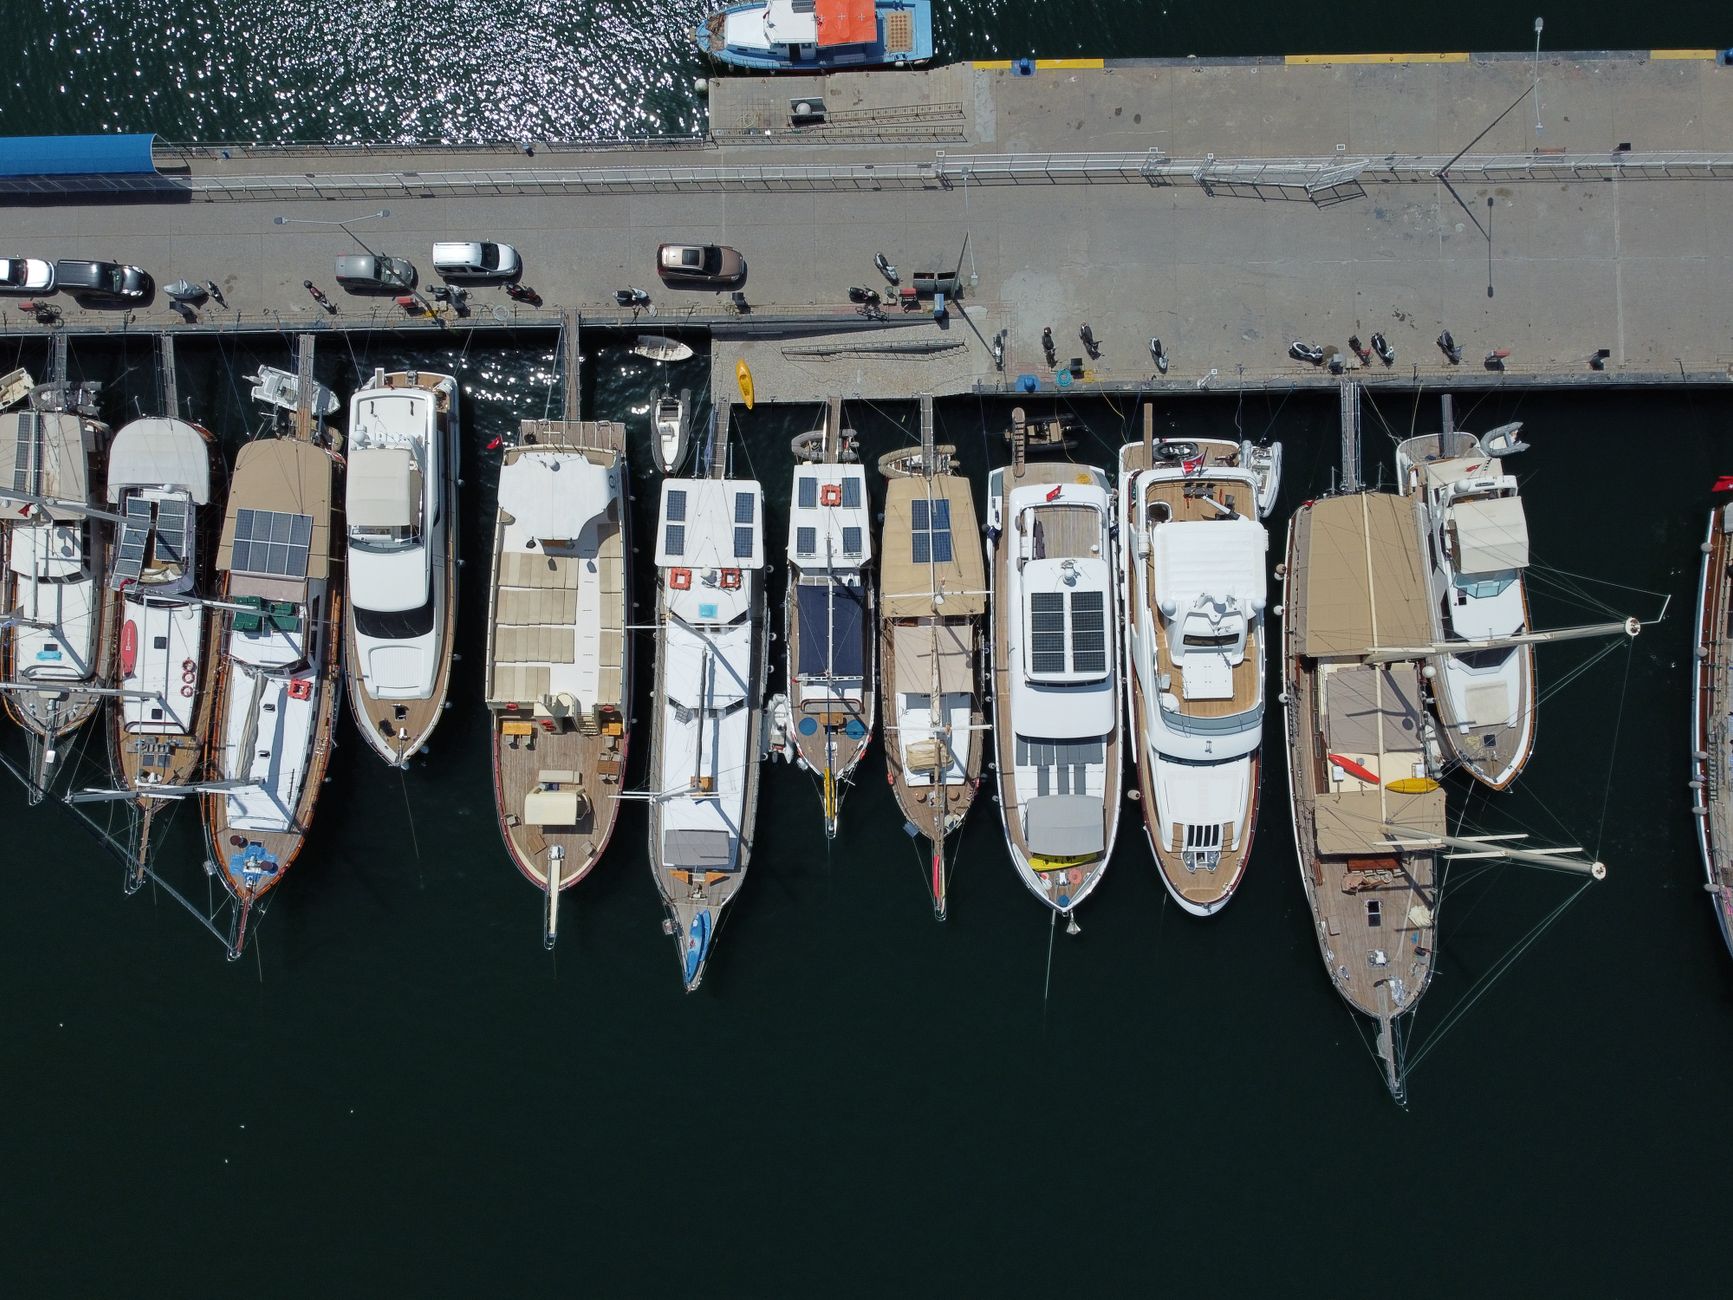
إذا كنت من أصحاب القوارب أو اليخوت الشخصية، فأنت تعرف أن استثمارك لا يقتصر على سعر الشراء فحسب؛ فهو يمثل ساعات من الترفيه، سفر، وحتى عمل تجاري في بعض الحالات. لذلك يحتاج القارب إلى حماية مالية تشبه أي أصل ثمين آخر.
لماذا تحتاج تأمين للقارب؟
المخاطر التي تواجه القوارب متعددة: اصطدام، سرقة، أضرار ناتجة عن العواصف، وحتى مسؤولية تعويض طرف ثالث إذا تسببت بحادث. بدون بوليصة تأمين، أي حادث قد ينهك مدخراتك أو يجبرك على بيع القارب لتسديد الديون.
أنواع بوليصات تأمين القوارب
السوق يقدّم ثلاثة نماذج رئيسية، كل واحد منها يناسب فئة مختلفة من المستخدمين:
- تأمين المسؤولية المدنية (Liability): يغطي التعويضات التي تتكبدها إذا تسبب القارب في إضرار ممتلكات أو إصابة أشخاص آخرين.
- تأمين الأضرار الخاصة (Hull & Machinery): يضمن إصلاح أو استبدال القارب ومعداته إذا تعرضوا لأضرار ناتجة عن حوادث، سرقة أو كوارث طبيعية.
- تأمين شامل (All‑Risk): يجمع بين المسؤولية المدنية وأضرار القارب، ويضيف تغطية للبطاريق، الأجهزة الإلكترونية، وحتى فقدان القارب أثناء الإبحار.
كيف تقيم مخاطرك وتحدد التغطية المناسبة
قبل ما تدور على شركة، حط في اعتبارك العوامل التالية:
- نوع القارب (قوارب صيد، يخت فاخرة، قارب شراعي).
- القيمة الفعلية للقارب، مع الأخذ في الاعتبار التحسينات والإضافة الحديثة.
- المناطق التي تنوي الإبحار فيها (ساحل، بحار داخلية، دولية).
- تاريخ صيانة القارب ومدى وجود أنظمة أمان حديثة (جهاز كشف تسرب، نظام إنذار).
- عدد ساعات الاستخدام السنوية – كلما زادت، زادت احتمالية التعرض لحادث.
بعد ما تجمع المعلومات، استخدم جدول مقارنة بسيط: قيمة القارب، نوع التغطية، القسط السنوي، وشروط الاستثناءات. هالخطوة تساعدك على تجنب دفع مبالغ زائدة لتغطيات لا تحتاجها.
نصائح لتقليل القسط دون الإخلال بالحماية
توجد عدة طرق تخفض القسط مع الحفاظ على مستوى كافي من الأمان:
- اختيار حد المسؤولية المدنية المناسب؛ إذا كان لديك أصول أخرى قوية، يمكنك تقليل هذا الحد.
- دمج بوليصتين (قوارب + تأمين شخصي) في شركة واحدة للحصول على خصم ولاء.
- تثبيت أجهزة أمان مثل أنظمة تتبع GPS، أو أنظمة إغلاق تلقائي للملفات؛ الشركات غالباً ما تقدم خصم على القسط.
- دفع القسط مقدماً لسنة كاملة بدلاً من أقساط شهرية؛ كثير من البوالص تقدم تخفيض يصل إلى 10%.
- اختيار تغطية ‘أضرار جزئية’ إذا كان القارب قديماً وتكلفة استبداله أقل من القسط الكامل.
اختيار الشركة المناسبة
لا يقتصر اختيار الشركة على الشهرة فقط؛ يجب أن تتأكد من:
- سمعة الشركة في سداد المطالبات، خاصةً في الحالات البحرية التي تتطلب تقييم تقني.
- الوجود المحلي لفريق تقييم أضرار يقيم القارب في الميدان.
- وجود خدمة عملاء متاحة على مدار 24 ساعة؛ حوادث القوارب قد تحدث في أي وقت.
- توافر خيارات تعديل الوثيقة بسهولة عبر تطبيق أو موقع إلكتروني.
بعض الشركات المتخصصة في التأمين البحري تقدم استشارات مجانية لتحديد درجة التغطية المثالية، فلا تتردد في طلبها.
خلاصة
تأمين القوارب ليس مجرد رسم إضافي، بل هو شبكة أمان تحافظ على استثمارك وتضمن لك استمتاعاً بلا قلق. بفهم أنواع البوالص، وتقييم المخاطر، واتّباع النصائح لتقليل القسط، يمكنك الحصول على تغطية متكاملة تتناسب مع ميزانيتك.
إخلاء مسؤولية: هذا المحتوى لأغراض تعليمية وإعلامية فقط ولا يُعد نصيحة مالية أو استثمارية. استشر مختصاً قبل اتخاذ أي قرار مالي.

