
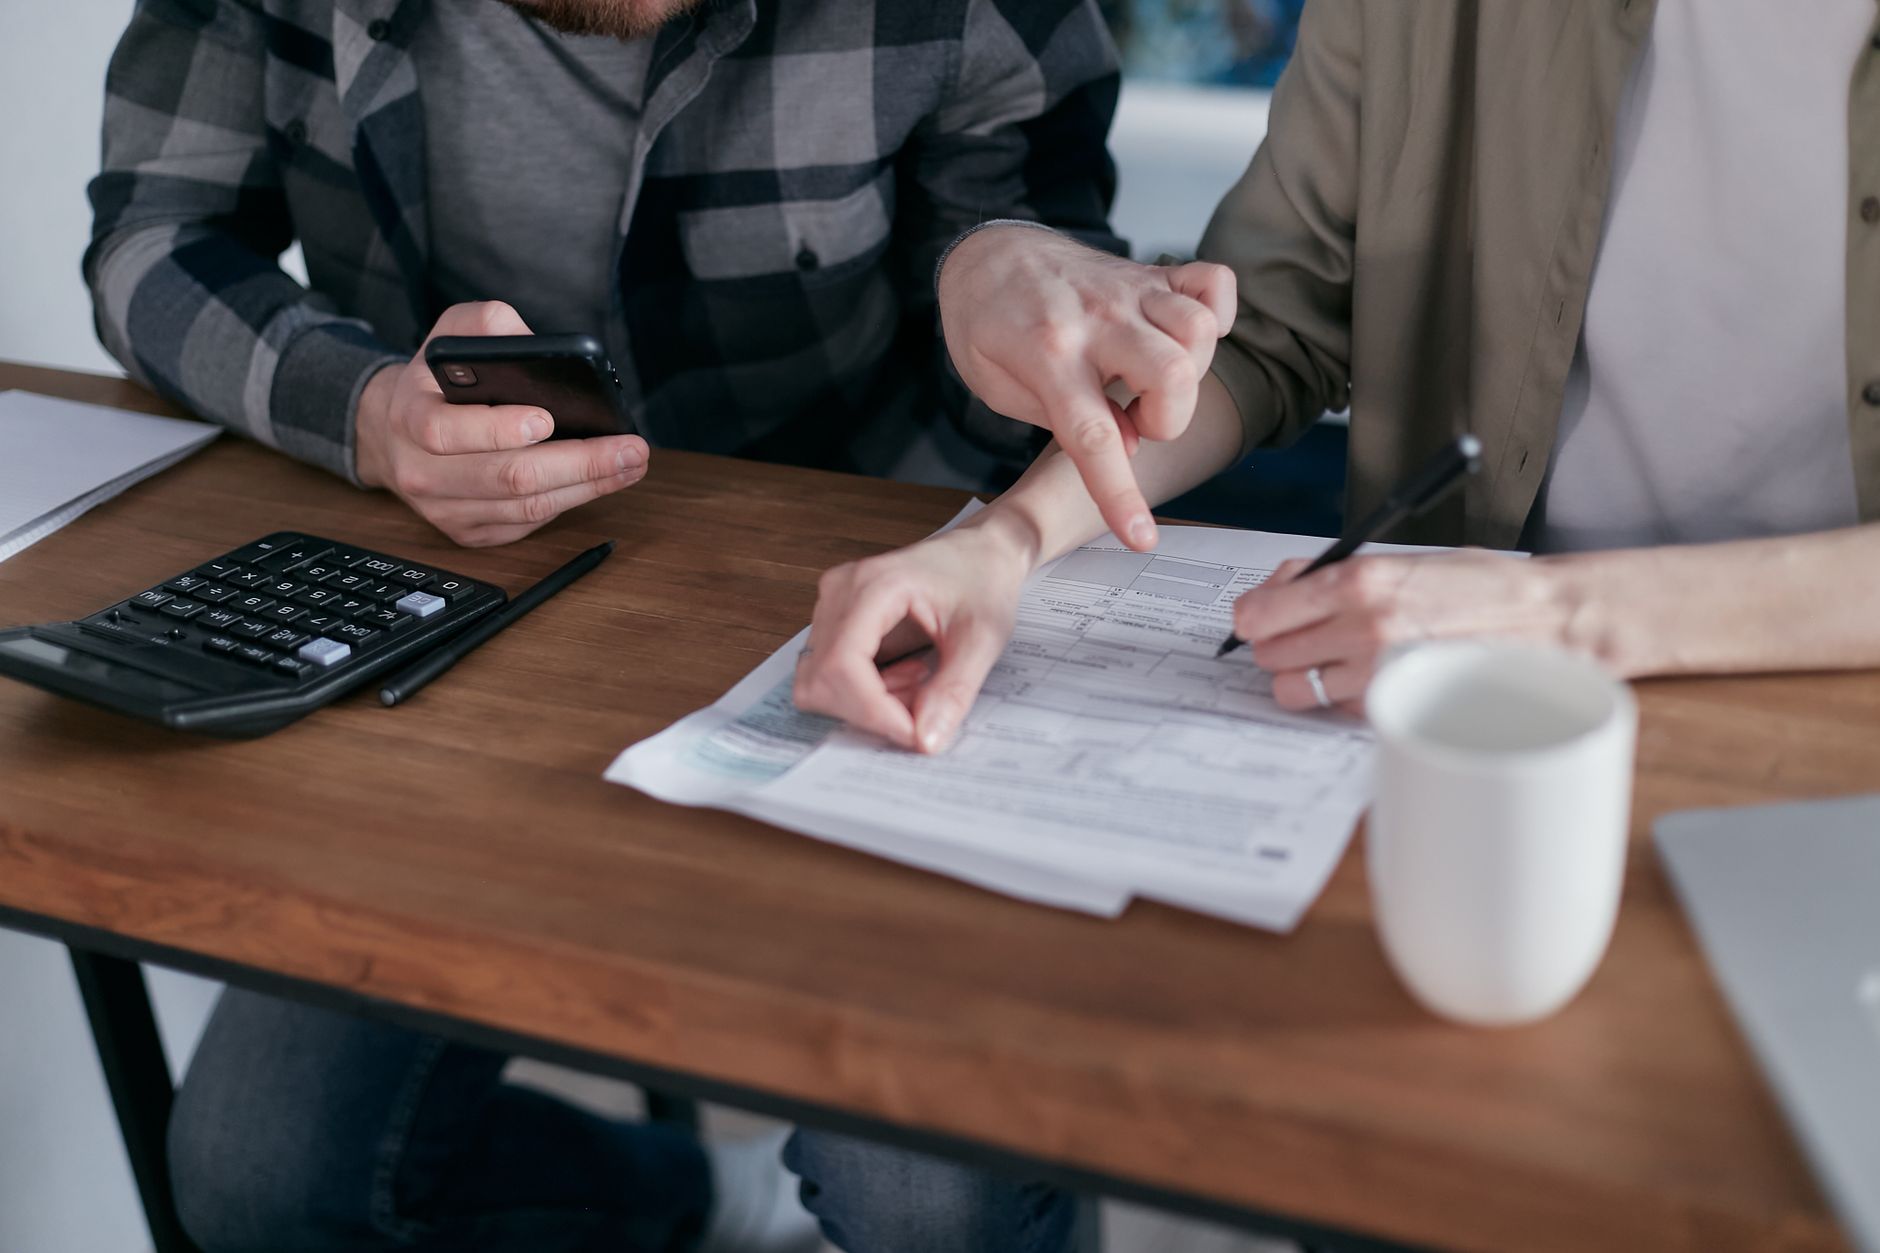
الانتقال من حياة الفرد إلى حياة الزوجين يجلب معه تحديات مالية جديدة؛ فجأة يصبح الدخل والمصروفات مشتركة، وتظهر أسئلة مثل: هل نحتاج حسابًا واحدًا أم حسابين؟ كيف نضمن أن كل طرف يساهم بصورة عادلة دون إحداث ضغوط؟ الإجابة تكمن في بناء ميزانية واضحة، تشبه الخريطة التي تسهل اتخاذ القرارات اليومية وتجنب الخلافات.
ابدأوا بالشفافية المالية
الخطوة الأولى هي الجلوس معًا وتبادل المعلومات حول الرواتب، أي عوائد إضافية، والديون الحالية. لا يتعلق الأمر بالمقارنة بين من يحصل على أكثر، بل بفهم ما يضيف كل طرف إلى المجموع الكلي. من المفيد كتابة الأرقام على ورق أو استخدام تطبيق بسيط لتتبع الدخل، حتى تكون الصورة واضحة لكليكما.
حددوا أهدافًا مشتركة
المدخرات لا تقتصر على حساب الطوارئ فقط؛ قد تكون هدفكما سكنًا جديدًا، رحلة شهر عسل، أو حتى استثمار بسيط. وضع هدف واضح يخلق دافعًا مشتركًا ويجعل كل قرش يُنفق يُقاس من خلال إسهامه في الوصول إلى الهدف.
قواعد توزيع النسب
لا يعني التساوي في المبلغ أن تكون النسبة متساوية إذا كان دخل كل طرف مختلفًا. طريقة شائعة هي تحديد نسبة من الدخل التي يساهم بها كل شريك، مثلاً 30% من الدخل الشهري لكل منهما تُخصص للنفقات الثابتة، والنسبة المتبقية تُستخدم للمتغيرات والادخار. بهذه الطريقة يبقى عبء الإنفاق متوازنًا نسبياً.
إنشاء حسابات مخصصة
يفضل كثير من الأزواج اعتماد ثلاثة أنواع من الحسابات: حساب مشترك للنفقات اليومية (كالمشتريات، الفواتير، والأنشطة الترفيهية)، حساب طوارئ مشترك، وحساب شخصي لكل شريك يتيح له الحرية في الإنفاق غير المرتبط بالاحتياجات العائلية. هذه القنوات تمنع الخلط وتحد من السوء الفهم.
إدارة الفواتير المشتركة بذكاء
عند الحصول على فاتورة الكهرباء أو الإنترنت، يمكن تقاسمها بنظام التحويل الفوري عبر تطبيقات الهواتف، أو تحويل المبلغ إلى حساب مشترك مرة واحدة في الشهر. من المهم وضع موعد نهائي ثابت لتسوية الفاتورة لتفادي التأخير.
تطبيق قاعدة “الإنفاق المسبق”
قبل كل عملية شراء، اسألوا أنفسكم: هل هذه الحاجة تتماشى مع هدفنا المشترك؟ إذا كان الجواب نعم، يمكن تخصيص مبلغ من حساب المتغير لتغطية هذه النفقات. إذا لم يكن كذلك، يمكن تأجيل الشراء وإدراج المبلغ في الخزانة الادخارية.
متابعة شهرية وتعديل
عند انتهاء كل شهر، خصصوا نصف ساعة لمراجعة الأداء المالي. قارنوا ما تم إنفاقه فعليًا مع ما تم تخصيصه، ولاحظوا الفجوات. إذا ظهر فائض يمكن تحويله إلى حساب الطوارئ أو إلى هدف أكبر؛ إذا كان العجز واضحًا، ابحثوا عن بنود يمكن تقليلها.
التحكم في الإنفاق العاطفي
الاحتفال بالمناسبات أو شراء هدايا قد يتحول إلى مصدر ضغط إذا لم يُخطط له مسبقًا. ضعوا ميزانية صغيرة للأنشطة الاجتماعية، واشترِ هدايا ضمن حدود معينة، أو احرصوا على تبادل الأفكار مع الشريك لتجنب الإهدار.
الاستفادة من برامج المكافآت
عند اختيار بطاقات الائتمان أو الاشتراكات الشهرية، قيموا العروض التي تقدم نقاطًا أو استردادًا نقديًا. استخدموا هذه المكافآت لتغطية جزء من الفواتير أو لتعزيز الخزانة الادخارية، بشرط أن تكون الفوائد أعلى من تكلفة الاشتراك.
ختامًا
إنشاء ميزانية مشتركة للزوجين الجدد لا يعني إلغاء الحرية الفردية، بل يعني توفير إطار يضمن استقرارًا ماليًا يخفف من الضغوط اليومية. باتباع الخطوات السابقة، ستحصلون على نظام شفاف، يتيح لكلا الطرفين الإحساس بالمسؤولية المشتركة ويعزز فرصة تحقيق الأهداف المستقبلية.

