
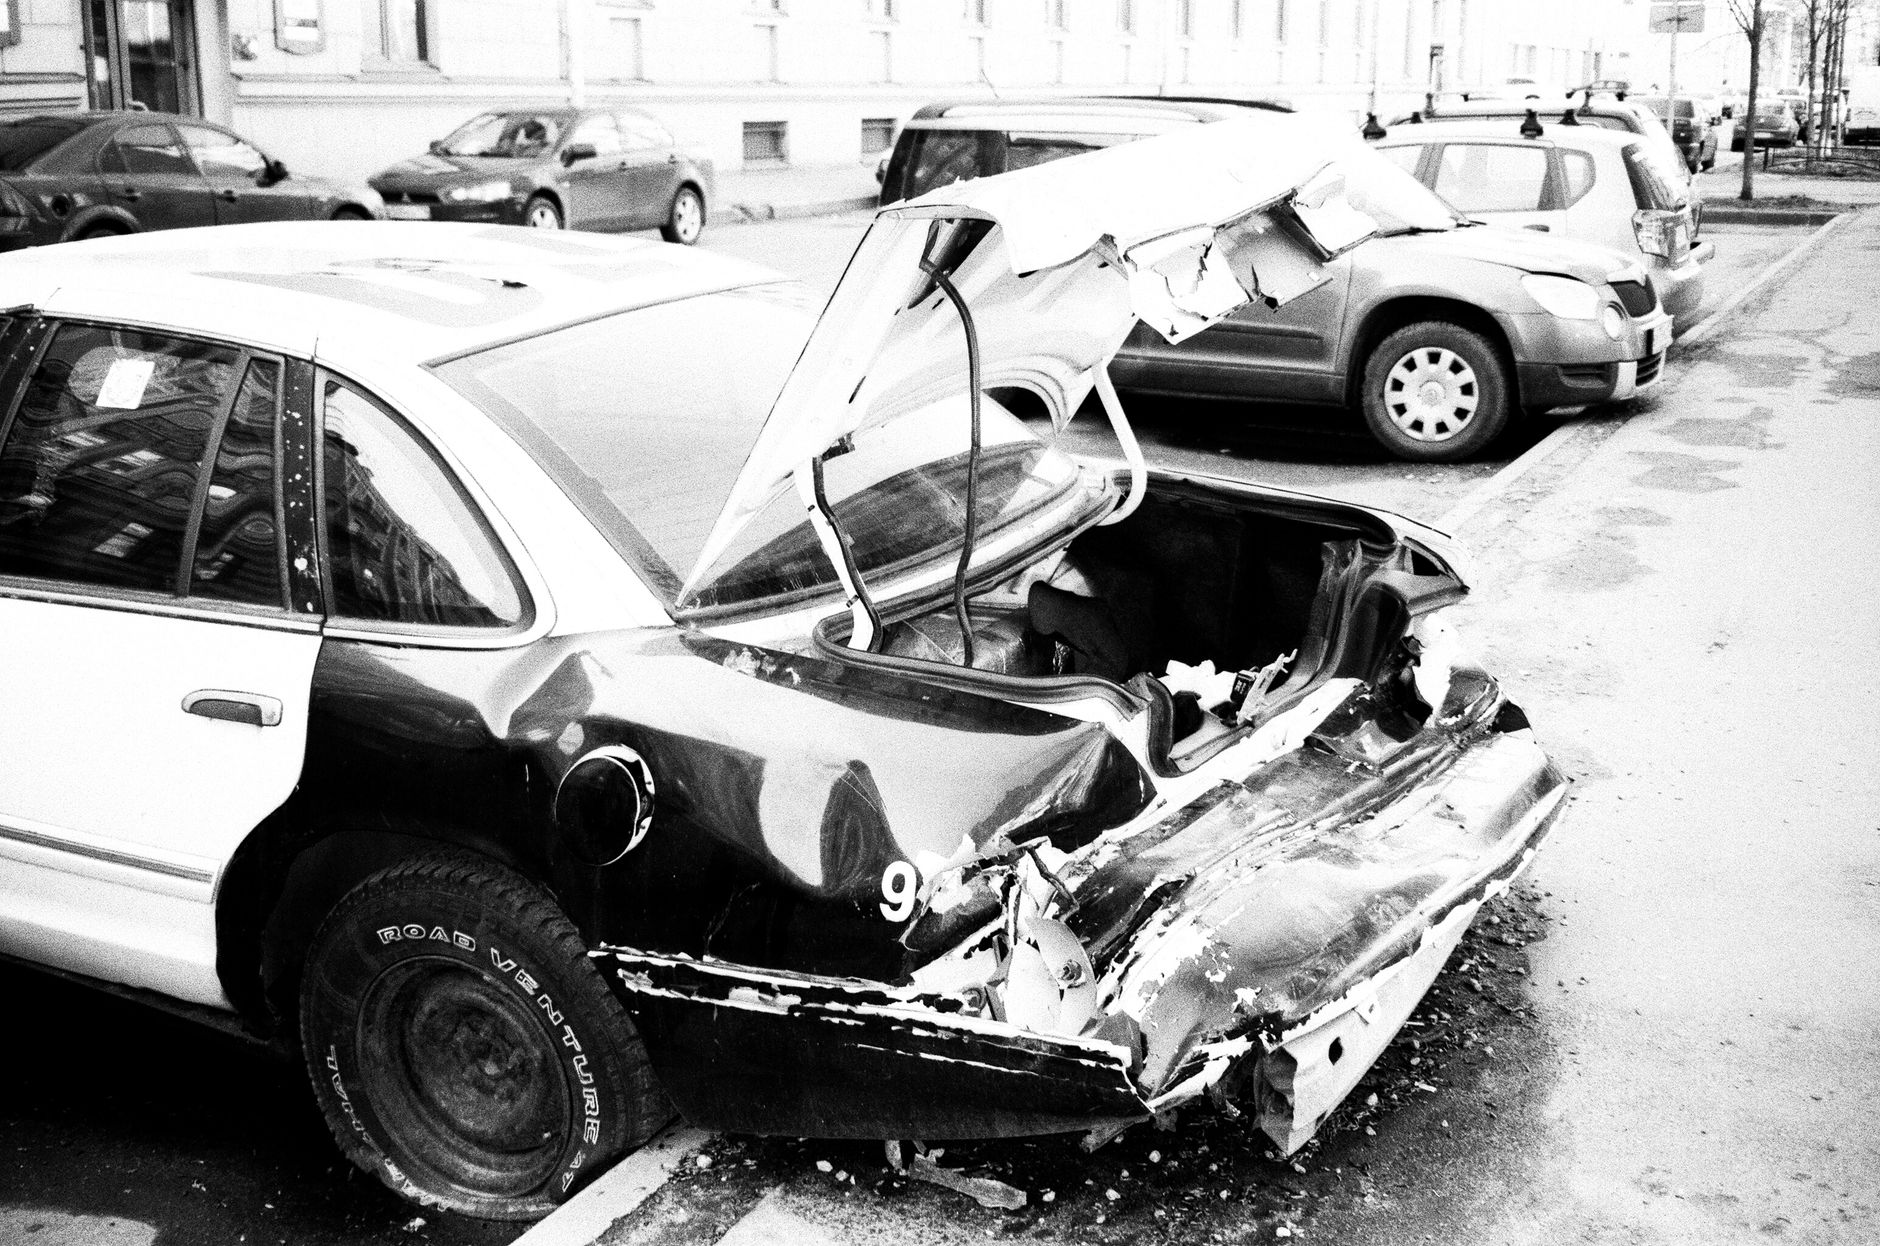
إذا كان عملك الحر يعتمد على السيارة – سواء كنت مصورًا يتنقل بين المواقع، أو سائق توصيل، أو استشاري يزور العملاء – فإن سيارتك تتحول إلى أداة أساسية لا غنى عنها. في هكذا حالة، تأمين المركبة ما هوش مجرد مطلب قانوني، بل هو شبكة أمان مالية تحميك من مفاجآت قد تضعك في معاناة مالية.
لماذا يحتاج الفريلانسر إلى تأمين خاص
الكثير من العاملين لحسابهم الخاص يظنون أن بوليصات التأمين العامة كافية، لكن في الواقع هناك فرق بين تأمين المسؤولية المدنية العادي وتغطية الأضرار التي قد تتكبدها عندما تكون السيارة مصدر رزقك. إذا تعرضت لحادث خلال عملك، القسط قد يغطي فقط الضرر للطرف الثالث، بينما أنت تتحمل تكاليف إصلاح سيارتك أو تعويض عن فقدان الدخل. لذلك اختيار بوليصة شاملة أو إضافة تغطية خاصة يصبح أمرًا منطقيًا.
العوامل التي تؤثر على تكلفة القسط
عند طلب عرض سعر، ستلاحظ أن الشركات تسأل عن تفاصيل قد تبدو غير مهمة في البداية، لكنها تلعب دورًا كبيرًا في تحديد السعر:
- نوع العمل: سائق توصيل يشتغل بساعات الذروة قد يدفع أكثر من مصور يقتصر على جلسات أسبوعية.
- المسافة المتوسطة اليومية: كلما زاد عدد الكيلومترات، زادت احتمالية وقوع حادث.
- عمر السيارة: المركبة القديمة قد تستمتع بخصم لأن قيمتها السوقية أقل، لكن قد تحتاج لتغطية إضافية ضد الأعطال.
- سجل القيادة: سنوات خالية من المخالفات أو الحوادث تُخفض القسط بصورة ملموسة.
- الموقع الجغرافي: مناطق ذات كثافة مرورية عالية أو ارتفاع معدلات السرقة تشهد أقساطًا أعلى.
تجميع هذه المعطيات بدقة يساعدك على طلب عروض مخصصة بدلًا من الاعتماد على نموذج موحد قد لا يتماشى مع واقعك.
خطوات اختيار البوليصة المناسبة
1. حدد هدفك الأساسي: هل تريد فقط حماية المسؤولية المدنية، أم تحتاج تغطية شاملة تشمل الاصطدام، السرقة، والأضرار الناتجة عن الكوارث الطبيعية؟
2. قارن بين الأنواع: بعض الشركات تقدم “تأمين شامل للسيارات المستخدمة في الأعمال”، وهو خيار يضيف حماية للمعدات داخل السيارة (كاميرات، أدوات تصوير، إلخ).
3. اطلب عروضاً مكتوبة: لا تكتفي بالمكالمات الهاتفية، اطلب وثيقة مفصلة توضح حدود التغطية، الاستثناءات، والحدود المالية.
4. تحقق من سمعة الشركة: قراءة تقييمات العملاء، ومدة وجود الشركة في السوق تساعد على تجنب مفاجآت أثناء المطالبة.
5. استفد من المستشارين: إذا كان لديك محاسب أو مستشار مالي، استشره حول النسبة المثلى للتأمين بالنسبة لدخلك السنوي.
نصائح لتقليل القسط دون التضحية بالحماية
• دمج بوليصات: إذا كنت تمتلك تأمين صحي أو تأمين منزل، قد تقدم شركات التأمين خصومات عند دمجها مع بوليصة السيارة.
• اختيار إزدياد الحد الأدنى للمسؤولية: في بعض الدول الحد الأدنى هو كافي لتغطية الأضرار للطرف الثالث، لكن إذا كان لديك مخزون نقدي يكفي لتغطية الفارق، يمكنك تقليل القسط.
• تثبيت أجهزة أمان: تركيب جهاز تتبع GPS أو نظام إنذار يقلل من مخاطر السرقة، وبالتالي يحصل صاحب السيارة على تخفيض.
• دفع القسط مقدماً: معظم الشركات تعطي خصمًا يتراوح بين 5‑10% لمن يدفع سنة كاملة مقدماً.
• إعادة تقييم القسط سنويًا: مع مرور الوقت وتحسن سجل القيادة، قد يصبح بإمكانك التفاوض على تخفيض.
ما يجب أن تحذر منه في البوليصة
1. استثناءات غير واضحة: بعض البوالص لا تغطي الخسائر الناتجة عن “العمل الحر” إذا لم يتم ذكره صراحة.
2. حدود التعويض المتدنية: تأكد أن الحد الأقصى لتغطية الأضرار ليس أقل من قيمة سيارتك الفعلية.
3. شروط الاستثناء من السرقة: بعض الشركات تستثني السرقة إذا كانت السيارة غير مؤمنة داخل مرآب أو لم تُثبت أنظمة أمان.
4. رسوم إدارية مخفية: ابحث عن “رسوم تجديد” أو “رسوم تعديل بوليصة” قبل توقيع العقد.
باختصار، اختيار تأمين سيارة للموظف المستقل ليس مجرد ملء نموذج. إنه قرار يحتاج لتقييم دقيق للمتطلبات، ومقارنة عروض، وتطبيق بعض الاستراتيجيات لتقليل التكلفة. إذا اتبعت الخطوات المذكورة، ستحصل على حماية متوازنة تسمح لك بالتركيز على عملك دون القلق من مفاجآت مالية غير متوقعة.

