
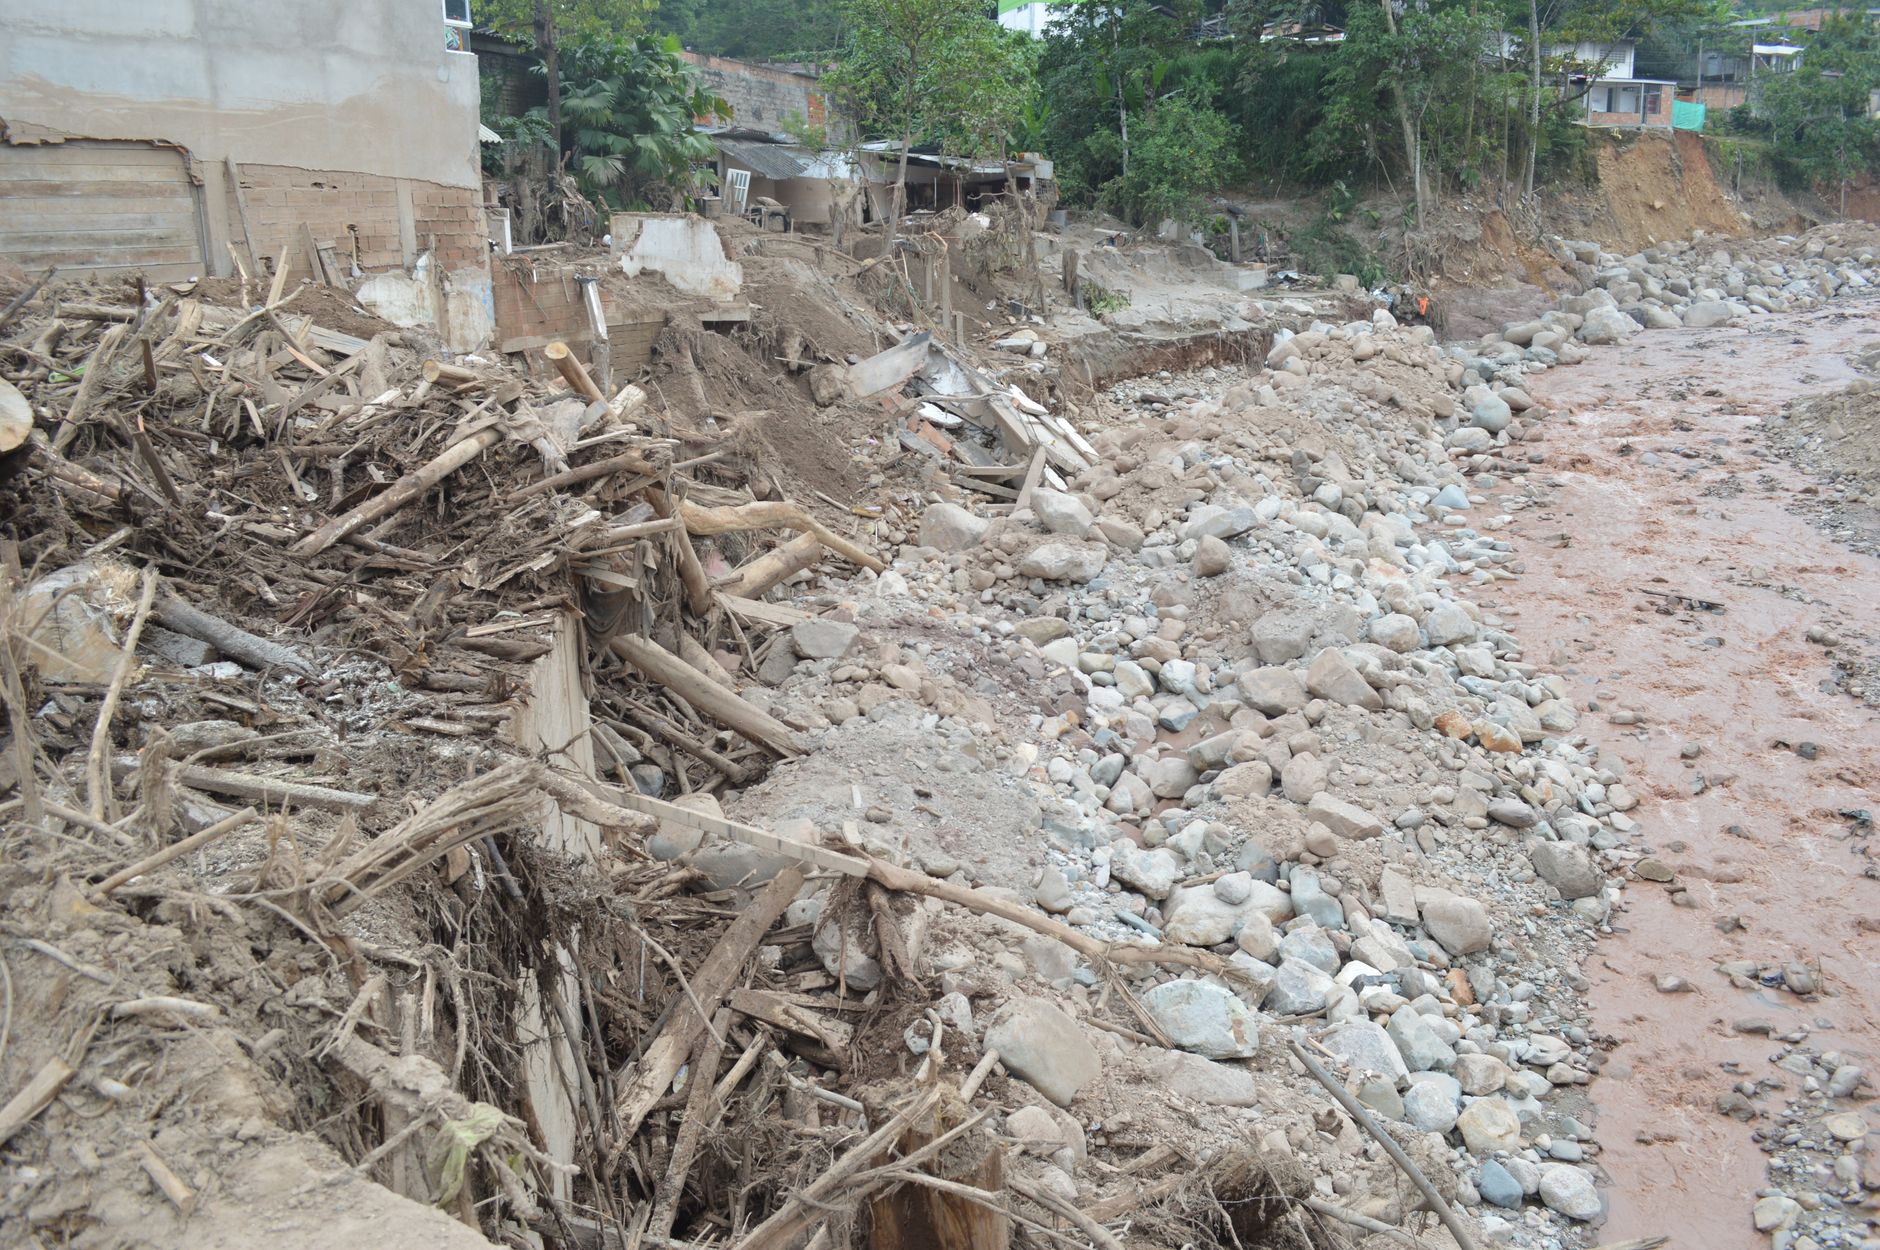
الاستثمار في الشقق يظل من أكثر الخيارات جذبًا للمستثمرين، لكن القليل يضع في اعتباره عاملًا حاسمًا: مدى تعرض العقار للمخاطر الطبيعية. الزلازل، الفيضانات، أو حتى الانزلاقات الصخرية يمكن أن تُقلب ميزانية المستثمر رأسًا على عقب. في هذا المقال أشرح لك خطوات عملية لاختيار شقة استثمارية في منطقة ذات مخاطر بيئية منخفضة، بحيث يظل دخل الإيجار ثابتًا حتى لو تغير المناخ.
لماذا يهم تقييم المخاطر البيئية؟
تخيل أن اشتريت شقة في حي يهدده خطر الفيضانات كل موسم مطري. في عام من الأعوام قد تتعرض المبنى لأضرار تكلفك صيانة مكلفة أو حتى إخلاء المستأجرين. من ناحية أخرى، إذا كان العقار في منطقة تاريخيًا قليلة الزلازل، فإن تكلفة التأمين تنخفض، ويُحافظ على قيمة العقار على المدى الطويل.
الخطوة الأولى: الاطلاع على خرائط المخاطر الوطنية
كل دولة تقريبًا تنشر خرائط تفصيلية للمخاطر الجيولوجية والفيزيائية. في السعودية، على سبيل المثال، تتوفر بطاقات الزلازل والفيضانات عبر هيئة المساحة الجغرافية. ابحث عن:
- منطقة ذات نشاط زلزالي منخفض (قيمة ريختر أقل من 4.5 عادةً).
- مناطق لا تُصنّف كمنطقة فيضان سنوي عالي.
- المناطق التي تُظهر استقرارًا جيولوجيًا في تقارير هيئة البيئة.
هذه المعلومات متاحة على الإنترنت ويمكن تحميلها بصيغة PDF أو GIS لتتمكن من تحليلها بسهولة.
الخطوة الثانية: تحليل القرب من الأنهار أو السدود
الموقع بالقرب من الأنهار قد يبدو جذابًا من ناحية الإطلالة، لكنه قد يحمل خطر الفيضانات. افحص التاريخ المحلي للفيضانات، وتأكد من وجود بنية تحتية مثل السدود أو القنوات التصريفية. إذا كان هناك مشروع تحسين تصريف مياه مستقبلي، قد يكون ذلك إشارة إيجابية، لكنه أيضًا يعني أن المنطقة قد شهدت فيضانات سابقة.
الخطوة الثالثة: استشارة خبراء الهندسة المدنية
قبل إغلاق صفقة، اطلب تقرير فحص فني من مهندس مدني مختص. التقرير يجب أن يغطي:
- حالة الأساسات، خاصة إذا كان المبنى قديمًا.
- وجود تصدعات أو تشققات قد تدل على حركة أرضية.
- تقييم مقاومة المبنى للزلازل بحسب معايير الكود السعودي أو الدولي.
التكلفة الأولية للتقرير عادةً ما تكون مضمونة إذا وجد المستثمر أن المخاطر منخفضة.
الخطوة الرابعة: مراجعة سجل التأمين
عقارات ذات مخاطر بيئية مرتفعة غالبًا ما تواجه أقساط تأمين أعلى أو حتى رفض التأمين. اطلب نسخة من بوليصة التأمين الحالية للعقار؛ إذا كان القسط مرتفعًا، فربما يكون ذلك تحذيرًا ضمنيًا.
الخطوة الخامسة: مقارنة العائد مع المخاطر
بعد جمع كل البيانات، احسب عائد الإيجار الصافي (صافي الإيجار ÷ سعر الشراء). ثم خصم تقدير المخاطر بإنشاء عامل مخاطر: إذا كانت المنطقة ذات مخاطر منخفضة، استخدم عامل 0.95؛ إذا كانت مخاطر متوسطة 0.85؛ وإذا مرتفعة 0.70. الضرب في هذا العامل يعطيك عائدًا محسًّنًا يأخذ المخاطر بالحسبان.
مثال عملي من جدة
قُمت بدراسة شقتين في جدة:
- الشقة الأولى في حي «الرايس»، منطقة تاريخية زلزالها منخفض (قيمة 3.2) ومقربة من البحر لكنها محمية بسدٍّ حديث. عائد الإيجار الصافي 6%.
- الشقة الثانية في حي «الشاطئ»، معرضة لخطر الفيضانات السنوية، وعائد صافي 7% لكن بوليصة التأمين تضاعفت 3 أضعاف.
باستخدام عامل المخاطر، يصبح العائد الفعلي للشقة الأولى 5.7% (6%×0.95) بينما الشقة الثانية يهبط إلى 4.9% (7%×0.70). النتيجة واضحة: الشقة الأولى تقدم عائدًا أكثر استقرارًا على المدى الطويل.
نصائح ختامية لتقليل المخاطر
- اختر مدنًا ذات بنية تحتية قوية وتخطط لتوسيع الصرف الصحي.
- تأكد من وجود خطة طوارئ محلية للزلازل أو الفيضانات.
- استثمر في تحسينات بسيطة مثل رفع مستوى الأرضية أو تركيب صمامات أمان لتقليل الأضرار المحتملة.
باختصار، لا يكفي أن تنظر إلى العائد الإيجاري وحده؛ يجب أن تضع المخاطر البيئية في صلب التحليل. اتخاذ هذا النهج يضمن لك دخلًا ثابتًا، ويقلل من مفاجآت الصيانة المكلفة أو خسارة القيمة في المستقبل.
إخلاء مسؤولية: هذا المحتوى لأغراض تعليمية وإعلامية فقط ولا يُعد نصيحة مالية أو استثمارية. استشر مختصاً قبل اتخاذ أي قرار مالي.

