
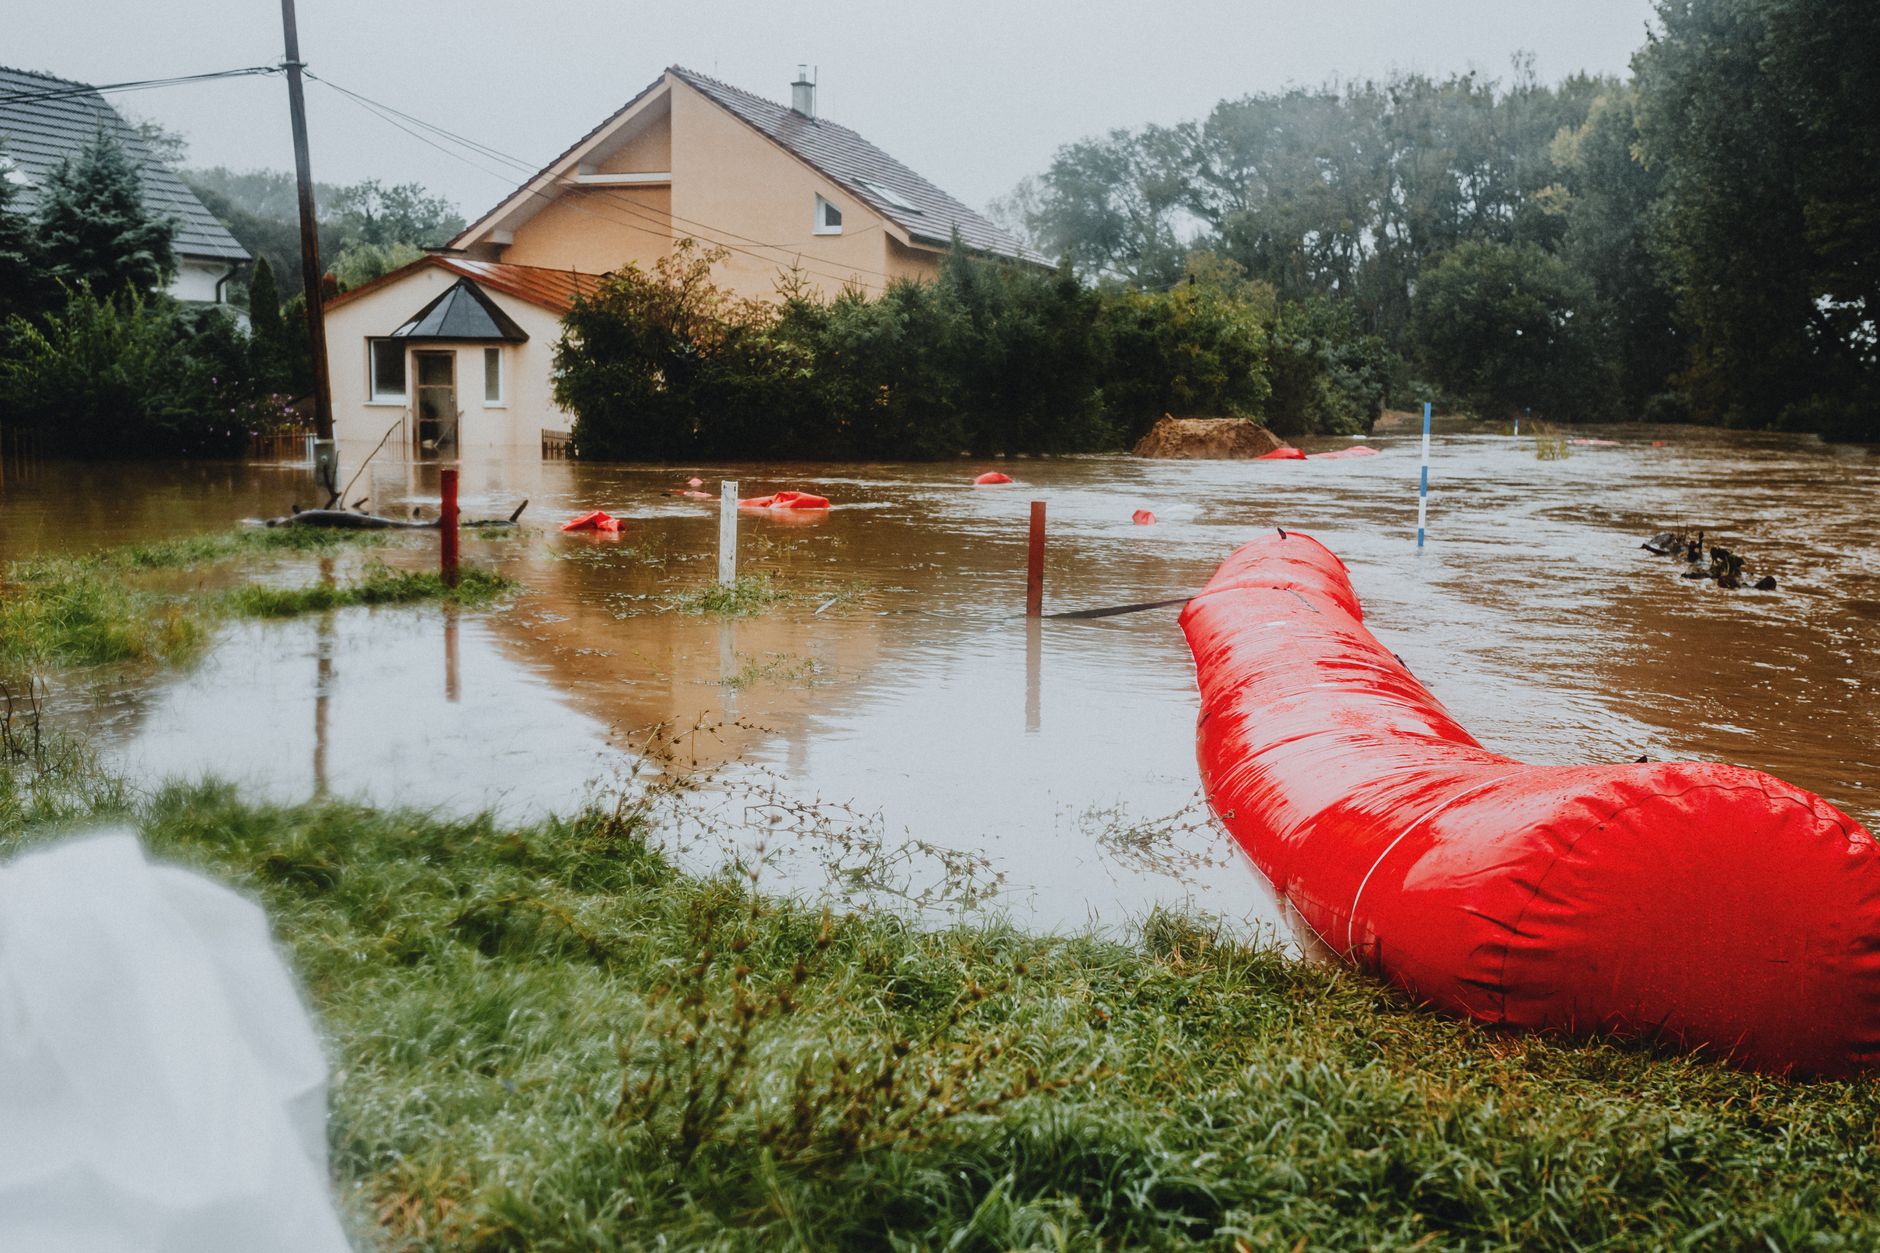
في السنوات الأخيرة ظهرت موجات حر غير مسبوقة وأمطار غزيرة اجتاحت مناطق سكنية كثيرة. الفكرة ليست مجرد توقعات مناخية؛ هي واقع يفرض على أصحاب المنازل اتخاذ خطوات واقعية لحماية أصولهم. التأمين لا يقتصر على تعويض الخسائر بعد الحادث؛ هو أداة تخطيطية تقلل من الفجوة المالية قبل حدوث أي شيء.
1️⃣ تقييم المخاطر على مستوى الحي
أول خطوة هي معرفة نوع المخاطر التي يواجهها الحي. هل هو معرض للفيضانات بسبب قربه من نهر؟ أم أن التضاريس تجعل الرياح القوية سبباً للانهيارات؟ استخدم مصادر مثل خرائط الفيضانات الوطنية أو تقارير الأرصاد الخاصة بالمنطقة. مثال عملي: سكن في حي على ضفاف نهر، وعند مراجعة الخريطة وجدت أن المنطقة مصنفة كمنطقة ذات خطر متوسط للفيضانات. هذا يحدد مستوى التغطية المطلوبة.
2️⃣ اختيار بوليصة تغطي الفيضانات والحرائق
معظم بوليصات التأمين العقاري الأساسية لا تشمل الفيضانات بشكل افتراضي، وتحتاج إلى إضافة “تغطية الفيضانات”. كذلك، مع ارتفاع درجات الحرارة، تزداد فرص نشوب حرائق غابوية قد تنتقل إلى المنازل القريبة من الغابات. ابحث عن بوليصات تسمى “تأمين المخاطر المناخية” أو “تغطية الكوارث الطبيعية”. إذا وجدت عقداً يذكر فقط “الضرر بالممتلكات” فاطلب توضيحاً ما إذا كان يشمل الفيضانات والحرائق.
3️⃣ تقييم القيم الفعلية للممتلكات
تأكد من أن قيمة التغطية تعكس تكلفة إعادة بناء المنزل بالكامل، لا مجرد قيمتها السوقية الحالية. في حالات الفيضانات، قد تحتاج إلى تعويض إضافي لتغطية الأثاث المتضرر. مثال: منزل تبلغ قيمته 250 ألف ريال، لكن تكلفة البناء 300 ألف. اختر تغطية لا تقل عن 300 ألف لتجنب نقص التعويض.
4️⃣ تحسين المنزل لتقليل المخاطر قبل التقديم
المؤمنون يفضلون العملاء الذين يقللون من خطر الخسارة. يمكن رفع أمتار الأرض، تركيب صمامات إغلاق تلقائية للمياه، أو تقوية أسطح الجدران بمواد مقاومة للحرارة. هذه التحسينات قد تخفض القسط بنسبة 10‑15٪ وتزيد فرص الحصول على خصم.
5️⃣ فهم الفجوة الزمنية بين الحادث والتعويض
في كثير من الأحيان، يحتاج صاحب المنزل إلى سيولة سريعة لإصلاح الأضرار أو الانتقال إلى مسكن مؤقت. تأكد من أن بوليصتك تشمل “دفع مقدم” لتغطية التكاليف الفورية، مثل سداد فواتير الماء والكهرباء أثناء إصلاح المنزل. بعض الشركات تقدم خيار “قرض مؤقت” من صندوق المخاطر الخاص بها.
6️⃣ مراجعة بنود الاستثناءات بعناية
كل بوليصة تحتوي على استثناءات، مثل الإهمال أو عدم صيانة الأنظمة. إذا كنت تخطط لتثبيت نظام تحكم ذكي للإنذار من الفيضانات، تأكد من أن عدم تشغيله بسبب انقطاع التيار لا يُستبعد من التغطية. اقرأ الفقرات التي تتحدث عن “الإهمال المتعمد” أو “الإصلاح غير المهني”.
7️⃣ مقارنة عروض الشركات بطريقة موضوعية
لا تقتصر على الأسعار فقط. قارن مستوى الدعم في الأوقات الحرجة، مدة التقييم، وسرعة الدفع. مثال عملي: شركة “ألفا للتأمين” تقدم قسطًا أقل بنحو 5٪، لكن متوسط وقت التحليل يصل إلى 30 يومًا؛ بينما شركة “بيتا” تتطلب قسطًا أعلى بنسبة 8٪، وتدفع التعويض خلال 7 أيام. في حالة طارئة، السرعة قد تكون العنصر الفارق.
8️⃣ الاستفادة من الخصومات المستدامة
بعض الشركات تمنح خصومات للمنازل التي تستخدم تقنيات صديقة للبيئة، مثل الألواح الشمسية أو أنظمة إعادة تدوير المياه. إذا كنت قد استثمرت في تلك الحلول، أطلب تطبيق الخصم. في تجربة سابقة، أحد العملاء حصل على خصم 12٪ بعد تركيب ألواح شمسية تغطي 30٪ من استهلاك الطاقة المنزلية.
9️⃣ تحديث البوليصة بانتظام
تتغير الظروف المناخية بمرور الوقت، وكذلك قيم الممتلكات. قم بمراجعة بوليصتك مرة كل عام مع مستشارك المالي أو وكيل التأمين. إذا قمت بتوسيع المنزل أو أضفت طوابقًا، ستحتاج إلى رفع سقف التغطية لتجنب فجوة تعويضية.
🔟 التعامل مع المطالبات بذكاء
عند حدوث الفيضانات أو الحريق، احرص على توثيق الأضرار فوراً: صور، فيديو، وقائمة بالممتلكات المتضررة. احتفظ بنسخ الفواتير الأصلية لتصحيح قيمة التعويض. التواصل المباشر مع ممثل الشركة وتقديم الوثائق المطلوبة بسرعة يسرّع من عملية الدفع.
ختامًا، التأمين ضد مخاطر التغير المناخي لا يقتصر على شراء بوليصة، بل يتطلب فحص شامل للمخاطر، تحسينات واقعية، ومتابعة مستمرة. اتخاذ هذه الخطوات الآن يحدّ من المفاجآت المالية ويضمن لك راحة البال عندما تتقلب الأحوال الجوية.

