
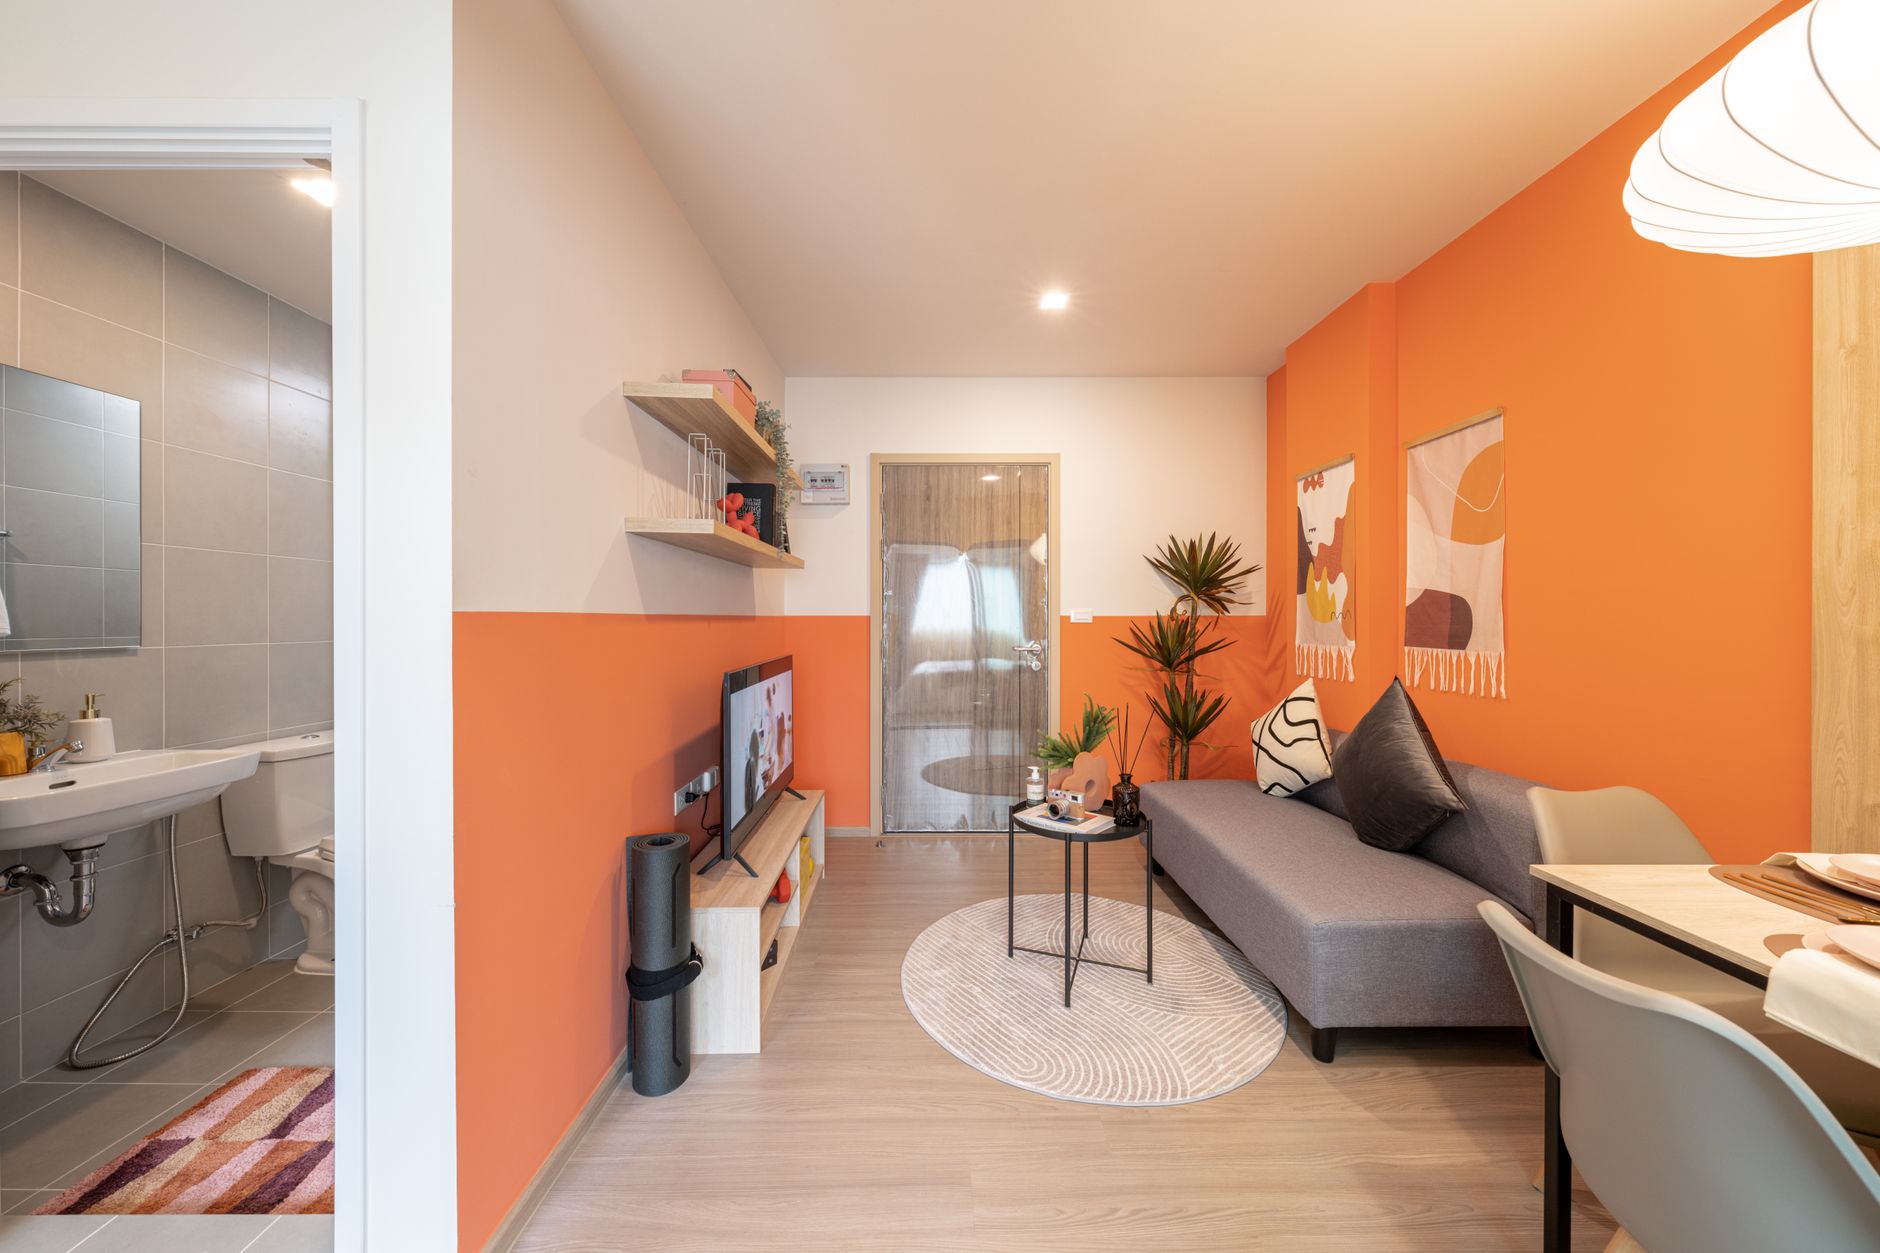
مع تزايد طلب الشباب على سكن مرن وبسعر معقول، ظهر مفهوم السكن المشترك (Co‑Living) كبديل جذاب للبيوت التقليدية. المستثمر الذكي يستطيع الآن الاستفادة من هذا الاتجاه عبر شراء شقة تُعيد توزيع مساحتها إلى غرف صغيرة مع مرافق مشتركة، وتقديمها كملاذ سكني لعدد من المستأجرين داخل نفس الوحدة.
ما هو السكن المشترك ولماذا يلقى صدىً لدى الجيل الجديد؟
السكن المشترك هو نموذج يدمج بين الخصوصية الأساسية للغرفة الخاصة وبين الفوائد الاجتماعية للمساحات المشتركة مثل المطابخ، الصالات أو حتى صالة الألعاب. الفكرة جاءت كرد فعل على ارتفاع أسعار الإيجارات وصعوبة العثور على شقة مناسبة للميزانية. الشباب يفضلون مكانًا يُقلل تكاليف السكن، ويمنحهم فرصًا للتفاعل وتبادل الخبرات.
الخطوة الأولى: تحديد الموقع المناسب
الموقع هو العامل الحاسم في أي استثمار عقاري، لكن مع السكن المشترك نحتاج إلى نظرة أعمق.
- قرب الجامعات أو المراكز التدريبية: يجذب الطلب من طلاب الدراسات العليا أو المتدربين.
- قرب مناطق الأعمال الناشئة: الشركات الناشئة تحتاج إلى موظفين يفضلون السكن قريبًا من مكاتبهم.
- توفر وسائل نقل عامة جيدة: يتيح للمستأجرين التنقل بسهولة دون الحاجة لامتلاك سيارة.
في مدن مثل الرياض، جدة أو الدمام، الأحياء التي تشهد نمواً تجارياً سريعًا مثل حي الملك عبدالعزيز في الرياض أو منطقة الأندلس في جدة تقدم فرصًا مثالية.
حجم الشقة وتوزيع الغرف
عند البحث عن شقة للاستثمار في نظام السكن المشترك، الحجم المثالي يتراوح بين 80 إلى 120 مترًا مربعًا. هذا يسمح بتحويل الوحدة إلى 4‑6 غرف خاصة مع مساحة مشتركة كافية. لا تفضّل شققًا ضخمة؛ كلما زاد عدد الغرف الصغرى، ارتفع إجمالي الإيجار المتحقق من الوحدة.
تأكد من أن التصميم يسمح بدخول الهواء الطبيعي وإضاءة كافية؛ المستأجرين يميلون إلى اختيار شقة تشعرهم بالراحة وتقلل استهلاك الطاقة.
العائد المتوقع وكيفية حسابه
طريقة بسيطة لحساب العائد هي تقسيم إجمالي الإيجار السنوي المتوقع على تكلفة الشراء (مع احتساب رسوم السمسرة والضرائب). مثال عملي: شقة سعرها 950,000 ريال، يمكن تأجير 5 غرف بـ 2,200 ريال لكل غرفة شهريًا. إجمالي الإيجار السنوي = 5 × 2,200 × 12 = 132,000 ريال. العائد السنوي = 132,000 ÷ 950,000 ≈ 13.9%.
هذا العائد يُعدّ جيدًا في السوق المحلي، خاصةً إذا تمت مراعاة تكاليف الصيانة والتشغيل التي قد تشكل 10‑15% من الإيجار.
التصميم الداخلي لتجربة السكن المشترك
النجاح في هذا النموذج يعتمد كثيرًا على جودة التجهيزات.
- غرف خاصة بحجم 12‑15 مترًا مربعًا، مع خزانة ملابس ومكتب صغير.
- مطبخ مشترك مجهز بأجهزة موفرة للطاقة.
- منطقة جلوس مشتركة تُعطي شعورًا بوجود “صالة اجتماعية”.
- استخدام أنظمة ذكية للتحكم في الإضاءة والحرارة لتقليل الفاتورة.
إضافة بعض اللمسات الجمالية مثل الجدران المعلقة بالفن المحلي أو النباتات الداخلية يرفع من قيمة الشقة في عيون المستأجرين.
التمويل وأفضل طرق تقليل الفائدة
يمكن تمويل الشقة عبر القرض العقاري التقليدي، لكن من الذكاء مقارنة عروض البنوك والبحث عن برامج تمويل خاصة بالمستثمرين العقاريين. بعض البنوك تقدم فترات سماح أو تخفيضًا في الفائدة للمشاريع التي تُعزز من القدرة السكنية للجيل الصاعد.
بديل آخر هو التمويل الجماعي عبر الصكوك العقارية، حيث يمكنك مشاركة المخاطر مع مستثمرين آخرين والحصول على رأس مال بأقل تكلفة.
إدارة الشقة وتفادي المخاطر
إدارة السكن المشترك تحتاج إلى نظام متابعة دوري للدفعات والصيانة. أنظمة إدارة العقارات السحابية تساعد على تتبع المدفوعات وإرسال إشعارات تلقائية لتذكير المستأجرين. كذلك، وضع عقد إيجار واضح يحدد مسؤوليات كل طرف يقلل النزاعات.
من المخاطر المحتملة: ارتفاع نسبة الشغور في الفترات الموسمية. لتقليل ذلك، يمكن تقديم عروض خصم للدفعات المبكرة أو توفير خدمات إضافية مثل الإنترنت عالي السرعة.
خلاصة العملية
اختيار شقة سكن مشترك لا يقتصر على سعر الشراء فحسب، بل يتطلب تحليلًا دقيقًا للموقع، حجم الوحدة، تصميم المساحات، وتقدير عائد الاستثمار بعد احتساب التكاليف. إذا تمت مراعاة هذه العناصر، سيصبح السكن المشترك قناة مربحة لتوليد دخل ثابت، مع تقليل المخاطر بفضل تنوع المستأجرين.
المستثمر الذي يدمج بين فهم احتياجات الجيل الجديد ومرونة التمويل سيحصد عائدًا متوازنًا، ويستفيد من تحول السوق نحو نماذج سكنية أكثر مرونة ومستدامة.

