
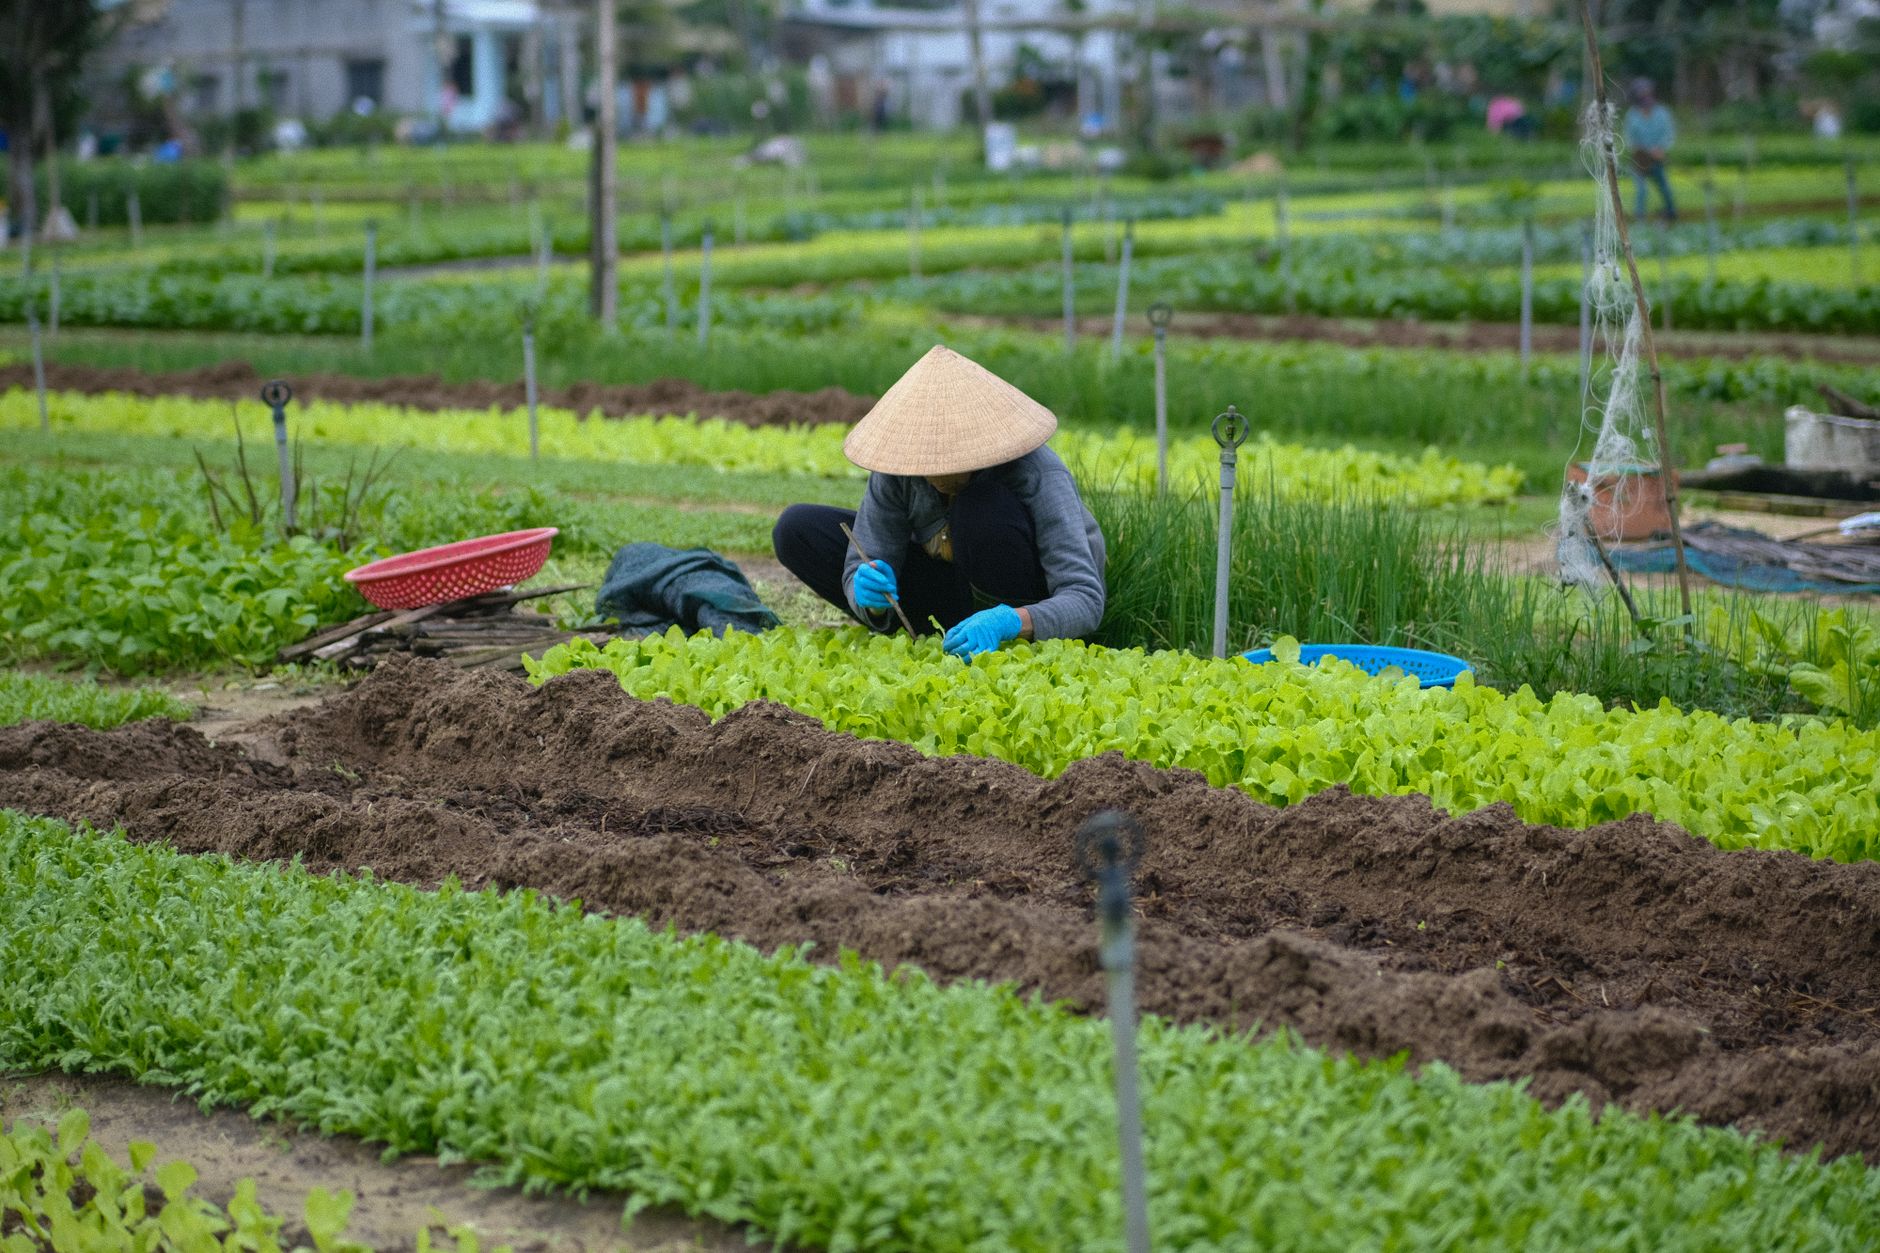
لكل مزارع صغرى، سواء كان يزرع خضاراً في بستان صغير أو يملك نصف فدان من القمح، الخسارة المفاجئة بسبب الفيضانات أو الجفاف أو الآفات قد تتحول إلى صدمة مالية حقيقية. التأمين على المحاصيل ليس خياراً فاخراً، بل أداة واقية تساعد على استمرارية العمل وتخفيف الضغوط عند حدوث الكارثة.
ما هو تأمين المحاصيل الزراعية؟
ببساطة، هو عقد بين المزارع وشركة التأمين يحدد فيه مقدار التعويض عند وقوع خطر محدد يضر بالمحصول. تختلف البوليصات بحسب نوع الخطر (مناخي، آفات، أو كوارث أخرى) وحسب مرحلة النمو التي يغطيها.
خطوات عملية لاختيار بوليصة مناسبة
1️⃣ تحديد المخاطر اللي تهدد محصولك. احرص على مراجعة سجلات الطقس للمنطقة، وتقييم مدى تعرضك للفيضانات أو الجفاف أو انتشار الآفات الموسمية. مثال عملي: أحمد، مزارع أسيوط، عانى من تساقط أمطار غزيرة عام 2022 أدت إلى تعفن محاصيل القمح، لذا قرر يغطي خطر الفيضانات.
2️⃣ جمع المستندات المطلوبة. تحتاج صورة من سجل المحصول (عدد الفدان، نوع الزراعة، تاريخ الزراعة)، وتقرير فني للاتحاد الزراعي إن وجد، وفاتورة شراء البذور أو الأسمدة. وجود هذه الأوراق يسهل عملية التقييم ويقلل من احتمال رفض المطالبة لاحقاً.
3️⃣ مقارنة العروض. لا تقتصر على شركة واحدة. استخدم المواقع التي تجمع عروض التأمين أو اطلب من وكيل تأمين أن يقدم لك ثلاثة عروض على الأقل. ركز على نسبة التعويض (مثلاً 80 % من قيمة المحصول) والحد الأدنى للخصم (Deductible).
4️⃣ اختيار التغطية الملائمة. إذا كان محصولك حساس للآفات، تأكد من أن البوليصة تشمل “تأمين الآفات”. أما إذا كانت المنطقة عرضة للفيضانات، فاطلب تضمين “المخاطر المناخية”. في بعض الحالات يمكن دمج التغطيتين في بوليصة واحدة لتقليل التكلفة الإضافية.
5️⃣ تحديد القسط الشهري أو السنوي. القسط يُحسب عادةً كنسبة من قيمة المحصول المتوقعة (من 2 % إلى 5 %). إذا كان لديك سجل إنتاج جيد، قد تحصل على تخفيض بسبب انخفاض المخاطر.
6️⃣ متابعة المطالبات بانتظام. عند حدوث الخسارة، سجّل كل تفاصيل الحادث (تاريخ، سبب، صور للضرر) وأرسلها إلى الشركة فوراً. كلما كان التقرير مفصلاً، كلما سُرّعت إجراءات التعويض.
أنواع بوليصات تأمين المحاصيل الشائعة
- تأمين المخاطر المناخية. يغطي الخسائر الناجمة عن الفيضانات، الجفاف، الصقيع أو العواصف.
- تأمين الآفات. يضمن تعويضاً عندما تتسبب الحشرات أو الفطريات في تدمير جزء من المحصول.
- تأمين الإنتاج. يربط مبلغ التعويض بكمية الإنتاج الفعلية بدلاً من القيمة المالية المتوقعة، ما يساعد في حالات انخفاض الأسعار.
فوائد التأمين للمزارع الصغير
• استقرار الدخل. عندما يتعرض المحصول لخسارة، يضمن التعويض تغطية جزء من الفجوة المالية، ما يتيح لك سداد القروض أو شراء البذور للموسم التالي.
• تحسين فرص القروض. البنوك تعتبر وجود بوليصة تأمين إشارة إيجابية على قدرة المزارع على إدارة المخاطر، ما يسهل الحصول على تمويل بشروط ميسرة.
• التحفيز على الابتكار. مع وجود الحماية، يمكنك تجربة محاصيل ذات قيمة مضافة أعلى دون الخوف من الخسارة الكاملة.
أخطاء شائعة يجب تجنبها
🔸عدم قراءة الاستثناءات. بعض البوليصات تستثني الخسائر الناتجة عن الإهمال أو الزراعة غير المتوافقة مع المواصفات. اقرأ الشرط “Exclusions” بدقة.
🔸تقييم خاطئ لقيمة المحصول. إذا قمت بزيادة قيمة المحصول لتقليل القسط، قد تواجه رفض المطالبة لأن القيمة المعلنة لا تتطابق مع الواقع.
🔸التقليل من أهمية الوثائق. الصور الفوتوغرافية للحقول، سجلات الري، وتقارير الفحص الفندوري تُعدّ أدلة لا غنى عنها عند تحصيل التعويض.
نصيحة عملية من الميدان
قبل ما تحط البوليصة، استثمر في سجل إلكتروني بسيط (مثلاً ملف Excel) يسجل كل موسم: مساحة الزراعة، نوع البذور، تكاليف الإدارة، والمحاصيل المحصودة. عندما يطلب منك الشركة إثبات خسارة، سيكون لديك كل شيء جاهزاً.
كمان، تابع برامج الدعم الحكومية التي تقدم منح أو تخفيضات على أقساط التأمين للمزارعين الصغار. في كثير من الأحيان، تكون هناك حملة توعوية توزع استشارات مجانية تساعدك على اختيار البوليصة الأنسب.
خلاصة
تأمين المحاصيل ليس مجرد وثيقة، بل هو شبكة أمان تمكّن المزارع الصغير من مواجهة المخاطر الطبيعية والآفات بدون أن يطغى الخسارة على الميزانية. باتباع خطوات واضحة – تحديد الخطر، جمع المستندات، مقارنة العروض، اختيار التغطية وتوثيق المطالبات – يمكنك بناء حماية مالية تدعم استقرار عملك وتفتح لك أبواب التمويل والابتكار.

