
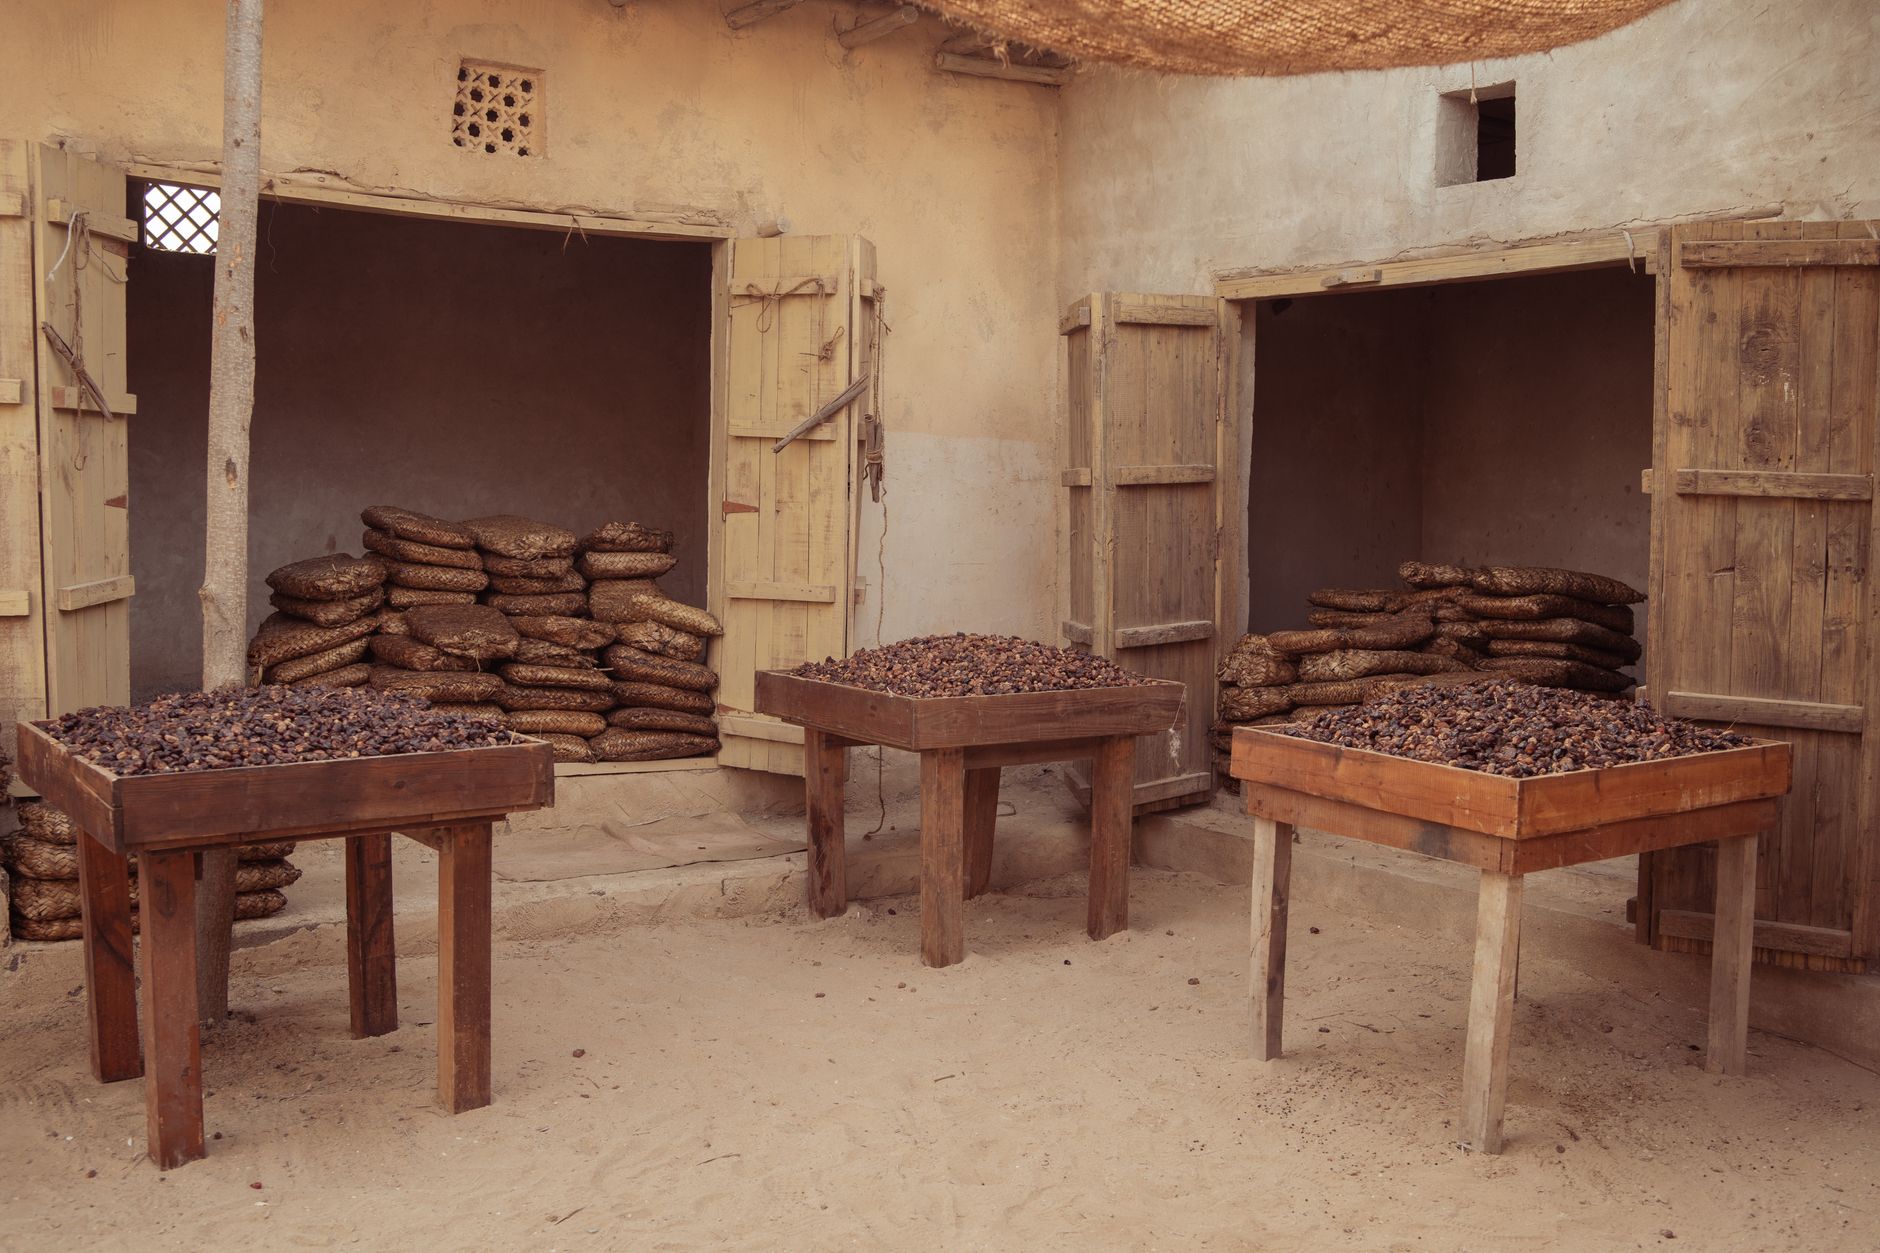
لماذا تمور عضوية حلال؟
التمور ليست مجرد محصول غذائي؛ هي ثقافة وذات قيمة عالية في الأسواق المحلية والعالمية. عندما يضاف لها معيار العضوية، يفتح باباً أمام شريحة مستهلكين تبحث عن جودة، شفافية، والتزام بالمعايير الشرعية. المستثمر الذي يراهن على تمور عضوية حلال يلاقي طلباً مستمراً من الصائمين، الأسر التي تفضّل غذاءً نظيفاً، وحتى الأسواق التصديرية التي تتطلب شهادة “عضوية” و”حلال”.
اختيار هيكل الصكوك المناسب
من بين الهياكل المتاحة، يبرز صكوك الإيجار المتناهي (Ijarah) كأنسب خيار. الفكرة بسيطة: يشتري البنك أو المؤسسة المالية الأصول (الأشجار، المعدات، البنية التحتية) ويؤجرها للمزارع مقابل دفعات دورية. في نهاية فترة الصكوك، ينتقل الملكية إلى المزارع، ما يضمن انتقال الحلال إلى صاحب المشروع.
بديل آخر هو صكوك المشاركة (Mudarabah) حيث يشارك البنك برأس المال ويتقاسم الأرباح مع المزارع وفق نسبة محددة. اختيار الهيكل يتوقف على درجة استعداد المزارع لتقديم ضمانات ومدى توقعاته للربحية.
خطوات إعداد طلب التمويل
1. دراسة جدوى تفصيلية: تشمل تحليلاً للمنطقة الجغرافية، تكاليف الزراعة العضوية (الأسمدة الطبيعية، مكافحة الآفات)، توقعات الإنتاج، وأسعار التمور في الأسواق المستهدفة. يجب أن تكون الأرقام مدعومة ببيانات واقعية من مزارع مماثلة.
2. إعداد خطة عمل: توضح مراحل الإنشاء (تحضير الأرض، الزراعة، الرعاية، الحصاد، المعالجة والتعبئة). الخطة تحتاج إلى جدول زمني واضح، وتحديد مصادر الإيرادات (البيع المحلي، التصدير، العقود مع سلاسل التوريد).
3. اختيار شريك تمويل إسلامي: ابحث عن بنك إسلامي أو شركة تمويل صكوك لديها خبرة في الزراعة. يفضَّل أن يكون لديه سجل ناجح في صكوك الإيجار المتناهي لتقليل مخاطر المشروع.
4. صياغة هيكل الصكوك: مع المستشار المالي، حدِّد نسبة التمويل (عادة 60‑70 % من إجمالي تكلفة المشروع) وتفاصيل العائد المتوقع للمستثمرين. تأكد من أن جميع الشروط تتماشى مع الفقه الإسلامي (عدم وجود فائدة ربوية، وضمانات حلال).
5. إعداد المستندات القانونية: تشمل عقد الإيجار، وثائق الملكية، شهادات العضوية المحتملة، وإقرارات عدم وجود ديون ربوية. تقديمها للجهة الممولة يسرّع عملية الاعتماد.
إدارة التدفقات النقدية والضمانات
بعد الحصول على الصكوك، يجرى توزيع المبالغ على ثلاثة محاور رئيسية: (أ) شراء شتلات تمور ذات جودة عالية، (ب) بناء نظام ريّ قطري لتقليل استهلاك المياه، (ج) تكاليف المعالجة والتعبئة وفق معايير الحلال.
من الضروري إعداد جدول تدفق نقدي يغطي الفترات التي لا يولد فيها المشروع إيرادات (السنوات الأولى قبل الحصاد). يمكن للتمويل الإسلامي أن يضيف سحبًا مؤقتًا للسيولة (قرض حسن) لتغطية الفجوة، بشرط أن تكون الفائدة ربوية منحة غير تجارية.
الضمانات عادة تكون على الأرض المزروعة، وعلى المعدات. في صكوك الإيجار المتناهي، يمتلك البنك الأصل حتى يتم سداد القسط الأخير، ما يقلل من مخاطر التخلف.
التسويق والبيع وفق معايير الحلال
قبل الحصاد، ابدأ ببناء علاقات مع موزعين يركزون على المنتجات الحلال والعضوية. احصل على شهادات من هيئات الاعتماد (مثل مراجع إسلامي أو هيئة تنظيم الأغذية العضوية). هذه الشهادات تعزز ثقة المستهلك وتفتح أبواب التصدير إلى الأسواق الأوروبية وال الأمريكية التي تتطلب توثيقاً صارماً.
يمكنك أيضاً استغلال منصات التجارة الإلكترونية المتخصصة في المنتجات الحلال لتقليل تكاليف الوسطاء وزيادة هامش الربح.
نصائح عملية للمستثمرين الجدد
- لا تقتصر على تمويل الصكوك فقط؛ دمج تمويل الحسن لتغطية النفقات التشغيلية المبكرة يقلل الضغط المالي.
- احرص على متابعة جودة التربة بانتظام؛ أي تدهور قد يؤثر على جودة التمور ويستدعي تعديل خطة الإنتاج.
- استثمر في تدريب العمالة على ممارسات الزراعة العضوية؛ التدريب يرفع الإنتاجية ويحد من الأخطاء التي قد تكلفك خسائر.
في النهاية، تمور عضوية حلال ليست مجرد مشروع زراعي؛ هي فرصة لتقاطع القيم الشرعية مع ربحية مستدامة. باتباع الخطوات العملية المذكورة، يمكنك تحويل الفكرة إلى مشروع يحقق عائدًا ثابتًا ويساهم في تعزيز الاقتصاد الإسلامي.

