
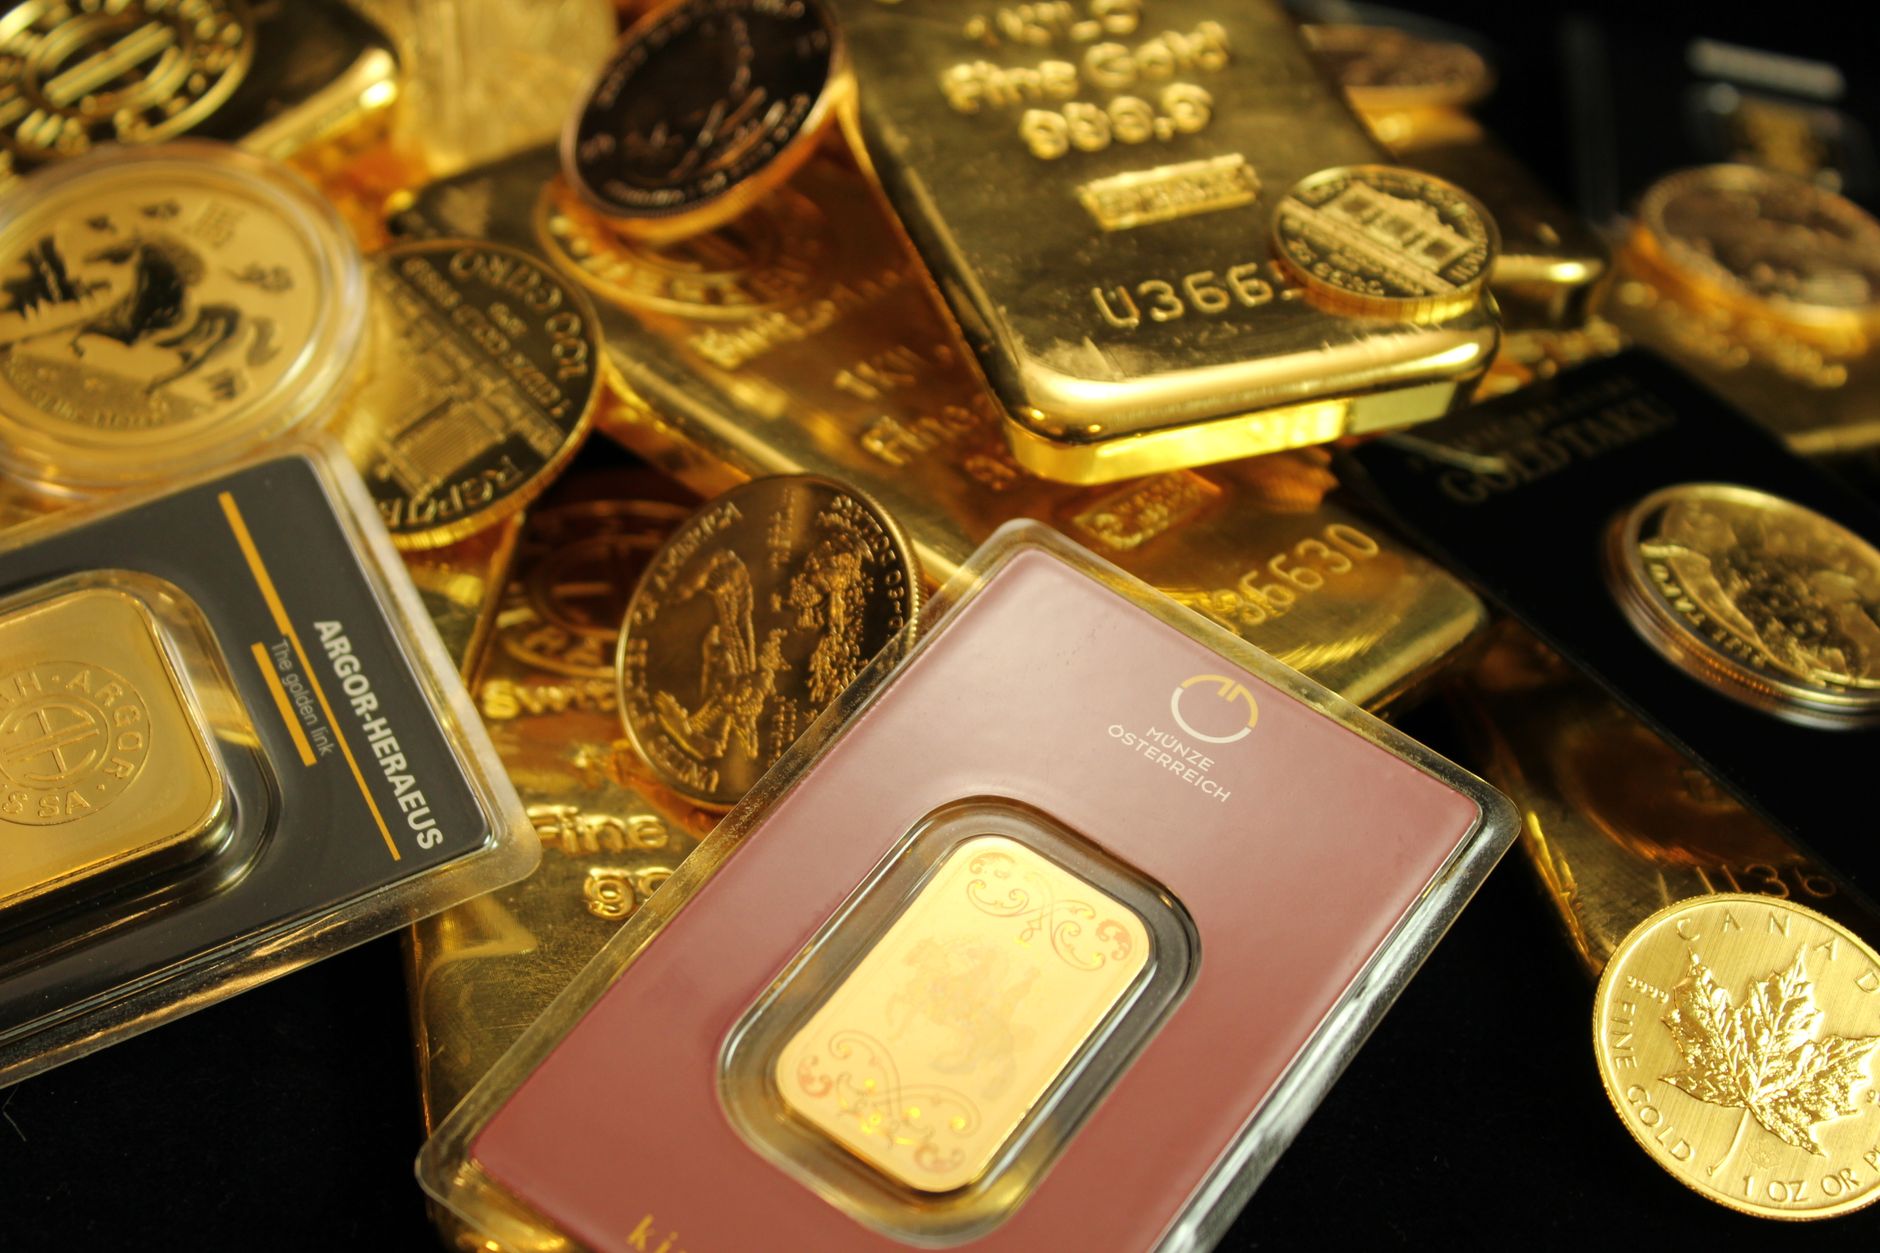
عند التفكير في التقاعد يترك الزائر كثيرون تركيزهم على الأسهم والسندات، لكن السلع الأساسية – وبالأخص الذهب – لا تزال تُستَغَل كقوة حماية من التضخم وتقلبات الأسواق. المقال يوضح لك خطوة بخطوة كيف تدمج الذهب والسلع في استراتيجية ادخار طويلة الأمد دون تعقيد.
لماذا السلع الأساسية في محفظة التقاعد؟
السلع تحافظ على قيمتها مع مرور الوقت لأن طلبها عالمي ولا يتأثر مباشرةً بالسياسات النقدية. عندما ترتفع الأسعار في الاقتصاد، يزداد سعر الذهب والفضة لأنهما يُنظر إليهما كملاذ آمن. من هنا ينعكس تأثير إيجابي على حصتك في التقاعد، خاصة إذا كان جزء كبير من مدخراتك نقديًا أو في أصول ثابتة.
تحديد النسبة المناسبة
القواعد العامة تقول إن نسبة السلع الأساسية لا تتجاوز 10‑15 ٪ من إجمالي محفظة التقاعد. إذا كنت في بداية مرحلة الادخار، قد تبدأ بـ 5 ٪ وتزيد تدريجيًا مع مرور السنين وتثبيت الأمان المالي. الفكرة ليست إغراق المحفظة بالذهب، بل إضافة طبقة تحوط تساعد على توازن المخاطر.
أدوات الاستثمار المتاحة للمستثمر العربي
هناك أكثر من طريقة للحصول على الذهب والسلع دون الحاجة لتخزينها فعليًا:
- الصناديق المتداولة (ETF) التي تتبع أسعار الذهب أو الفضة، وتُتداول في البورصات الخليجية أو العالمية.
- الصحائف الاستثمارية المحلية التي تُصدرها البنوك وتستثمر في سلة سلع تشمل النفط والمعادن.
- الحسابات الرقمية للذهب التي تقدمها بعض المنصات المالية في الشرق الأوسط، وتتيح لك شراء جرامات صغيرة كل شهر.
- الشراء الفعلي للمعادن الثمينة عبر صاغة معتمدة، مع ضرورة التفكير في تكلفة التخزين والتأمين.
خطوات عملية لتفعيل السلع في خطة التقاعد
1. تقييم هدفك المالي: حدد المبلغ المستهدف للمتوسط السنوي بعد التقاعد، ثم احسب النسبة التي تريد أن يغطى الذهب فيها.
2. فتح حساب استثماري: اختر بنكًا أو وساطة إلكترونية تدعم صفقات السلع أو ETFs، وتأكد من أن الرسوم السنوية معقولة.
3. إعداد استثمار شهري ثابت: استخدم ميزة استثمار دوري (Dollar‑Cost‑Averaging) لشراء سلع صغيرة كل شهر؛ هذا يقلل من تأثير تقلبات السعر.
4. مراجعة الحصة كل سنة: إذا ارتفعت قيمة السلع أكثر من باقي المحفظة، قد تحتاج إلى سحب جزء منها وإعادة توزانها إلى الأسهم أو السندات.
5. متابعة الضرائب: في معظم الدول العربية لا تُفرض ضريبة على الأرباح من الذهب، لكن قد تُفرض رسوم على صافي العوائد من الصناديق؛ استشر مستشارك الضريبي.
تحذيرات ومخاطر لا يجب تجاهلها
الذهب لا يولد دخلًا دوريًا مثل الفوائد أو الأرباح، لذا لا يعتمد عليه لتغطية النفقات اليومية. كذلك، أسعار السلع تتذبذب بحدة قد تؤدي إلى خسائر قصيرة الأجل إذا تم بيعها في وقت غير مناسب. لذلك، الالتزام بالاستراتيجية طويلة الأمد وإعادة التوازن دورية أمر أساسي.
خلاصة
إدراج السلع الأساسية في محفظة التقاعد ليس حلاً سحريًا، لكنه يضيف طبقة واقية تساعدك على الصمود أمام التضخم وتقلبات الأسواق. ابدأ بنسبة صغيرة، واستخدم الأدوات الرقمية لتفادي تعقيدات التخزين، ولا تنسَ مراجعة محفظتك سنويًا. بهذه الطريقة ستضمن أن تكون مستعدًا لفترة ما بعد العمل دون القلق من تآكل قيمة مدخراتك.

