
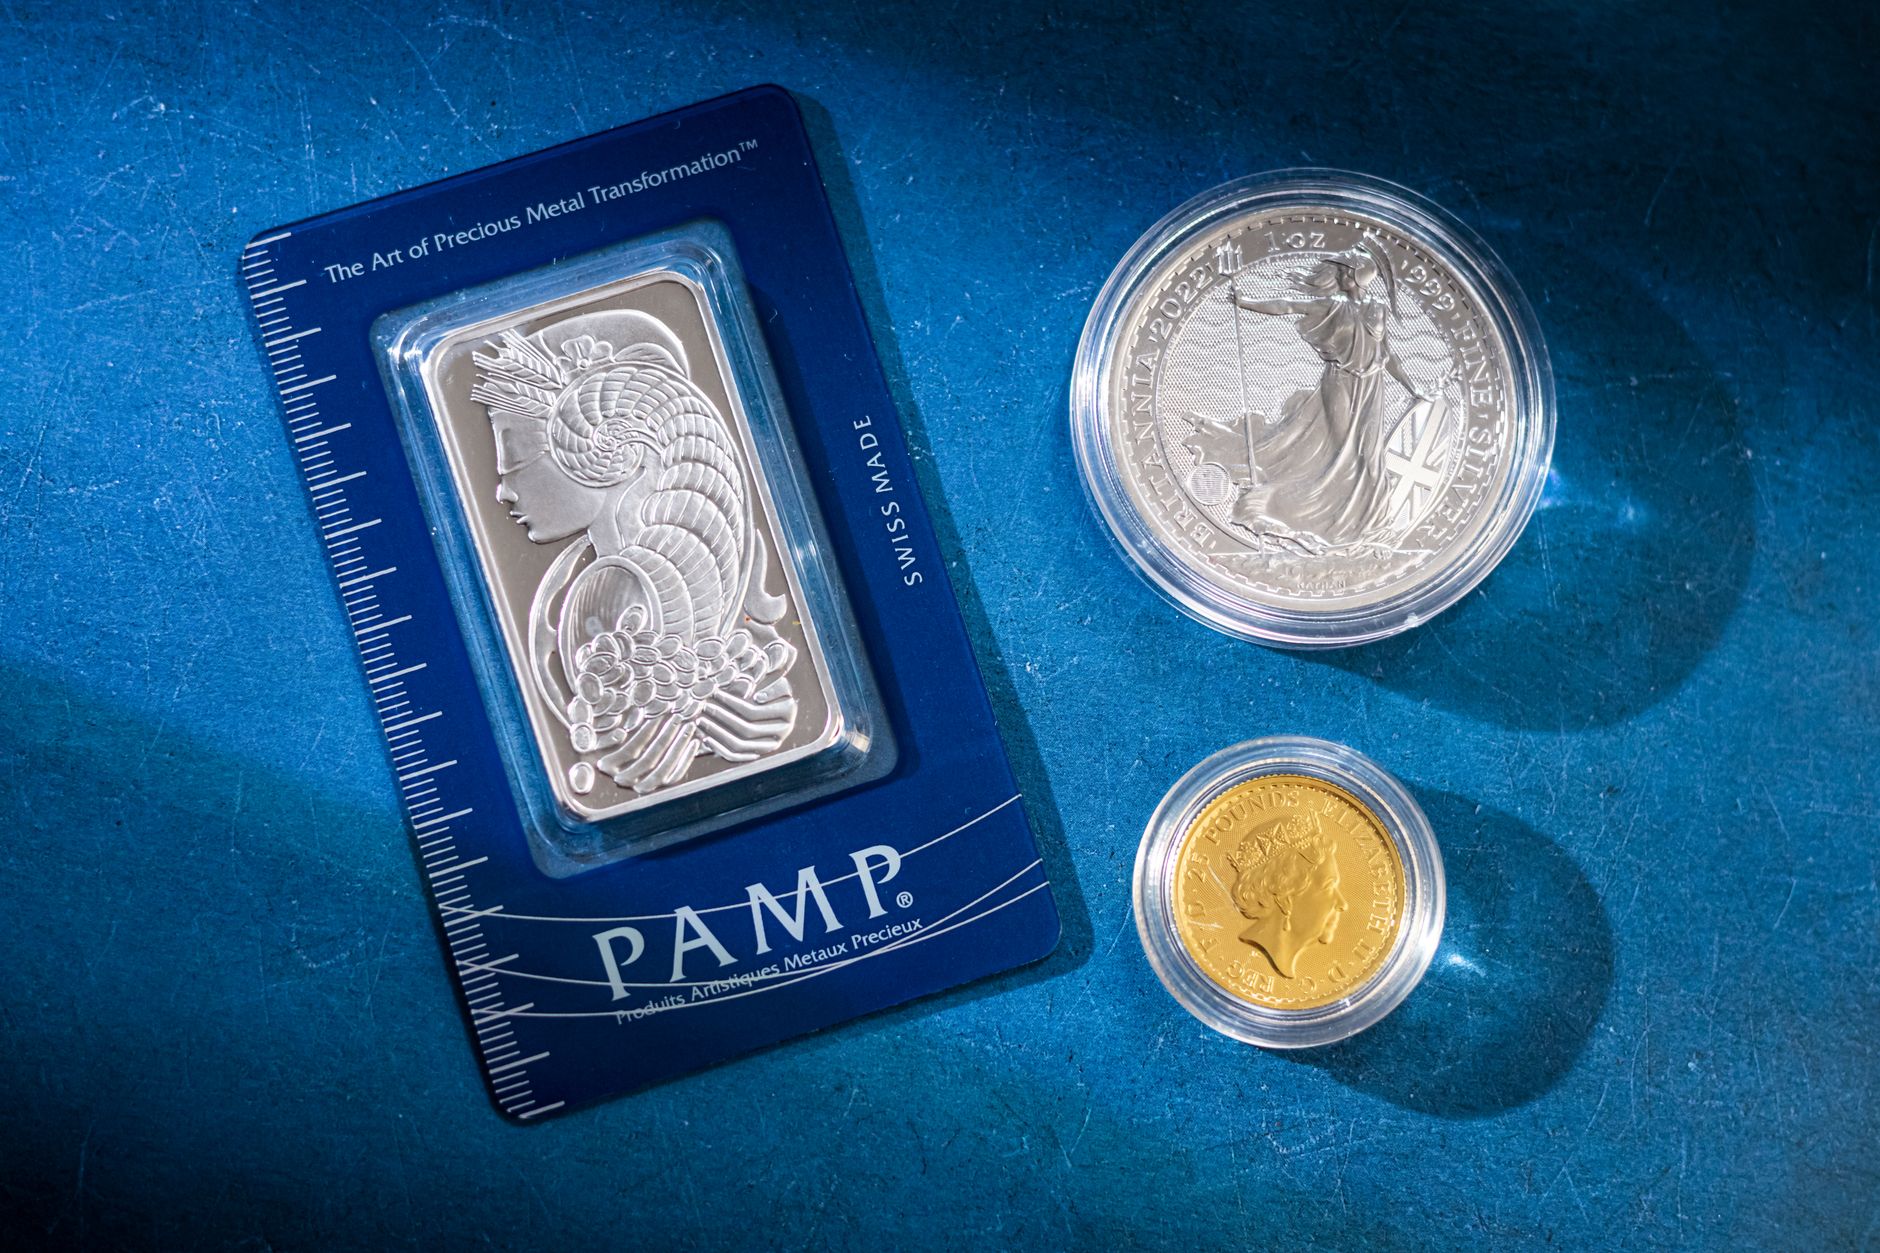
عندما تحتاج إلى تمويل مشروعك الصغير أو ترغب في الحصول على قرض سكني، يُقاس الكثير من فرصك بناءً على التقييم الائتماني. في كثير من الأحيان يعتقد الناس أن تحسين هذا التقييم يقتصر على سداد الفواتير في موعدها أو تقليل الديون المتراكمة، لكن هناك عنصر آخر يخفى عن كثيرين: الأصول الملموسة مثل الذهب والفضة.
لماذا يهم الأمان المالي للمقرضين
المقرضين يتطلّعون إلى مخاطر عدم السداد قبل كل شيء. إذا كان لديك أصل يمكن تحويله إلى نقد سريع، فإن احتمال تخلفك عن السداد يقل، وبالتالي ينعكس ذلك إيجابياً على التصنيف الائتماني. الذهب والفضة يقدمان هذا النوع من الضمان لأنهما يُقومان في كل الأوقات بقيمة سوقية معترف بها عالمياً.
آلية تأثير المعادن الثمينة على التقييم الائتماني
تُقسم درجة الائتمان إلى خمسة عناصر رئيسية:
- سجل السداد (35 %)
- نسبة الدين إلى الدخل (30 %)
- طول تاريخ الائتمان (15 %)
- أنواع الائتمان (10 %)
- الاستفسارات الجديدة (10 %)
المعادن لا تغير مباشرةً سجل السداد، لكنها تؤثر على عنصرين أساسيين:
نسبة الدين إلى الدخل. عندما تقترض بضمان الذهب أو الفضة، يعتبر القرض “مضمونًا” وبالتالي تُخفض نسبة الدين غير المضمون إلى دخلك، وهذا يُحسّن النسبة الإجمالية. بالمقابل، إذا استُخدم القرض لتسديد ديون بطاقة ائتمان ذات فائدة مرتفعة، فإن الفائدة المتبقية تقل وتُحسن سجل السداد.
أنواع الائتمان. وجود رهن معدني يُظهر للمقرضين تنوعاً في مصادر التمويل، وهو ما يُعطي صورة أكثر استقراراً عن قدرتك على إدارة الائتمان.
خطوات عملية لاستثمار الذهب أو الفضة في تحسين الائتمان
1. تقييم ممتلكاتك المعدنية. احسب وزن سبائكك أو سلعك، ثم استعن بسعر السوق الفوري للحصول على قيمة تقريبية. مثال: إذا كان لديك سبائك بوزن 30 غرام من الذهب، وسعر الذهب 2,300 ريال للغرام، فإن القيمة تبلغ 69,000 ريال تقريباً.
2. التحقق من الشفافية. اختر بنكاً أو شركة تمويل توفر “قرض بضمان المعدن” بشفافية كاملة، مع توثيق القيمة وتحديد نسبة التمويل (غالباً ما تكون 70‑80 % من القيمة الفعلية).
3. الاستفادة من القروض المضمونة. بدلاً من اللجوء إلى قرض شخصي بفائدة 15 %، قد تحصل على قرض مضمون بفائدة 6‑8 %، مما يقلل من العبء المالي ويُظهر للمؤسسة المالية أنك قادر على السداد.
4. إنشاء بطاقة ائتمان مضمونة بالذهب. بعض البنوك تسمح بفتح بطاقة ائتمان “مضمونة” حيث تُودع قيمة المعدن كضمان. سداد الفاتورة في موعدها يضيف نقطة إيجابية إلى سجل السداد.
5. متابعة سعر المعدن. عندما يرتفع سعر الذهب أو الفضة، يصبح رهنك أكثر قيمة. إذا ارتفعت القيمة، يمكنك طلب تعديل على القرض لخفض الفائدة أو سحب جزء من القرض المتبقي وإعادة استثماره في أدوات أخرى ذات عائد أعلى.
مثال توضيحي من الحياة اليومية
سارة، 34 سنة، لديها 55,000 ريال من الذهب في شكل سبائك صغيرة وتحتاج قرضاً شخصيًا لتجديد شقتها. بدلاً من طلب قرض غير مضمون بفائدة 13 %، ذهبت إلى بنك يقدّم تمويلًا مضمّنًا بنسبة 75 % من قيمة الذهب. حصلت على 41,250 ريال بفائدة 7 % لمدة 4 سنوات. السداد الشهري 988 ريال مقارنةً بـ 1,300 ريال لو طلبت القرض غير المضمون. النتيجة: سارة سددت القرض بوقت أقصر، وزادت رصيدها الائتماني، مما سهل عليها طلب تمويل سكني لاحقاً بخصم فائدة إضافي.
نصائح لتجنب المخاطر
• لا تجعل القرض المضمون يرفع من إجمالي ديونك إلى مستويات غير مريحة؛ حافظ على نسبة الدين إلى الدخل دون تجاوز 35 %.
• راقب تكاليف التخزين أو التأمين؛ إذا تجاوزت النسبة 2‑3 % من القيمة السنوية، قد تكون الفائدة الفعلية أعلى من القرض غير المضمون.
• لا تعتمد على تقلبات سعر الذهب في التخطيط الطويل الأجل؛ استخدمه كضمان مؤقت وليس كاستثمار رئيسي.
قائمة مرجعية لتقوية الائتمان بالذهب أو الفضة
• احصل على تقييم مستقل لقيمة المعادن.
• قارن بين عروض القروض المضمونة (الفائدة، نسبة التمويل، رسوم التقييم).
• احسب تأثير القرض على نسبة الدين إلى الدخل.
• استخدم القرض لسداد ديون ذات فائدة أعلى.
• سدد القرض في موعده لتضيف سجل سداد إيجابي.
• راقب سعر المعدن لتحديد وقت سحب أو تعديل القرض.
باختصار، الذهب والفضة لا يضيفان فقط قيمة مادية إلى محفظتك، بل يمكنهما أن يكونا أدوات فعّالة لتقوية سجل الائتمان وتحسين فرص الحصول على تمويل بشروط أفضل. المفتاح هو اختيار الجهة التمويلية المناسبة، وتطبيق استراتيجيات سداد مدروسة، ومراقبة السوق لتستفيد من أي ارتفاع في الأسعار.

