
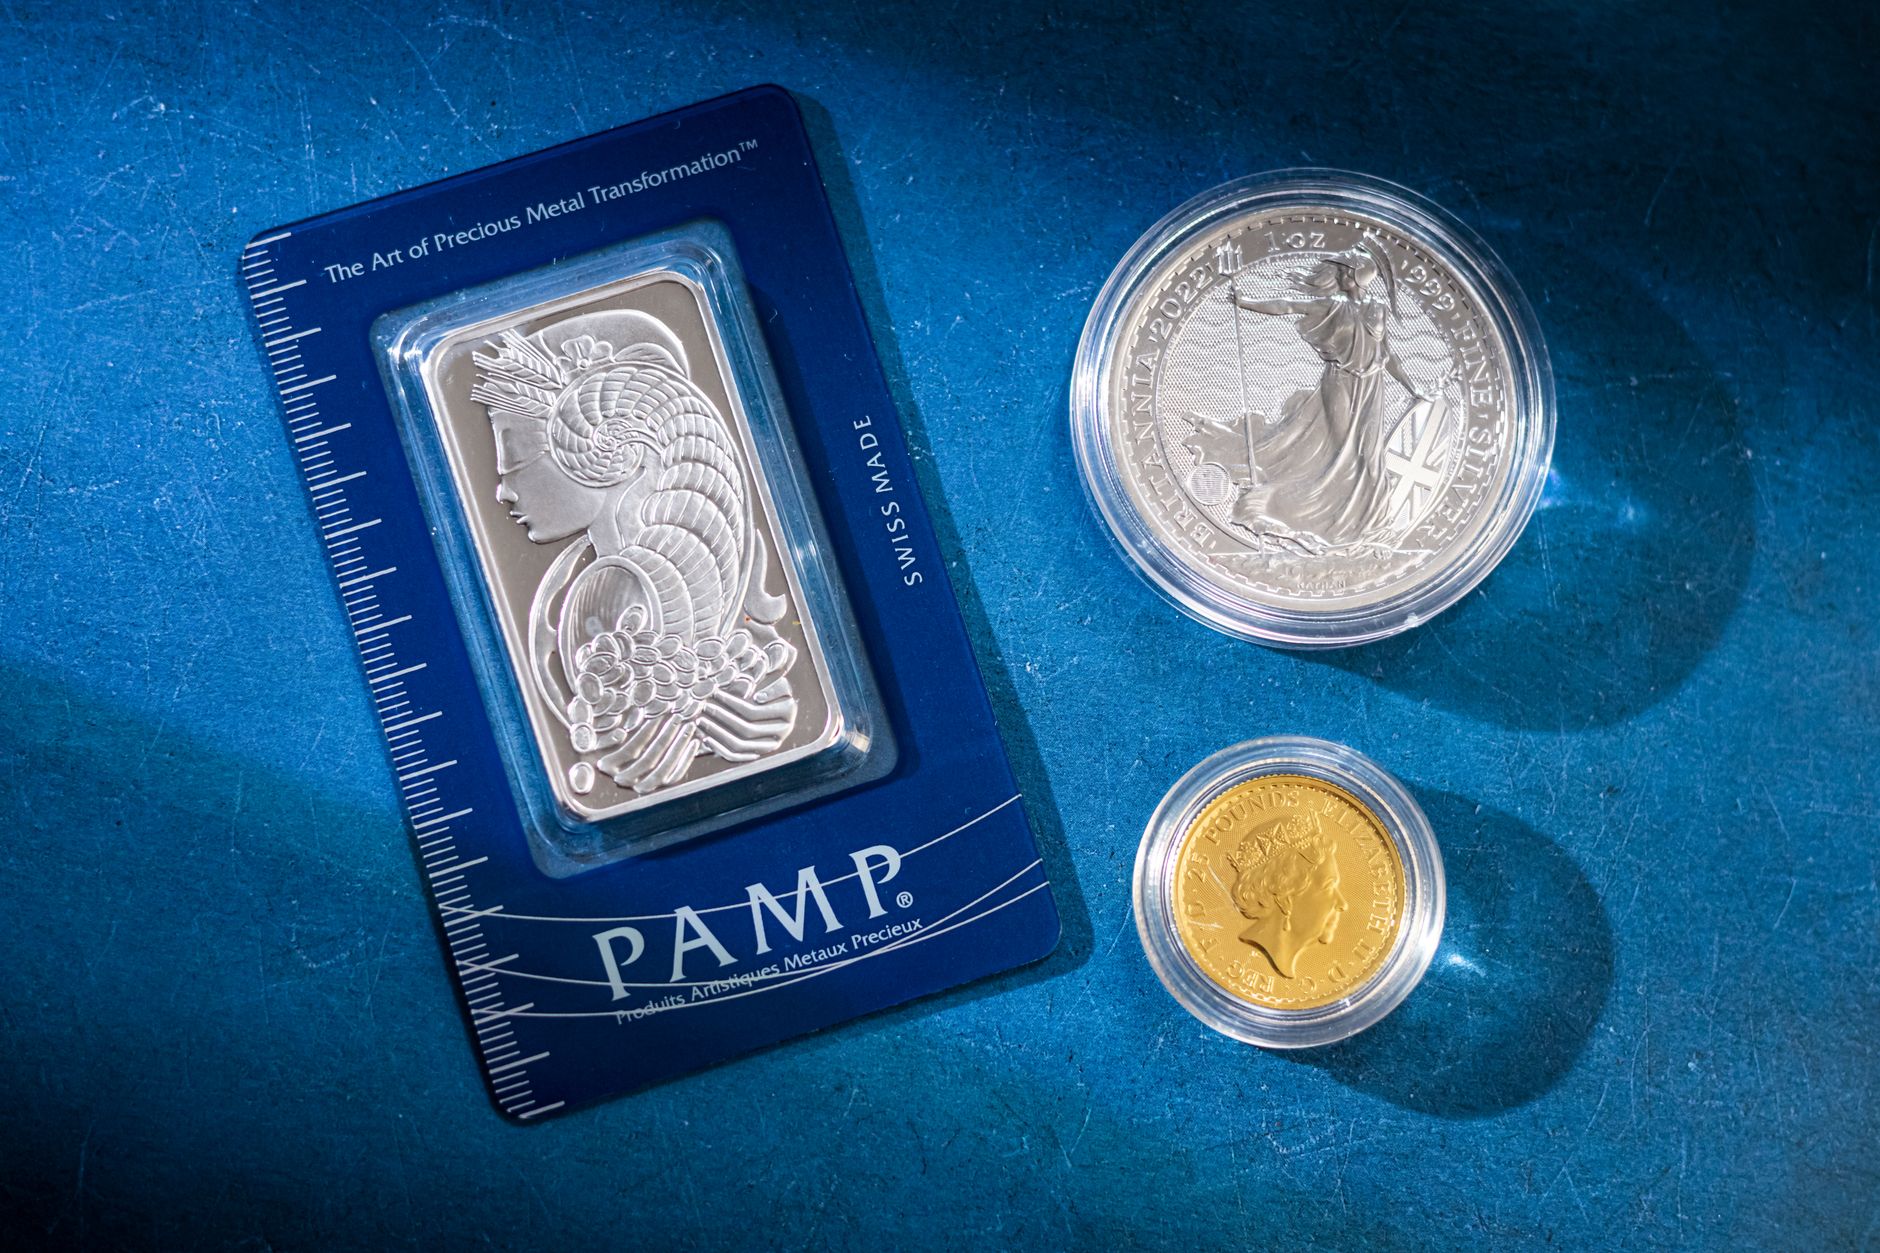
لما يبدأ صاحب فكرة مشروع صغير يبحث عن تمويل، ينجذب كثير من الناس إلى القروض المصرفية أو المستثمرين. لكن هناك خيار أبسط وأقل تكلفة: تحويل ما تملكه من ذهب أو فضة إلى رأس مال. الفكرة لا تحتاج إلى خيال علمي؛ الذهب والفضة أصول سائلة، قيمتها معروفة، ويمكن استخدامها كضمان أو حتى كتمويل مباشر.
الخطوة الأولى: تقييم ما لديك
ابدأ بحصر كل القطع الذهبية والفضية التي تمتلكها. لا تقتصر على الحلق أو الخواتم فقط؛ تشمل الساعات، العملات، وحتى القطع التي لا تُستعمل يومياً. لكل قطعة يجب معرفة:
- العيار (مثلاً 24 قيراط للذهب، 925 للفضة).
- الوزن الدقيق بالجرام.
- السعر الحالي في السوق المحلي أو الدولي.
استخدم مواقع موثوقة أو تواصل مع صائغ معروف للحصول على تقييم محدث. عادةً يُخصم 5‑10٪ من القيمة السوقية لتغطية تكاليف المعالجة.
القرار بين القرض والتمويل المباشر
هناك طريقتان رئيسيتان:
- قرض بضمان الذهب أو الفضة: تضع المعدن كضمان في البنك أو الصرافة، وتحصل على مبلغ نقدي يساوي نسبة معينة من قيمته (غالباً 60‑80٪). الفائدة تكون عادةً أقل من القروض غير المضمونة.
- تمويل مباشر من الذهب/الفضة: تبيع أو تشتري الذهب/الفضة من مستثمر خاص أو من خلال منصة إلكترونية، وتستخدم العائد مباشرة لتغطية نفقات المشروع.
اختيار الطريقة يعتمد على مدى رغبتك في الاحتفاظ بالمعدن. إذا كنت لا تريد فقدانه، القرض الضماني هو الأنسب. إذا كان البيع سيمنحك سيولة أكبر، ففكر في البيع الفوري.
كيفية الحصول على قرض بضمان المعدن
1. اختر مؤسسة مالية موثوقة (بنك أو شركة تمويل).
2. قدم مستندات الهوية وإثبات ملكية المعدن (فواتير الشراء أو شهادة الأصالة).
3. سيقوم الخبير بتقييم القطعة ويحدد النسبة الممكنة للتمويل.
4. توقيع عقد القرض مع ذكر نسبة الفائدة، مدة السداد، وشروط الاسترداد.
نقطة حاسمة: احرص على قراءة بنود العقد بدقة، خصوصاً الشرط المتعلق بفقدان المعدن إذا تخلفت عن السداد.
التمويل عبر المنصات الرقمية
منصات مثل GoldBroker أو Vaulted تسمح لك ببيع الذهب أو الفضة بنقرة واحدة. الخطوات الأساسية:
- إنشاء حساب وتأكيد هويتك.
- إدخال تفاصيل المعدن (عيار، وزن، صورة واضحة).
- الموافقة على السعر المقترح.
- استلام الأموال في حسابك البنكي في 2‑3 أيام عمل.
المميزات: لا تحتاج إلى زيارة صائغ، والعملية شفافة مع سجل إلكتروني. العيب الوحيد هو أن الرسوم قد تكون أعلى قليلاً مقارنةً بالقرض الضماني.
تحديد مبلغ التمويل المناسب
بعد تقييم المعدن، احسب ما تحتاجه فعلياً لتشغيل المشروع. ضع في اعتبارك:
- تكلفة الإيجار أو الموقع.
- المعدات الأولية.
- تكاليف الترخيص والضرائب.
- مخزون أولي (مواد أولية أو منتجات جاهزة).
- مصاريف تشغيلية لشهرين‑ثلاثة حتى تبدأ التدفقات النقدية.
إذا كان المبلغ المطلوب أكثر من ما يمكن للذهب/الفضة تغطيته، قد تحتاج إلى مزيج من التمويل: جزء من القرض الضماني، وجزء من مدخراتك أو استثمار صديق.
إدارة المخاطر
الذهب والفضة لا يتقلبان بنفس سرعة الأسهم، لكن قيمتهما قد تنخفض إذا انخفض الطلب العالمي. لتقليل المخاطر:
- لا تعتمد على تمويل كامل من المعدن إذا كان مشروعك يتطلب رأس مال كبير.
- احتفظ بطبقة احتياطية من السيولة (نسبة 10‑15٪ من إجمالي التكاليف) لتغطية أي تأخير في استلام العائد.
- إذا حصلت على قرض، حاول سداد جزء منه مبكراً لتقليل الفائدة.
تطبيق عملي: قصة «سامي»
سامي، صاحب فكرة مقهى صغير في حي تجاري، كان يملك سوارًا من الذهب عيار 22 قيراط وزن 12 جرامًا، وعملات فضية قديمة قيمتها تقريبًا 3000 ريال. قيم سواره في السوق المحلي بـ 2,800 ريال. بدلاً من طلب قرض تجاري بفائدة 12٪، ذهب إلى صائغ موثوق يتيح قروضًا بضمان الذهب. حصل سامي على 70٪ من قيمة السوار أي 1,960 ريال، مع فائدة 5٪ لمدة 12 شهرًا. باقي المبلغ، 1,040 ريال، جمعه من مدخراته الخاصة. استخدم سامي التمويل لتغطية إيجار المكان وشراء معدات القهوة. بعد عام، كان المشروع يدر أرباحًا صافية 6,000 ريال، وقد سدد القرض بالكامل مع فائدة قليلة.
القصة توضح كيف يمكن للذهب أن يكون بابًا لتقليل تكلفة التمويل وتحسين فرص نجاح المشروع.
نصائح ختامية
- ابقَ على اطلاع بأسعار الذهب والفضة قبل اتخاذ أي قرار؛ الفروق اليومية قد تؤثر على حجم القرض.
- تأكد من أن الصياغة القانونية للقرض تحمي حقوقك في استرداد المعدن.
- لا تجعل الذهب أو الفضة المصدر الوحيد للتمويل؛ تنوع المصادر يقلل الاعتماد على أحد الأصول.
- احتفظ بسجلات واضحة لكل عملية تقييم، قرض أو بيع، لتتفادى النزاعات المستقبلية.
في النهاية، الذهب والفضة ليست مجرد أدوات للادخار أو التحوط، بل يمكن تحويلهما إلى رأس مال حقيقي يدعم أحلام رواد الأعمال. ما عليك سوى تقييم ما لديك بدقة، اختيار الطريقة الأنسب، وإدارة المخاطر بوعي.

