
ما يميز المستثمر الذكي هو القدرة على موازنة المخاطر مع العوائد. عندما نتحدث عن تنويع الأصول، غالبًا ما يترك الذهب والفضة جانبًا، رغم أن قيمتهما التاريخية تجعل منهما خيارًا عمليًا لتقليل التذبذبات. في هذا المقال أشرح لك خطوة بخطوة كيف تضيف المعادن الثمينة إلى محفظتك بطريقة تجعلها أكثر استقرارًا.
لماذا يُعتبر الذهب والفضة حصنًا ضد التقلبات؟
في فترات اضطراب الأسواق، يتحول المستثمرون إلى أصول تُظهر مقاومة للضغوط الاقتصادية. الذهب يحافظ على قيمته عندما تنخفض العملات، والفضة تتأثر أيضاً بالطلب الصناعي، ما يمنحها خصائص مميزة عن الأسهم أو السندات. هذه الصفات تجعل منهما أدوات جيدة لتقليل الانحراف المعياري لمحفظتك.
تحديد النسبة المثالية للمعادن في محفظتك
الطريقة الأكثر شيوعًا هي ما يُعرف بـ “نسبة الثابتة”؛ مثلاً 5‑10٪ من قيمة المحفظة في الذهب و2‑5٪ في الفضة. لا توجد قاعدة صارمة، بل يعتمد الأمر على تحملك للمخاطر وأهدافك المالية. إذا كنت تفضل استقرارًا أكبر، يمكنك رفع النسبة إلى 15٪ من إجمالي الأصول.
- ابدأ بتقييم إجمالي الأصول: حساب القيم السوقية لكافة الاستثمارات الحالية.
- حدّد النسبة المستهدفة للذهب والفضة بحسب توقعاتك للمخاطر.
- احسب المبلغ المطلوب لتغطية تلك النسبة.
بعد أن توصل إلى الرقم، يأتي دور اختيار الشكل المناسب للشراء. هناك ثلاثة أساليب رئيسية: المعدن الفعلي، الصناديق المتداولة (ETF) التي تتبع أسعار المعادن، وصناديق الاستثمار المشترك المتخصصة.
الذهب الفعلي أم الصناديق المتداولة؟
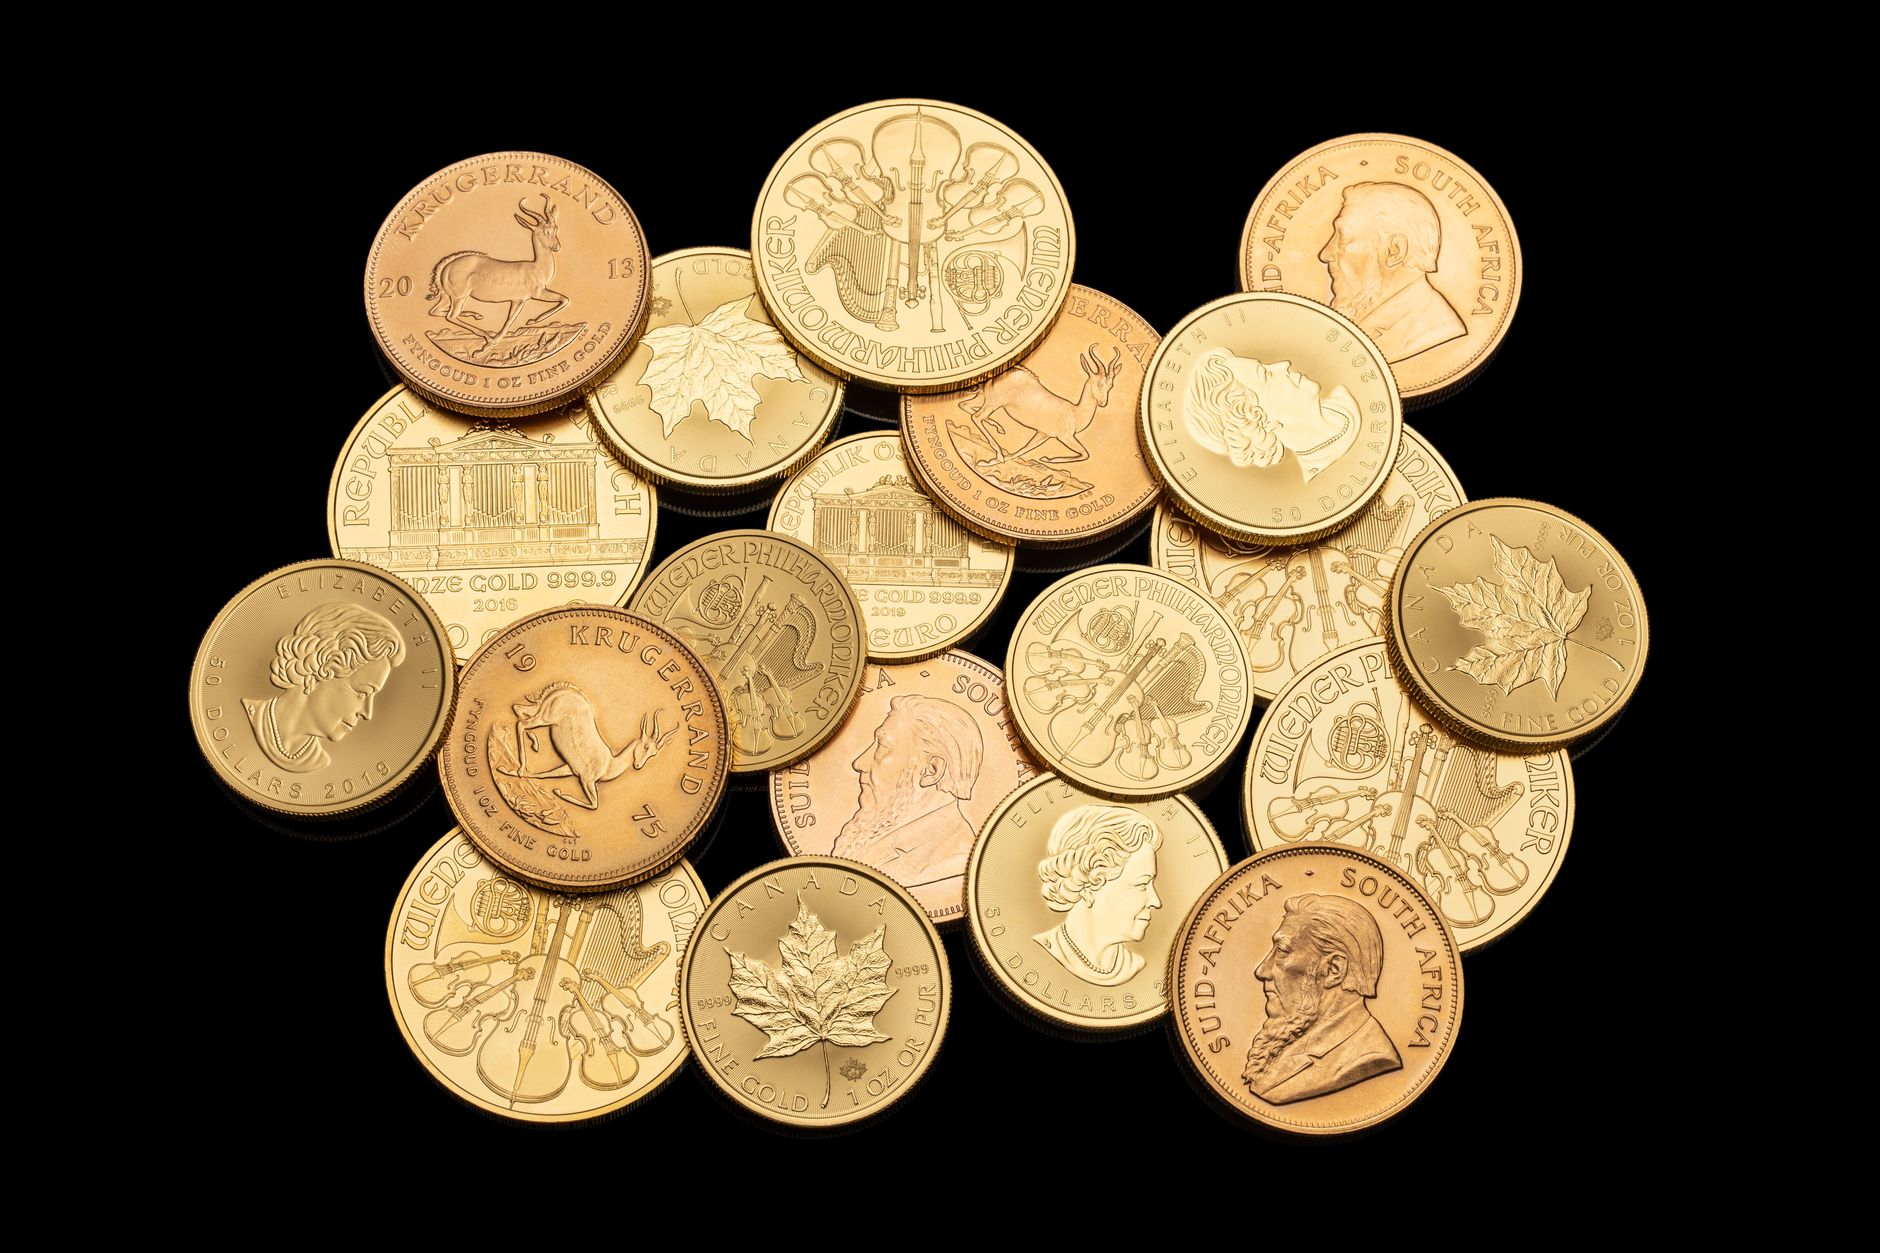
شراء سبائك أو عملات ذهبية يمنحك سيطرة مباشرة على الأصل، لكنه يتطلب تخزينًا وتأمينًا. الصناديق المتداولة توفر سيولة عالية وتُحفظ في حساب وساطة، لكن هناك رسوم إدارية سنوية قد تؤثر على العائد. الخيار بينهما يعتمد على مدى ارتياحك لتملك المعدن بحد ذاته.
بالنسبة للفضة، يُفضَّل غالبًا الاستثمار عبر ETFs لأن الفضة المتوفرة في السوق تتقلب أكثر بسبب الطلب الصناعي، ما يجعل تخزينها الفعلي مكلفًا.
التوقيت وإعادة التوازن
من أهم الخطوات بعد الشراء هي مراقبة النسبة الفعلية بانتظام. إذا ارتفعت أسعار الذهب بسرعة، قد تتجاوز النسبة المستهدفة وتحتاج إلى بيع جزءٍ منها لتعيد التوازن. بالعكس، إذا انخفضت الأسعار، يمكنك استغلال الفرصة لزيادة حيازتك.
جدولة إعادة التوازن كل ثلاثة إلى ستة أشهر تُساعد على تجنب الانجراف الكبير بعيدًا عن الاستراتيجية الأصلية، وتحد من تأثير العواطف على قرارات الشراء أو البيع.
تكلفة التخزين والضريبة
إذا اخترت الاحتفاظ بالذهب الفعلي في البيت أو الخزنة، احرص على اختيار مكان آمن مع نظام إنذار. تكلفة التأمين قد تبدو عالية، لكن مقارنةً بخسارة محتملة في حالة السرقة أو الضرر، تصبح معقولة. بالنسبة للضرائب، تختلف قواعد الإبلاغ من بلد لآخر؛ في كثير من الدول تُعامل أرباح الذهب كدخل رأسمالي.
نصائح عملية للمتداول العربي
1‑ استفد من العروض البنكية التي تتيح شراء الذهب بقيمة أقل من السعر الفوري عبر برامج التمويل. 2‑ إذا كنت تفضل الصناديق المتداولة، تحقق من نسبة الرسوم الإدارية وحجم التداول لتجنب الفجوات السعرية. 3‑ لا تنسَ تضمين تكلفة التخزين أو الرسوم في حساب العائد الصافي.
بهذه الخطوات، يصبح بإمكانك بناء محفظة متوازنة تجمع بين النمو والقدرة على تحمل الصدمات. الذهب والفضة ليسا مجرد مخزن للقيمة، بل هما عنصران استراتيجيان يضيفان استقرارًا ينعكس على أداء استثماراتك على المدى الطويل.
إخلاء مسؤولية: هذا المحتوى لأغراض تعليمية وإعلامية فقط ولا يُعد نصيحة مالية أو استثمارية. استشر مختصاً قبل اتخاذ أي قرار مالي.

