
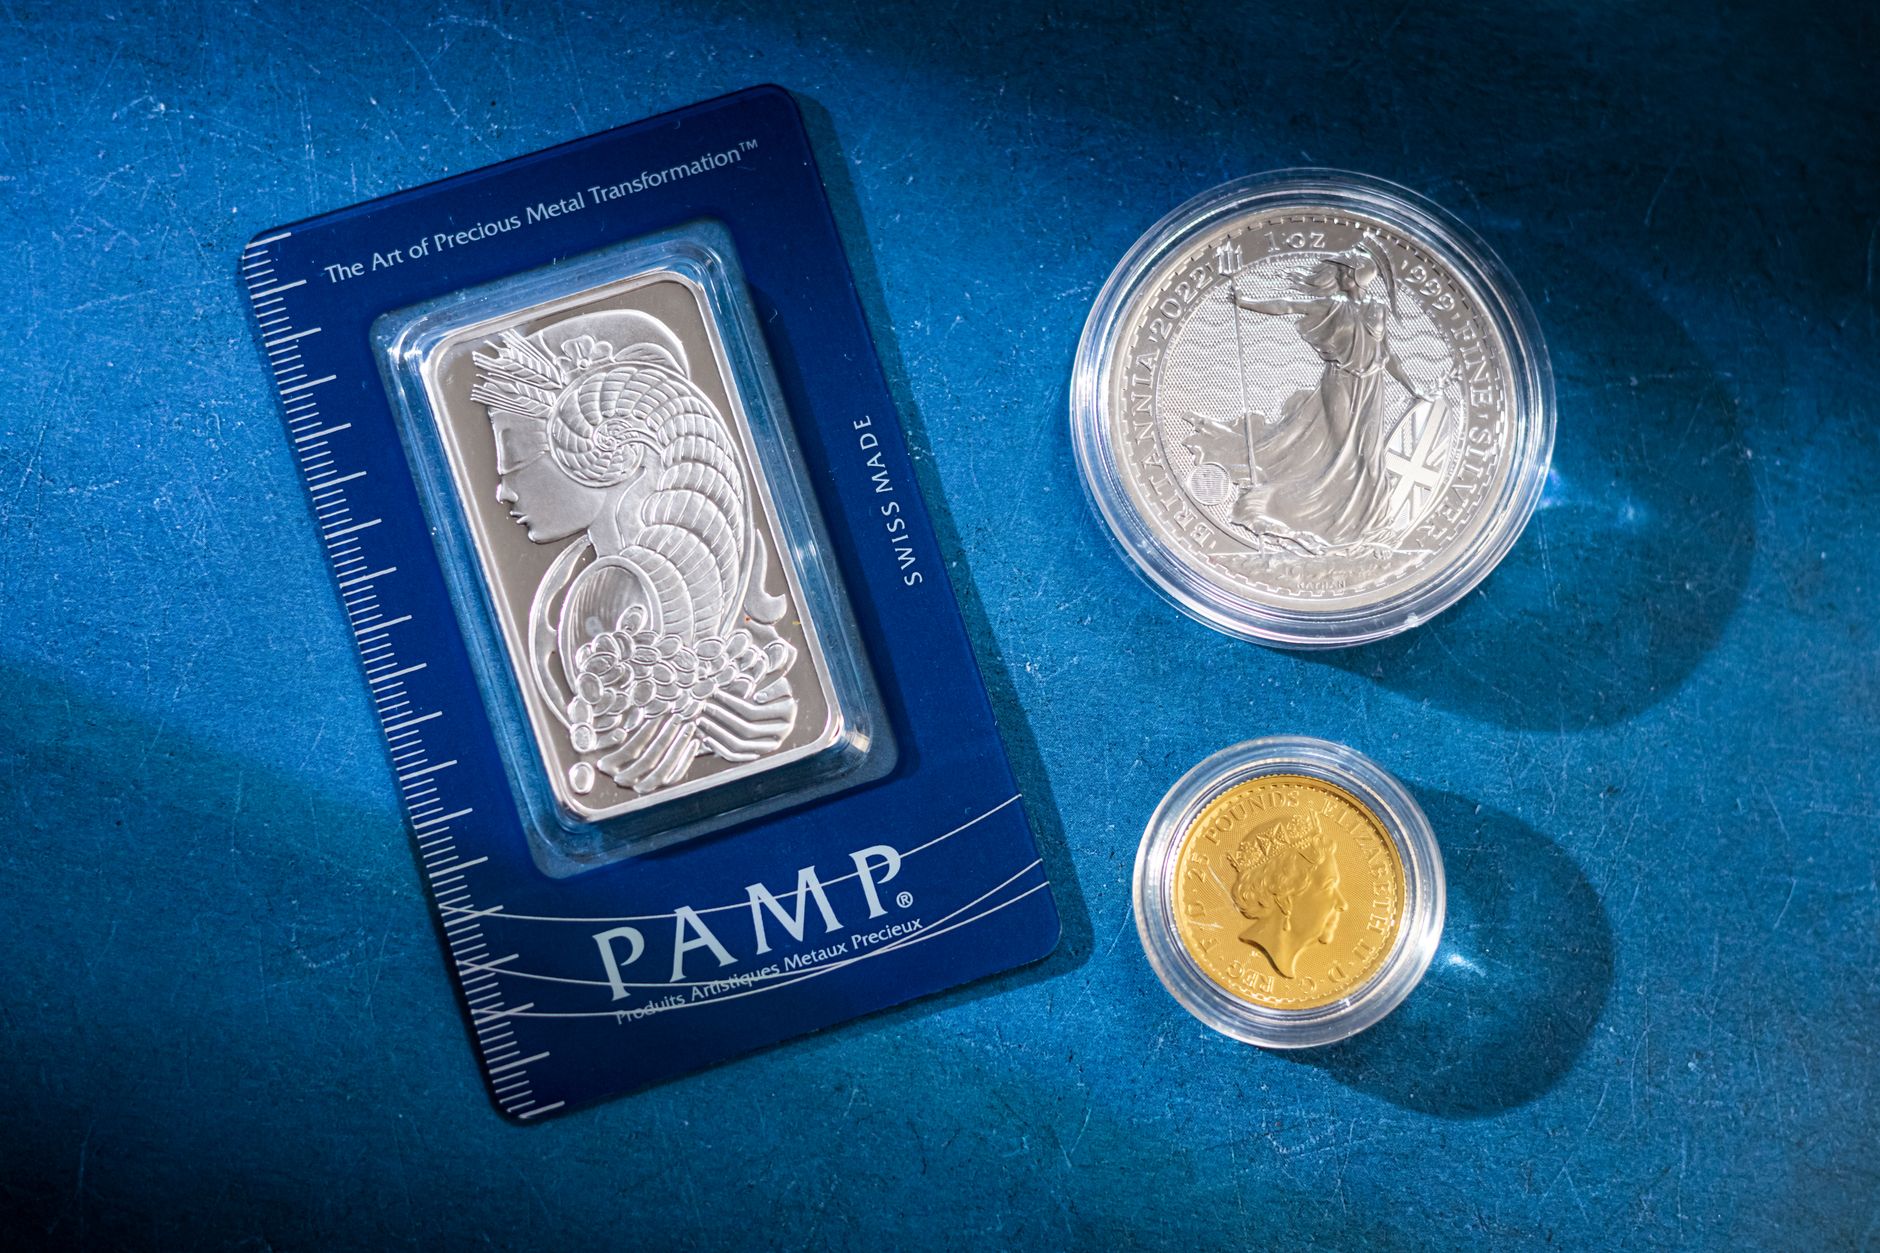
لما تفكر تحوّل جزء من مدخراتك إلى قطع من الذهب أو الفضة، غالبًا الأولوية تكون حماية القيمة من التضخم أو بناء احتياطي طوارئ. لكن هناك سؤال يظل بعيدًا عن بال الكثيرين: ما هو الثمن الفعلي لفقدان فرص ربح أخرى لوضع المال في استثمار آخر؟ مفهوم تكلفة الفرصة الضائعة (Opportunity Cost) يجاوب على هالسؤال، وهو أداة بسيطة تساعدك تقارن بين بدائل استثمارك بصورة شفافة.
ما هي تكلفة الفرصة الضائعة؟
تكلفة الفرصة الضائعة هي الفارق بين العائد المتوقع من الاستثمار اللي تختاره والعائد اللي كان ممكن تحصل عليه لو استثمرت المال في بديل آخر. بمعنى آخر، هي المبلغ اللي لا تستلمه لأنك اخترت طريقًا واحدًا على حساب الآخر. في سياق الذهب والفضة، الفارق يكون بين العائد اللي تحققه من تغير سعر المعدن وبين الفوائد أو الأرباح اللي يمكن تحصل عليها من ودائع بنكية، سندات حكومية، أو حسابات توفير ذات عائد ثابت.
خطوات حساب تكلفة الفرصة الضائعة للذهب
عشان ما تكون مسألة حسابية معقّدة، نتبع أربع خطوات بسيطة:
- حدد المبلغ الأصلي. اختر مبلغًا واقعيًا يلائم مدخراتك الشهرية أو السنوية. مثلاً: 10,000 ريال.
- احسب العائد المتوقّع للذهب. استخدم متوسط تغير السعر السنوي لآخر 5 سنوات، لكن خذ بنصّ في الاعتبار تقلبات السوق. إذا كان متوسط الارتفاع 8%، فالعائد المتوقع هو 0.08 × 10,000 = 800 ريال.
- احسب العائد البديل. اختر بديلًا واقعيًا، مثل حساب توفير بفائدة 4% أو سند حكومي بعائد 5%. الفارق بين العائدين هو تكلفة الفرصة الضائعة.
- قارن الفروقات على المدى الزمني. كرّر العملية لكل سنة من 3 إلى 5 سنوات لتشوف كيف يتراكم الفرق.
مثال عملي: 10,000 ريال في الذهب مقابل حساب توفير
نفترض إنك تحط 10,000 ريال في سبائك ذهب عيار 24 قيراط وتخطط تحتفظ بها لمدة 3 سنوات. خلال الثلاث سنوات الماضية، ارتفع سعر الذهب بنسبة 9% سنويًا (مجموع 27%). العائد من الذهب = 2,700 ريال.
في نفس الفترة، كان حساب توفير في أحد البنوك يقدّم فائدة ثابتة 4% سنويًا. العائد من الحساب = 10,000 × (1+0.04)^3 – 10,000 ≈ 1,247 ريال.
تكلفة الفرصة الضائعة = عائد الذهب – عائد الحساب = 2,700 – 1,247 = 1,453 ريال. بمعنى إنك ضيّعت تقريبًا 1,500 ريال لو استخدمت الذهب كبديل للادخار البنكي.
متى يصبح الذهب خيارًا أفضل بالرغم من تكلفة الفرصة الضائعة؟
الرقم لا يحكم القرار وحده. هناك عوامل أخرى تضيف وزنًا للذهب:
- توقعات ارتفاع التضخم أو اضطرابات جيوسياسية.
- الرغبة في امتلاك أصل ملموس لا يتأثر بالأنظمة البنكية.
- القدرة على تخزين المعدن بأمان ودون تكاليف تخزين مرتفعة.
إذا كان توقعك لتقلبات الأسعار أعلى من 8% سنويًا، فالتكلفة الضائعة قد تتحول إلى ربح إضافي. بالمقابل، إذا كان السوق مستقرًا والعائد البنكي ثابتًا، قد يكون حفظ المال في حساب موثوق أقرب للراحة المالية.
الفضة: هل تختلف المعادلة؟
الفضة عادةً تكون أكثر تقلبًا من الذهب، لكن لديها القدرة على تحقيق عوائد أعلى خلال فترات انخفاض السيولة أو ارتفاع الطلب الصناعي. افترض إن متوسط عائد الفضة خلال آخر خمس سنوات كان 12% سنويًا. إذا استثمرت 10,000 ريال في الفضة لنفس المدة (3 سنوات)، ستحصل على عائد 3,600 ريال تقريبًا، أي تكلفة فرصة ضائعة أكبر من حالة الذهب إذا كان العائد البنكي 4%.
مع ذلك، ارتفاع العائد يأتي مع مخاطر أعلى؛ فالمعدل السنوي يمكن أن يهبط إلى سالب 5% في عام ضعيف، ما يضاعف الخسارة.
نصائح عملية لتقليل تكلفة الفرصة الضائعة
1. قسم الاستثمارات. لا تحط كل المدخرات في معدن واحد. خصص نسبة محددة (مثلاً 20% للذهب، 10% للفضة) والباقي في ودائع أو سندات.
2. راقب المؤشرات. مؤشرات التضخم، أسعار الصرف، وأسعار الفائدة تساعدك تحدد ما إذا كان وقت الشراء ملائمًا.
3. اختر الفترات القصيرة للمعاينة. بدلاً من حجز المعدن لفترات طويلة، فكر في الاحتفاظ به لمدة سنة أو سنتين ثم أعد تقييم العائد.
4. احسب تكاليف التخزين والضمان. أحيانًا تكون المصاريف اللوجستية (خزنة، تأمين) هي التي تجعل تكلفة الفرصة الضائعة أعلى من ما تتوقعه من العائد نفسه.
5. استعن بأدوات حساب إلكترونية. هناك تطبيقات مجانية تسمح لك بإدخال سعر الشراء، معدل العائد المتوقع، وتكلفة التخزين لتطلع على النتيجة في ثوانٍ.
خلاصة
حساب تكلفة الفرصة الضائعة ما هو إلا طريقة لتجعل قراراتك استثمارية أكثر وضوحًا. بدل ما تعتمد على إحساس «الذهب سيحافظ على قيمته»، تقارن العائد المتوقّع مع بدائل أخرى وتضيف لها تكاليف التخزين والضمان. بهذه الطريقة، تقدر تشوف إذا كان الذهب أو الفضة فعلاً يضيفوا قيمة صافية لمحفظتك أو إذا كان من الأفضل ترك المال في حساب بنكي يضمن لك فائدة ثابتة ومخاطر أقل.
في النهاية، القرار النهائي يرجع لك ولأهدافك المالية. ما يهم هو إنك تتخذ قرارًا مبنيًا على أرقام واضحة، بدل ما تكون مجرد رغبة عاطفية في امتلاك معدن ثمين.

