
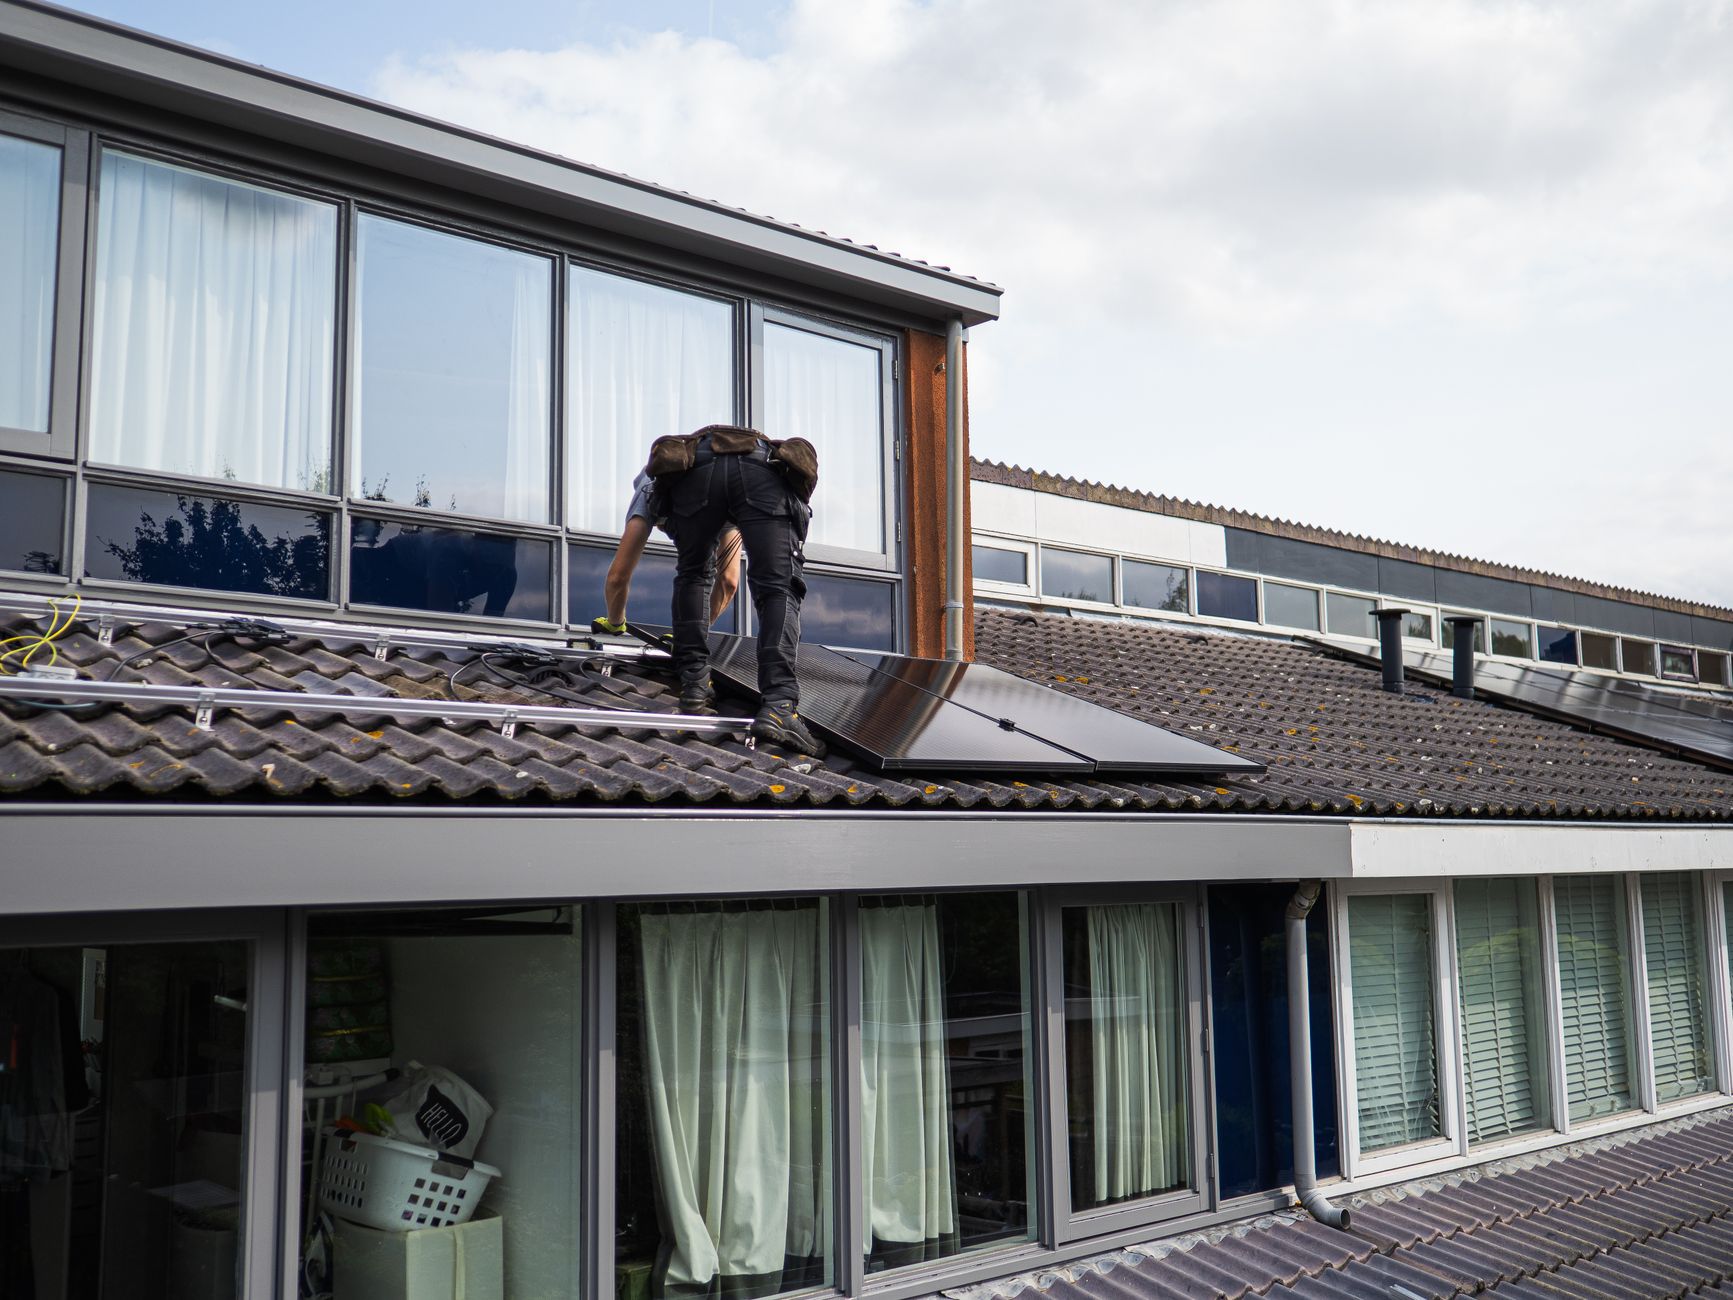
في الصباح الباكر، عندما يشاهد محمد فاتورة الكهرباء تتضاعف بسبب سعة التدفئة القديمة، يتساءل: هل يمكنني تحسين عزل المنزل دون الوقوع في ديون لا تُحتمل؟ الإجابة لا تحتاج إلى انتظار سنة أو استشارة مهندس صرف، بل قد تكون قرضًا شخصيًا موجهًا للخطوات البيئية.
لماذا الآن هو الوقت المناسب لتحديث كفاءة الطاقة في المنزل؟
الطقس المتقلب، ارتفاع أسعار الطاقة، وتشجيع الحكومات على تقليل الانبعاثات يخلقون بيئة تجعل تحسين العزل أو تركيب ألواح شمسية يصبح استثمارًا ذكيًا. ليست الفكرة مجرد تقليل الفاتورة؛ إنها رفع قيمة العقار وإضافة ميزات تجذب المشترين أو المستأجرين مستقبلاً.
إضافة عزل حراري للحوائط أو الأسقف يقلل من حاجة النظام المركزي للتدفئة، وبالتالي يخفّف استهلاك الغاز أو الكهرباء. في بعض المدن، يحصل صاحب المنزل على حوافز مالية أو خصومات ضريبية عند تركيب أنظمة طاقة متجددة، وهو ما يضيف عائدًا إضافيًا على القرض.
كيف تختار القرض الشخصي المناسب لمشروع تجديد الطاقة؟
ليس كل القروض تُعطي نفس الشروط. قبل ما تقدم طلبًا، ضع في اعتبارك ثلاثة معايير رئيسية:
- معدل الفائدة الفعلي: احسب الفائدة السنوية الحقيقية (APR) لتقارن بين العروض، ولا تنسَ الرسوم الإدارية.
- مدة السداد: مدة أقصر تقلل من إجمالي الفوائد، لكن القسط الشهري قد يصبح أعلى من ميزانيتك.
- إمكانية السحب الجزئي: بعض البنوك تسمح لك بسحب مبلغ محدد فقط عندما تتطلب مرحلة من المشروع، وهذا يقلل الفائدة المدفوعة على المبلغ غير المستغل.
اختر بنكًا أو مؤسسة مالية تقدم برنامجًا مخصصًا للطاقة المتجددة؛ كثيرًا ما يتضمن هذا القروض معدلات مخفضة أو فترات سداد مرنة للمنشآت الصديقة للبيئة.
خطوات عملية لتقديم طلب القرض والبدء بالمشروع
1. تحديد حجم الاستثمار: احسب تكلفة العزل، النوافذ المزدوجة، أو الألواح الشمسية. استخدم عروض شركات موثوقة لتكوين ميزانية تقريبية.
2. إعداد دراسة جدوى بسيطة: احسب المدخرات المتوقعة في فواتير الطاقة خلال 5‑10 سنوات، واطرح منها تكلفة القرض (الفائدة + الرسوم). إذا كان العائد الإيجابي، فأنت على طريق سليم.
3. جمع الوثائق المطلوبة: كشف حساب بنكي لثلاثة أشهر، شهادة راتب أو إقرار ضريبي، وأي مستندات تثبت هوية الملكية.
4. التقديم عبر القنوات الرقمية: معظم البنوك توفر نموذج طلب إلكتروني يتيح لك رفع الوثائق ومتابعة حالة القرض في دقائق.
5. التفاوض على الشروط: لا تتردد في طلب تخفيض الرسوم أو إلغاء رسوم معالجة، أو طلب فترات سماح للدفعات الأولى.
6. التعاقد مع مقاول موثوق: اختر شركة لديها شهادة كفاءة طاقة، لأن جودة التنفيذ تؤثر مباشرة على مقدار التوفير.
نصائح لتقليل تكلفة الفائدة وزيادة العائد من التجديد
• استفد من الحوافز الحكومية: ابحث عن برامج الدعم أو القروض المدعومة التي تُقدمها وزارة الطاقة أو البلديات؛ هذه الحوافز قد تغطي 10‑30٪ من تكلفة المشروع.
• استخدم القروض قصيرة الأجل للجزء الأول: إذا كان مشروعك يتضمن مرحلتين، يمكنك تمويل المرحلة الأولى بقرض قصير لتقليل الفائدة، ثم التفاوض على تمويل المرحلة الثانية عند الانتهاء من أول دفعة.
• دفع القسط مبكرًا إذا أمكن: بعض القروض تسمح بسداد جزئي دون غرامات. سداد جزء من القرض قبل انتهاء المدة يقلل الفائدة المتراكمة.
• احتفظ بسجل للمدفوعات: وثق كل قسط ومدفوعات إضافية؛ سيساعدك ذلك على مراجعة الفائدة الفعلية وتحديد ما إذا كان هناك تجاوز للرسوم.
خلاصة: القرض الشخصي كأداة تمويل مستدامة
بينما يظل القرض شخصيًا يُنظر إليه غالبًا كوسيلة لسد فجوة مالية مؤقتة، يمكن تحويله إلى استثمار طويل الأجل عندما يُقصد به تحسين كفاءة الطاقة. الفكرة ليست مجرد الحصول على مبلغ وإضافته للديون؛ بل هي توجيه الأموال نحو مشروع يضمن لك توفيرًا مستمرًا، ويزيد من قيمة منزلك، وربما يفتح أمامك فرص تمويل مستقبلية بأسعار أفضل بفضل تحسين السجل الائتماني.
إذا كنت تفكر في إضاءة سقف منزلك بألواح شمسية أو استبدال النوافذ المتهالكة، ابدأ بحساب التكاليف، ابحث عن القروض المخصصة للبيئة، ولا تتردد في طلب الاستشارة من خبير تمويل أو مهندس طاقة. الخطوة الأولى قد تكون مجرد استفسار، لكن النتيجة قد تكون منزلًا أكثر راحة، فاتورة طاقة أقل، ومستقبلًا ماليًا أكثر استقرارًا.

