
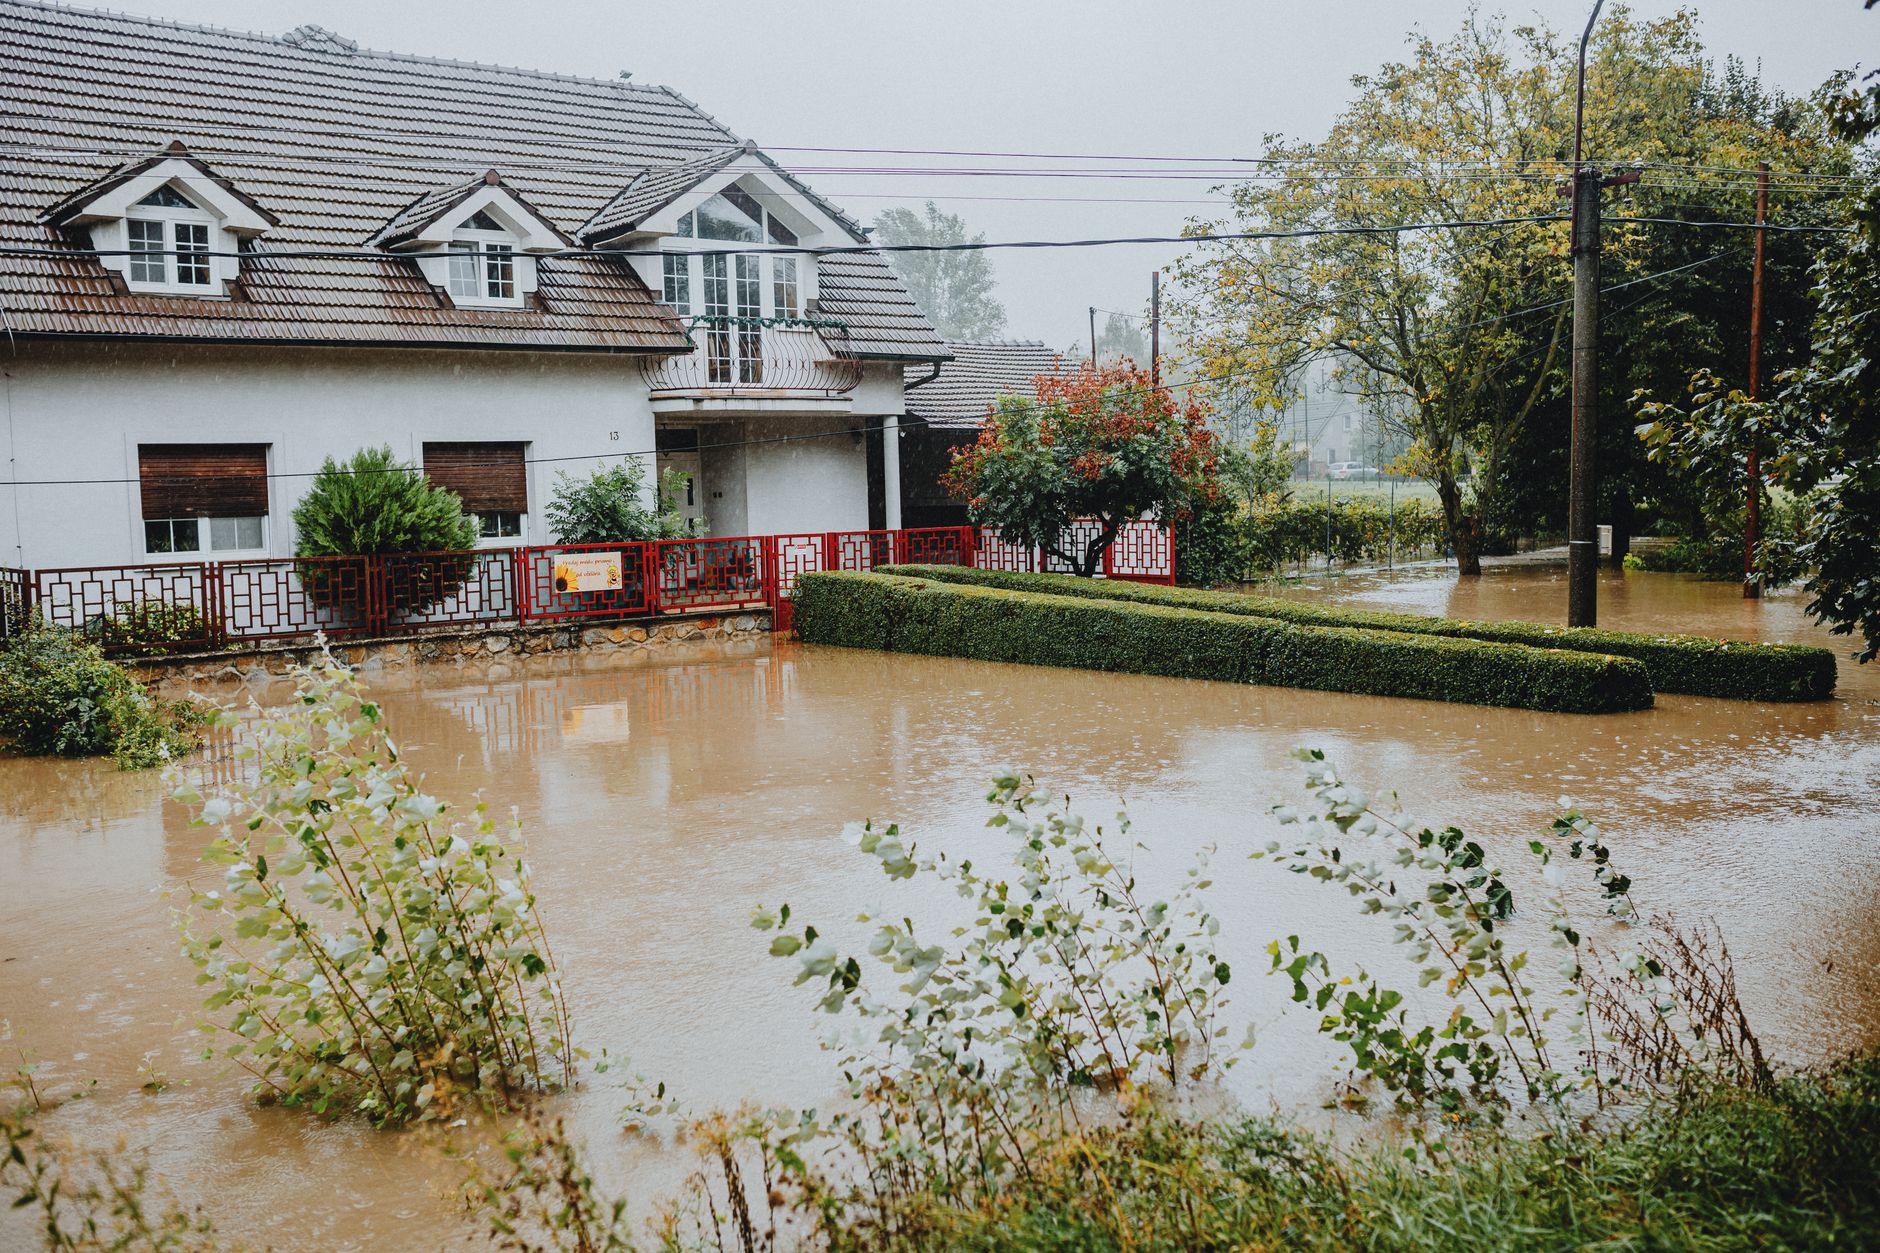
عندما تبدأ تفكر في تأمين شقتك، غالبًا ما تتجه إلى تغطية الحريق أو السرقة. لكن إذا كنت تعيش في منطقة تعرف نشاطًا زلزاليًا أو مخاطر فيضانات موسمية، فهناك خطر كبير لا يمكن تجاهله. القليل من أصحاب العقارات يدرسون “تأمين المنزل ضد الكوارث الطبيعية” إلا بعد وقوع حادث يثقل كاهلهم فواتير الإصلاح.
1. تقييم المخاطر على أرض الواقع
أول خطوة عملية هي معرفة مدى التعرض للزلازل أو الفيضانات. اطّلع على الخرائط الرسمية للزلازل التي تصدرها هيئة المسح الجيولوجي، وتحقق من سجل الفيضانات للمنطقة عبر مكتب البلدية. إذا كان المبنى يقع في “منطقة خطر منخفض” فربما لا تحتاج بوليصة شاملة، لكن إذا كان في “منطقة خطر متوسط أو عالي”، فالتغطية الشاملة تصبح ضرورية.
2. فرق بين تأمين الهيكل وتغطية المحتويات
تأمين الهيكل (المبنى) يغطي الجدران، الأساسات، السقف، وكل ما هو ثابت. أما تأمين المحتويات فهو يضم الأثاث، الأجهزة، ومواد الترفيه. لا تخلط بينهما؛ فبعض الشركات تقدم باقة واحدة تشمل الاثنين بسعر مخفض، لكن إذا كان لديك محتويات ذات قيمة عالية مثل قطع فنية أو معدات تقنية، قد تحتاج بوليصة منفصلة.
3. اختيار شركة تأمين متخصصة
ليس كل شركة تأمين تقدم تغطية مناسبة للكوارث الطبيعية. ابحث عن شركات لها سجل حافل في تعويضات الزلازل أو الفيضانات، واقرأ تقييمات العملاء. يمكنك أيضًا سؤال الجيران أو أصحاب العقارات القريبة عن تجاربهم.
4. عوامل تؤثر على القسط وكيفية تخفيضه
قسط التأمين لا يتحدد فقط على قيمة العقار، بل يتأثر بعدة عوامل:
- موقع العقار: كلما كان أبعد عن خطوط الصدأ أو السدود، ارتفع القسط.
- معايير البناء: المنازل المبنية وفق معايير مقاومة الزلازل أو التي تمتلك نظام تصريف مياه فعال تقلل من المخاطر وتخفض القسط.
- سجل المطالبات: إذا كان لديك تاريخ مطالبات سابقة، قد يزداد القسط.
- الخصومات المتاحة: بعض الشركات تعطي خصمًا إذا جمعت بين تأمين المنزل وتأمين السيارة أو التأمين على الحياة.
يمكنك التفاوض على القسط عبر رفع مستوى مقاومة المبنى (مثلاً تثبيت أطر معدنية أو تحسين العزل) أو اختيار حد تعويض أقل إذا كنت مستعدًا لدفع جزء من الخسارة بنفسك.
5. ما يُستثنى عادةً في بوليصات الكوارث الطبيعية
قبل ما توقع على أي بوليصة، اقرأ بدقة الاستثناءات. كثيرًا ما تستثني الشركات الأضرار الناتجة عن “الإهمال” مثل ترك نوافذ مفتوحة أثناء العواصف، أو “الأضرار الناجمة عن أعمال صيانة غير مصرح بها”. إذا كان سؤالك عن تغطية الأضرار التي قد تحدث خلال أعمال تجديد، فأضف بندًا خاصًا.
6. إجراءات سريعة عند وقوع الكارثة
إذا حدث زلزال أو فيضان، لا تتسرع في اتخاذ قرارات قد تضر بعملية المطالبة:
- صوّر الأضرار بشكل واضح: استخدم هاتفك لالتقاط صور وفيديوهات لكل جزء متضرر.
- احفظ المستندات الأصلية: فواتير الشراء، قوائم الجرد، وأي مستند يثبت قيمة المحتويات.
- أبلغ شركة التأمين خلال المهلة المحددة (عادةً 48 ساعة).
- تعاون مع خبير تقييم معتمد لتحديد حجم الخسارة.
كلما كانت المستندات جاهزة، كلما سُرّعت عملية التعويض وتجنبت رفض المطالبة بسبب نقص الأدلة.
7. هل تستحق الإضافة الرقمية؟
مع تطور التكنولوجيا، أصبحت بعض الشركات تقدم خدمة “إدارة المخاطر الرقمية”. الفكرة بسيطة: تزوّد الشركة ببيانات حساسة مثل مستوى الرطوبة داخل الجدران أو نظام الإنذار المبكر للزلازل. هذه البيانات تساعد الشركة على تعديل القسط وفقًا لسلوكك الوقائي، وقد توفر لك خصمًا يصل إلى 10%.
خلاصة
تأمين المنزل ضد الكوارث الطبيعية ليس مجرد وثيقة إضافية، بل هو شبكة أمان تحافظ على استقرارك المالي عندما تتعرض لأحداث لا يمكن توقعها. ابدأ بتقييم المخاطر، اختَر شركة موثوقة، ولا تنسَ مراجعة الاستثناءات وتحديث بوليصتك كلما حسّنت من مقاومة المبنى. بهذه الخطوات، ستحافظ على منزلك وسلامة ميزانيتك في آنٍ واحد.
إخلاء مسؤولية: هذا المحتوى لأغراض تعليمية وإعلامية فقط ولا يُعد نصيحة مالية أو استثمارية. استشر مختصاً قبل اتخاذ أي قرار مالي.

