
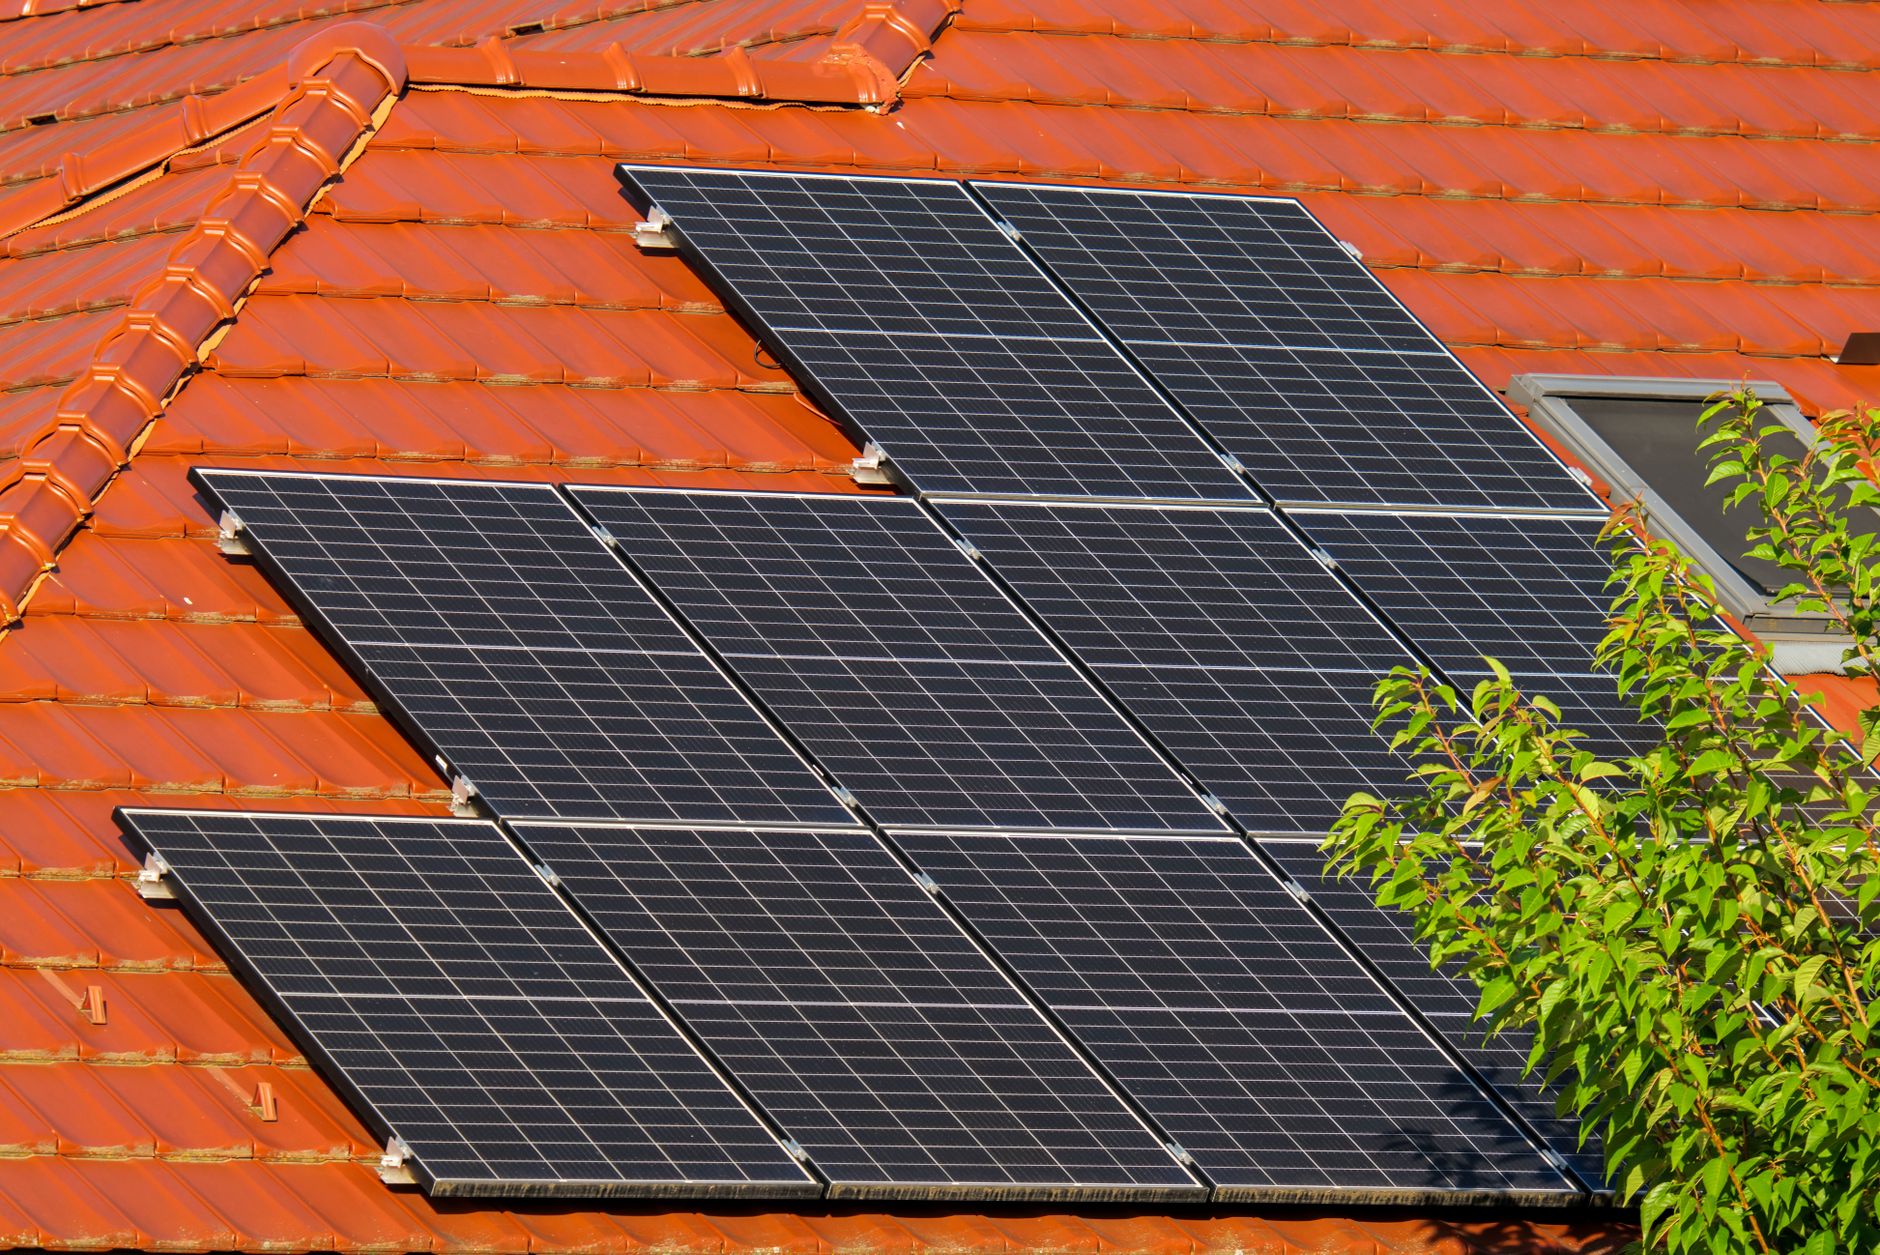
اشتريت مجموعة ألواح شمسية لتقليل فاتورة الكهرباء وتحويل بيتك لمصدر طاقة نظيفة. الفكرة ممتازة، إلا أن الاستثمار ليس بلا مخاطر. من العواصف، أو السرقة، إلى أعطال الأجهزة، كل حدث بسيط يمكن يتحول إلى عبء مالي إذا ما كان ما يغطيه التأمين غير كافي.
لماذا تحتاج تأمينًا على الألواح الشمسية؟
الألواح الشمسية تتراوح أسعارها من بضعة آلاف إلى عشرات الآلاف من الريالات حسب السعة والبنية. إذا تعطلت بعد فترة قصيرة، أو تعرضت لتلف نتيجة سحب شدة الرياح، فإن تكلفة الاستبدال أو الإصلاح قد تضعك في موقف صعب. التأمين يوفر لك:
- حماية من الخسارة الفعلية بسبب الحريق أو العواصف.
- تعويض عن السرقة أو التخريب المتعمد.
- تغطية المسؤولية المدنية إذا تسببت الألواح في أضرار لجهات خارجية (مثلاً سقوط شظايا على سيارة جار).
- دعم مادي لإصلاح أو استبدال الألواح إذا انخفضت كفاءتها عن المستوى المتفق عليه.
أنواع البوليصات التي تستهدف أنظمة الطاقة الشمسية
ليس كل بوليصة تأمين عامة تشمل الألواح الشمسية. في أغلب الأحيان تحتاج لبولصتين أو دمجية:
- تأمين الممتلكات (Property Insurance): يغطي الخسائر الناجمة عن حريق، عواصف رياح، أو صدمات مادية.
- تأمين المسؤولية المدنية (Liability Insurance): يحميك إذا تسببت الألواح في إصابة شخص أو إتلاف ممتلكات الغير.
- تأمين الأداء (Performance/Production Warranty): بعض الشركات تقدم ضمانًا لإنتاج الطاقة. إذا لم تحقق الألواح النسبة المتفق عليها، يمكنك المطالبة بتعويض.
- تأمين السرقة والتخريب (Theft & Vandalism): يختلف من بوليصة لأخرى، لذا تأكد من إدراج هذه الفئة صراحة.
خطوات اختيار بوليصة تأمين ملائمة
1. تحديد القيمة الحقيقية للاستثمار. احسب التكلفة الإجمالية بما فيها التركيب، التوصيلات، وأية أعمال إنشائية تمت لتثبيت الألواح. لا تعتمد على الأسعار الإعلانية فقط.
2. تقييم المخاطر المحلية. إذا كنت تعيش في منطقة عرضة للعواصف الرملية أو الفيضانات، أضف تغطية خاصة لهذه المخاطر. أما في المدن الكبيرة، فقد تحتاج لتغطية سرقة أعلى بسبب معدلات السطو.
3. مقارنة الشروط بين شركات التأمين. ابحث عن بنود الاستثناء (Exclusions) التي قد تعني عدم تغطية بعض الأحداث، مثل الأضرار الناتجة عن الإهمال في الصيانة الدورية.
4. الاستفادة من بوليصات مدمجة. بعض الشركات تقدم حلاً يجمع بين تأمين المنزل، والممتلكات، والمسؤولية المدنية. دمج البوليصات غالبًا ما يخفّض القسط السنوي.
5. التحقق من فترة التعويض. بعض البوليصات تفرض فترة انتظار (Waiting Period) قبل أن تبدأ الدفعات. إذا كان هدفك هو حماية استثمارك فور التركيب، ابحث عن بوليصات لا تتضمن فترات انتظار طويلة.
6. طلب عروض مكتوبة مفصلة. يجب أن تتضمن كل عرض تفصيلًا للفئات المغطاة، القسط السنوي، حد المسؤولية (Coverage Limit)، والخصم (Deductible).
نصائح عملية لتقليل القسط دون فقد الحماية
• اختر خصمًا أعلى. كلما ارتفع الخصم، انخفض القسط. إذا كنت قادرًا على تحمل تكلفة صغيرة في حالة حدوث ضرر، هذه الطريقة تقلل من النفقات السنوية.
• صيانة دورية موثقة. تقديم سجلات صيانة إلى شركة التأمين يمكن أن يقلل من القسط، لأن الصيانة المنتظمة تخفّف من احتمالية الأعطال.
• دمج مع بوليصات المنزل. إذا كانت لديك بوليصة شاملة للمنزل، اسأل عن خصم دمج لتأمين الألواح ضمن نفس العقد.
• الانضمام إلى جمعيات المستهلكين. بعض الجمعيات تقدم عروضاً جماعية بأقوى تغطية وأقل تكلفة.
متى تستدعي طلب التعويض؟
بعد حدوث أي حدث مغطى، لا تتردد في التواصل مع شركة التأمين فورًا. جمع الأدلة (صور الأضرار، تقارير الشرطة في حالة السرقة، تقارير صيانة) يسرّع عملية التقييم. لا تنتظر حتى تتفاقم الضرر؛ فالوقت قد يكون عاملًا في بعض الشروط مثل “الإبلاغ خلال 48 ساعة”.
خلاصة العملية
تأمين الألواح الشمسية ليس مجرد إضافة إلى الفاتورة، بل هو جزء أساسي من استراتيجية الاستثمار المستدام. باتباع الخطوات السابقة، تضمن حماية أموالك وتستمتع بفوائد الطاقة النظيفة دون مخاوف مالية غير متوقعة.

