
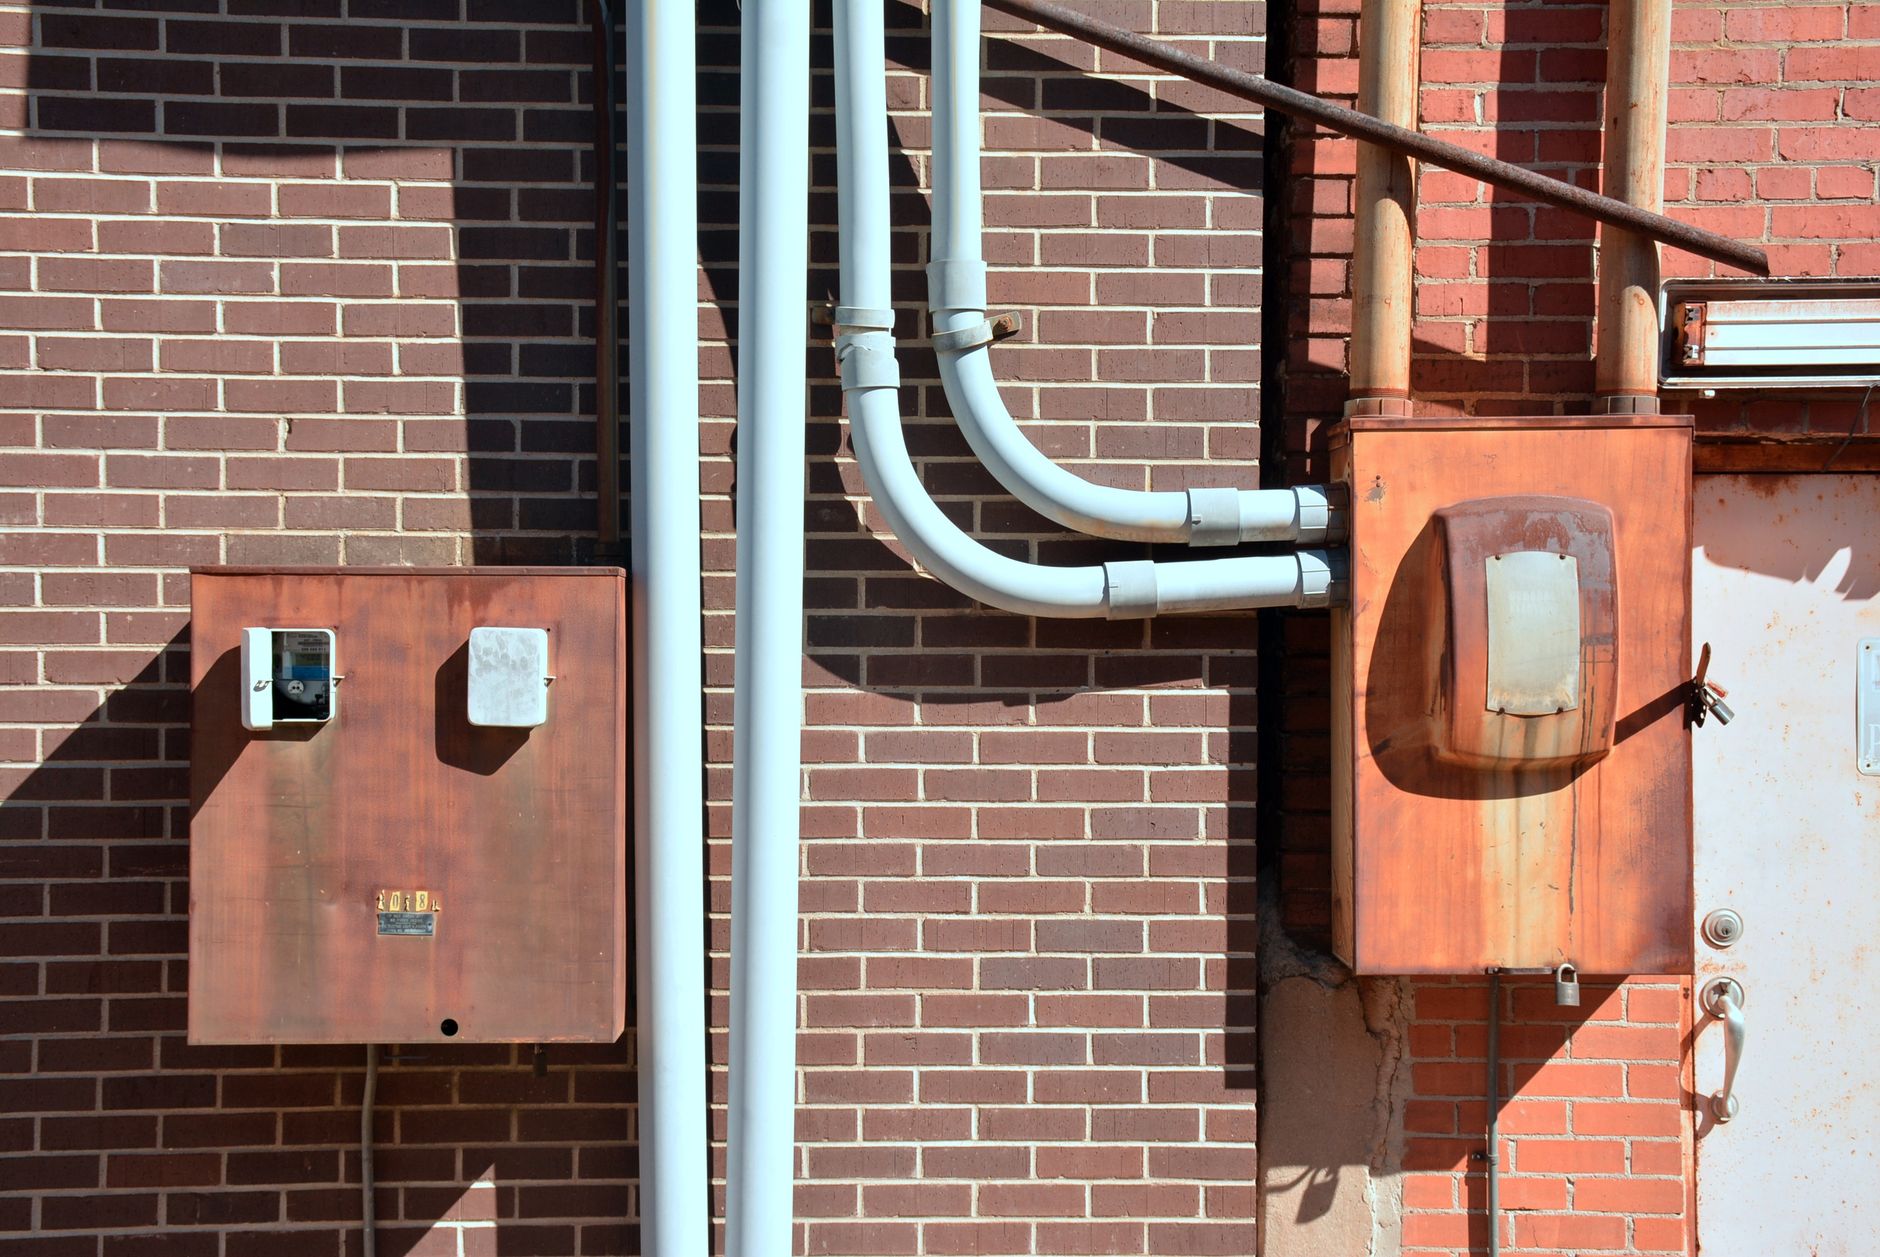
في كثير من الأحيان نخطط لمصاريف الصيانة السنوية للمنزل، لكن عندما ينهار أحد الأنابيب أو يتعطل القاطع الكهربائي فجأة، يتحول ما كان توقعاً بسيطاً إلى عبء مالي لا يرحم. التأمين على الأعطال المنزلية ليس فكرة جديدة، لكنه ما زال غير مألوف لكثير من الأسر. في هذا الدليل أشاركك خطوات عملية لاختيار بوليصة تحميك من تكاليف الإصلاح غير المتوقعة للمياه والكهرباء.
لماذا تحتاج تأميناً على الأعطال الأساسية؟
تخيل أن صنبور المطبخ ينهار في منتصف الليل، أو أن التيار ينقطع بسبب عطل في لوحة التوزيع. كل حالة تتطلب تدخل فني، وغالباً ما تكون الأسعار أعلى في أوقات الطوارئ. إذا كان لديك بوليصة تغطي هذه الأخطاء، ستحصل على تعويض يخفف العبء أو حتى تغطي كامل التكلفة.
الخطوة الأولى: تقييم المخاطر المنزلية
قبل ما تتوجه إلى شركة التأمين، احصر الأنظمة التي تعتمد عليها في حياتك اليومية. عادةً ما تكون القاعدة هي:
- أنابيب المياه داخل الجدران، خاصةً القديمة أو المصنوعة من مادة بولي إيثيلين.
- لوحات كهربائية، مفاتيح وقواطع، خصوصاً إذا كانت مركبة منذ عشر سنين أو أكثر.
- أنظمة الصرف الصحي، لأن انسدادها قد يسبب أضراراً ممتدة.
اكتب قائمة بالمخاطر، وحدد كل خطر من حيث احتمالية حدوثه (عالية، متوسطة، منخفضة) وتكلفته المحتملة إذا حدث.
الخطوة الثانية: البحث عن الشركات المتخصصة
ليس كل شركة تأمين تقدم بوليصات مخصصة للأعطال المنزلية. ابحث عن شركات توفر “بوليصة حماية الأنظمة الأساسية” أو “تأمين صيانة المنزل”.
نصائحي للبدء:
- استعن بمنتديات المستهلكين لتقرأ تجارب حقيقية.
- اطلب عروضاً من ثلاثة إلى خمسة مرشحين، ولا تنسَ سؤالهم عن الاستثناءات.
- تحقق من وجود تغطية شاملة للمواد (أنابيب، أسلاك) والعمالة.
الخطوة الثالثة: قراءة الشروط الدقيقة
هنا تكمن الفخاخ الشائعة:
- بعض البوالص تستثنى الأعطال الناتجة عن إهمال الصيانة الدورية. إذا كان لديك سجل صيانة منتظم، احرص على إرفاق فواتير الصيانة كوثيقة داعمة.
- هناك حدود للمبلغ المغطى لكل حادث. تأكد أن الحد أعلى من متوسط تكلفة الإصلاح في منطقتك.
- بعض الشركات تطلب منك تقديم بلاغ للجهة المختصة (مثل هيئة المياه أو كهرباء) قبل طلب التعويض. احتفظ بنسخ من البلاغ.
الخطوة الرابعة: حساب التكلفة الفعلية للبوليصة
قد يبدو القسط الشهري أو السنوي مرتفعاً في البداية، لكن قارن هذه التكلفة مع متوسط تكلفة إصلاح الأعطال في السنوات الأخيرة. مثال عملي:
عائلة في الرياض اكتشفت تسربًا في أنبوب صرف المياه أدى إلى ضرر في الجدران وتكلفة إصلاح بلغت 12,000 ريال. إذا كان القسط السنوي لتأمين الأعطال 2,500 ريال، ستحقق العائلة توفيراً صافيًا يصل إلى 9,500 ريال في الحالة الوحيدة التي حدثت.
الخطوة الخامسة: تفعيل البوليصة وتوثيق الصيانة
بعد توقيع العقد، ابدأ بسجل صيانة دوري للأنظمة. احتفظ بالفواتير، التقارير الفنية، وأية صور توضح حالة الأنابيب أو اللوحات. عندما تحتاج لتقديم مطالبة، كلما كان لديك دليل واضح، كلما كانت العملية أسرع وأقل تعقيدًا.
قصة من الواقع
مستشارنا المالي عمار، في عام 2023، كان قد اشترى شقة بعمارة عمرها 12 سنة. في منتصف الشتاء، تعطلت لوحة التوزيع وتسببت في انقطاع التيار عن كامل الطابق. الفاتورة التي دفعها للمقاول وصلتها إلى 4,800 ريال. لأن عمار كان مستفيدًا من بوليصة تأمين الأعطال المنزلية، استردّ المبلغ كاملًا خلال أسبوعين فقط من تقديم البلاغ مع نسخة من عقد الإيجار وفاتورة الصيانة السابقة.
القصة توضح أن وجود بوليصة ليس مجرد رفاهية، بل هو تحصين حقيقي ضد نفقات غير متوقعة.
ختاماً: اتخاذ القرار الصحيح
قبل أن تقرر إن كانت بوليصة تأمين الأعطال المنزلية تستحق الاستثمار، احسب متوسط تكلفة الإصلاح في منطقتك، وقارنها بالقسط السنوي. إذا كان الفرق إيجابيًا، فالعقبة المالية تُقَلِّص. وفي النهاية، لا تنسَ أن التأمين لا يغني عن الصيانة المنتظمة؛ بالعكس، الصيانة المستمرة تقلل من فرص حدوث الأعطال وتخفظ قيمة المطالبة.

