
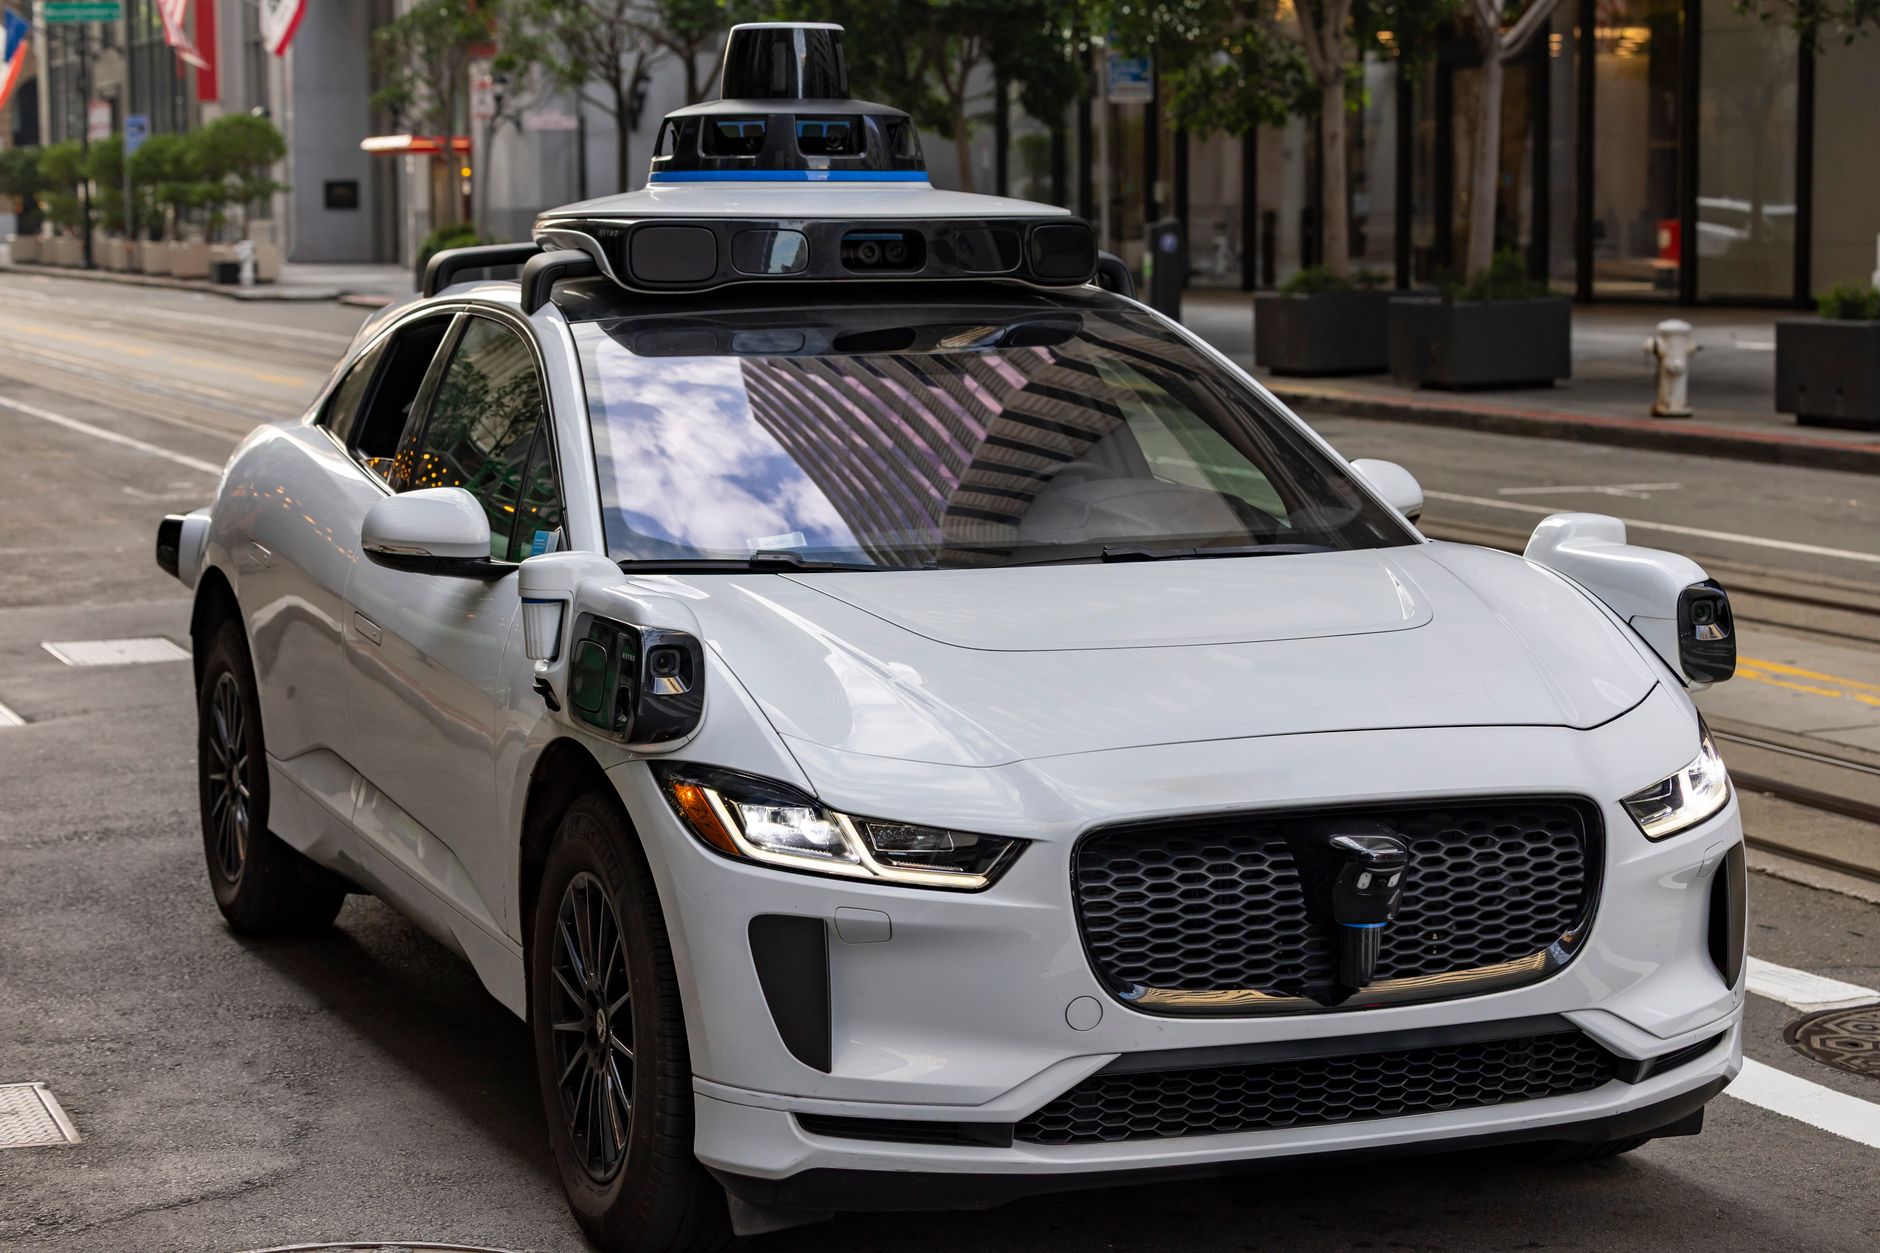
مع انتشار نماذج السيارات التي تقود نفسها على الطرق، بيّن لنا السوق أن ميدان التأمين ينتقل إلى أفق جديد. لم يعد القلق يقتصر على الصدمات الميكانيكية أو السرقة، بل يبدأ الآن سؤال: من يتحمل المسؤولية إذا ارتكبت السيارة أخطاءً برمجية أو تعرضت لهجوم إلكتروني؟ الإجابة لا تُعطيها بوليصات التأمين التقليدية، لذا تحتاج إلى فهم المخاطر وإعادة هيكلة الحماية.
المخاطر الفريدة للسيارات المستقلة
السيارات ذات القيادة الذاتية تعتمد على حسّاسات، خوارزميات الذكاء الاصطناعي، واتصالات سحابية. أولاً، هناك خطر الأخطاء البرمجية التي قد تؤدي إلى حوادث مرورية غير متوقّعة. ثانياً، يصبح الاختراق السيبراني تهديدًا واقعيًا؛ إذا استولى مخترق على نظام التحكم، قد يتحكم بالسيارة عن بُعد. ثالثًا، تواجه الشركات المصنعة تحديات قانونية حول من هو المُلزم في حالة الإهمال التقني. كل عنصر من هذه العناصر يضيف طبقة جديدة من التعقيد على بوليصات التأمين التقليدية.
ما الذي يبحث عنه المشغلون الحاليون في بوليصات التأمين؟
عند التفاوض مع شركة التأمين، يطرح السائق أو مالك السيارة أسئلة محددة: هل تغطّي المسؤولية المدنية عندما تكون السيارة في وضعية “قيادة ذاتية”؟ هل تشمل الخسائر الناجمة عن اختراق إلكتروني للبرمجيات؟ هل يتم احتساب القسط بناءً على مستوى الاعتماد على الذكاء الاصطناعي في السيارة؟ إجابات هذه الأسئلة تحدّد مدى ملاءمة البوليصة للسيارة المتطورة.
خطوة أولى: تحديد مستوى الاستقلالية
المعايير الدولية تصنّف السيارات حسب مستويات من 0 إلى 5، حيث 0 يعني لا توجد أية ميزات مساعدة و5 يعني قيادة كاملة بدون تدخل بشري. كلما ارتفع المستوى، زادت تغطية المخاطر التقنية المطلوبة. لذلك، عند تقييم بوليصتك، احرص على إبلاغ شركة التأمين بالمستوى الفعلي للسيارة، لأن بعض الشركات تقدم أقساطًا مخفضة للسيارات التي لا تتجاوز مستوى 2، في حين يفرض مستوى أعلى رسومًا إضافية بسبب خطر الأخطاء البرمجية.
خطوة ثانية: طلب تغطية المسؤولية المدنية للبرمجيات
غالبًا ما تتضمن بوليصات التأمين التقليدية تغطية المسؤولية المدنية ضد الطرف الثالث في حوادث الطرق، لكن لا تشمل أضرارًا ناتجة عن خلل برمجي. لتأمين هذا الجانب، اطلب إضافة “مسؤولية البرمجيات” أو “ثغرات السيبرانية” إلى البوليصة. هذه الإضافة تحميك إذا تم رفع دعوى قضائية بسبب فشل النظام في تجنب حادث.
خطوة ثالثة: دمج تأمين السايبر مع تأمين السيارة
أصبح من الشائع أن تقدم مؤسسات التأمين باقات تجمع بين تأمين المركبة وتأمين السايبر. في هذه الباقة، يتم تغطية الخسائر الناتجة عن اختراق البيانات، أضرار الأنظمة الإلكترونية، وحتى تكاليف الاستجابة للحادثة. قبل توقيع العقد، قارن عروض الشركات التي تقدم هذا النوع من الباقة، وتعامل مع عوامل مثل حد التعويض السنوي وسقف التغطية لكل حادث سيبراني.
خطوة رابعة: اختبار السجلات السلوكية للسيارة
بعض شركات التأمين تعتمد على بيانات تشغيلية (telematics) لتحديد القسط. إذا كانت سيارتك تسجل بيانات عن عدد المرات التي تم فيها تفعيل وضع “القيادة الذاتية”، فقد تستفيد من خصم إذا كانت النسبة عالية وتظهر سجلات خالية من الأخطاء. اطلب من الشركة أن تُظهر لك نموذجاً لتقارير السجلات، وتأكد من أن الخصوصية محمية وفقًا للمعايير المحلية.
خطوة خامسة: مراجعة شروط الاستثناءات
العقود التقليدية قد تستثني أضرارًا محددة مثل “الأضرار الناتجة عن أعمال صيانة غير مرخصة” أو “أخطاء في البرمجيات غير معتمدة”. اقرأ بتمعّن الفقرات التي تتعلق بالاستثناءات التقنية، وتأكد من عدم وجود بند يُعفي الشركة من تغطية الخسائر التي قد تنشأ عن تحديث غير مكتمل للبرمجيات أو من تعديل غير رسمي للمستشعرات.
خطوة سادسة: الاستفادة من الفواصل الجغرافية
في بعض الدول، تُفرض قيود على تشغيل السيارات ذات القيادة الذاتية في مناطق معينة فقط. إذا كنت تخطط لقيادة السيارة خارج نطاق المدن التي يُسمح فيها بتشغيلها، فقد تحتاج إلى تغطية إضافية تسمى “تأمين المناطق غير المدعومة”. هذه التغطية تعوضك إذا تعرضت لعطل أو حادث في منطقة لا تُعتمد فيها تقنية القيادة الذاتية.
خطوة سابعة: التفاوض على سداد التعويضات
عند حدوث حادث، قد تحتاج إلى تقديم دليل على أن الخطأ كان تقنيًا وليس سلوكيًا. احرص على الاحتفاظ بسجلات فورية للسيناريو المتعلق بالحادث، بما في ذلك ملفات الأخطاء (log files) ونسخة من تحديث البرمجيات الأخير. بعض الشركات توفر مسارًا سريعًا للتعويض إذا تم تقديم هذه الأدلة في وقت مبكر.
خاتمة: مستقبل التأمين للسيارات ذات القيادة الذاتية
بينما تتسارع وتيرة الابتكار، يبقى اختيار بوليصة تأمين ملائمة للسيارة المستقلة مسؤولية شخصية لا يمكن إهمالها. من خلال تحديد مستوى الاستقلالية، طلب تغطية المسؤولية البرمجية، دمج تأمين السايبر، وفهم شروط الاستثناءات، تستطيع تقليل المخاطر المالية وضمان استقرارك في حالة حدوث أي طارئ. لا تتردد في استشارة خبير تأمين متخصص في التقنية الحديثة، فالعقد الجيد هو الوقاية التي لا تُقدّر بثمن.

