
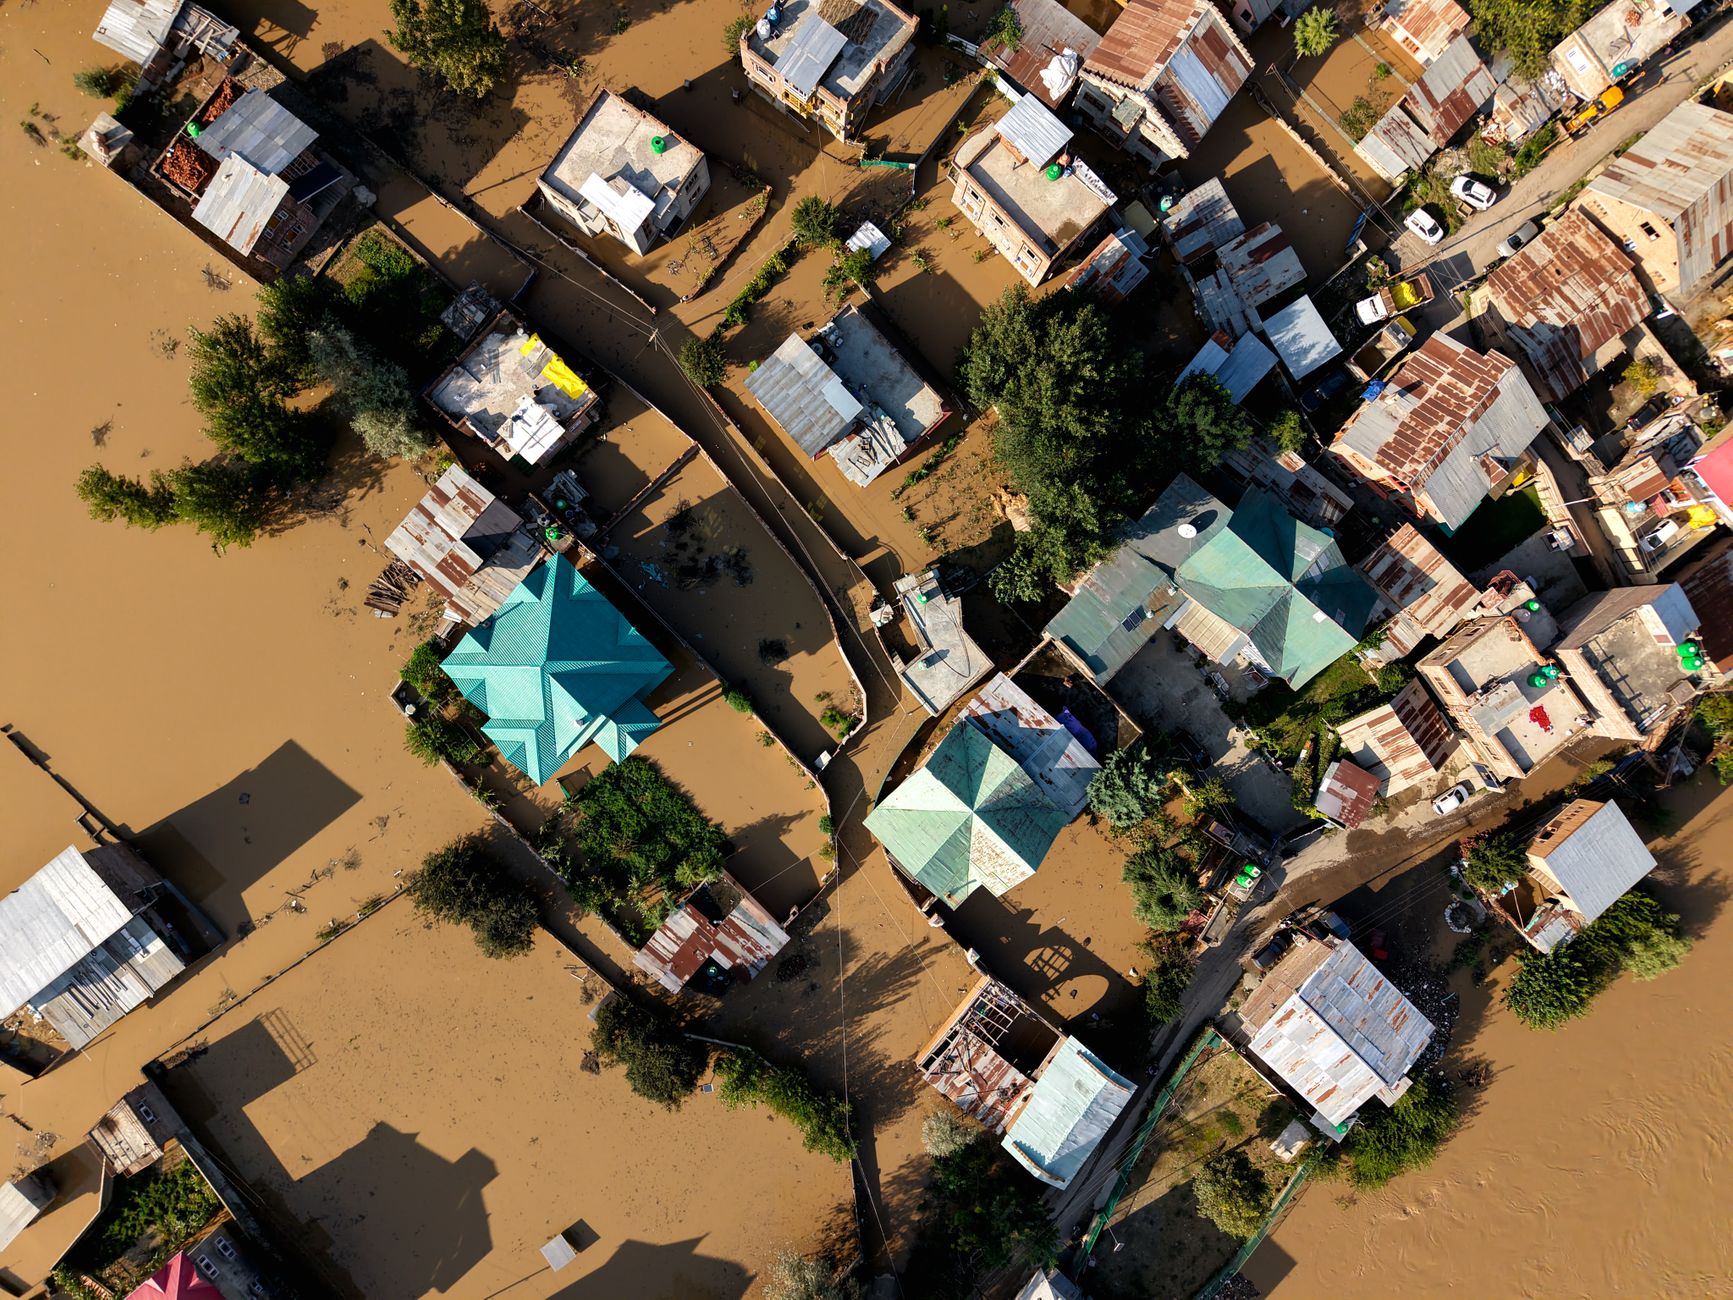
عند التفكير في شراء شقة لتأجيرها أو لتملكها كاستثمار، غالبًا ما يركز المستثمرون على الموقع، السعر، وإمكانية رفع الإيجار. لكن هناك عامل واحد يخفى عن الكثيرين: مخاطر الفيضانات. في ظل تغير المناخ وزيادة حدوث الأمطار الغزيرة، أصبحت القدرة على تقييم وإدارة مخاطر الفيضانات أمرًا أساسيًا لضمان استقرار العائد.
لماذا يجب أن تأخذ الفيضانات بعين الاعتبار؟
الفيضان لا يقتصر على خسائر مادية فقط، بل قد يتسبب في تعطيل الدخل لمدة أسابيع أو أشهر. تأمين الشقة قد يصبح أعلى تكلفة، وبعض المستأجرين يفضلون تجنب العيش في مناطق معرضة للفيضان. لذا، تقييم المخاطر في مرحلة الشراء يمكن أن يحافظ على رأس المال ويقلل من المفاجآت غير السارة.
الخطوة الأولى: تحليل خرائط المخاطر
ابدأ باستخدام الأدوات المتاحة على الإنترنت مثل خرائط FEMA (في الولايات المتحدة) أو منصات الحكومة السعودية التي تعرض مناطق الفيضانات المحتملة. ابحث عن:
- المنطقة المحددة (Flood Zone) ومستوى الخطورة (مثلاً: 100 سنة، 500 سنة).
- المسافة إلى الأنهار أو القنوات الرئيسية.
- سجل الفيضانات خلال العقدين الأخيرين.
هذه البيانات تساعدك على تصنيف العقار إلى فئات خطر منخفض، متوسط، أو عالي.
الخطوة الثانية: تقويم تكلفة الحماية
إذا وجدت أن العقار يقع في منطقة خطر متوسط، فكر في الاستثمار في حلول الحماية قبل الإشغال. بعض الخيارات الشائعة:
- رفع مستوى الأرض (Elevation) – رفع الشقة على قاعدة مرتفعة يقلل من احتمالية التعرض للغمر.
- استخدام مواد إغلاق مقاومة للمياه للجدران والأسقف.
- تركيب صمامات إغلاق تلقائية للمياه لمنع تسرب الأنابيب.
تقدير تكلفة هذه التحسينات يمكن إضافته إلى حساب العائد المتوقَع، وعادةً ما تكون الاستثمارات القليلة إلى متوسطة الحجم تسترد تكلفتها خلال 3‑5 سنوات من خلال تقليل الفاقد في الإيجار.
الخطوة الثالثة: اختيار التأمين المناسب
التأمين ضد فيضان (Flood Insurance) ضروري في المناطق عالية المخاطر. قارن بين عروض شركات التأمين، ولا تنسَ أن:
- الوثائق التي تغطي الفيضانات قد تكون منفصلة عن بوليصة التأمين العقاري التقليدية.
- العقود التي تُظهر أن الشقة تم رفعها أو تم تحسينها قد تحصل على أقساط أقل.
احسب القسط السنوي وأدرجه في مصاريف التشغيل لتقييم صافي العائد.
الخطوة الرابعة: تحليل العائد مع الأخذ في الاعتبار المخاطر
استخدم طريقة صافي العائد (Net Yield) بدلاً من الاعتماد فقط على نسبة الإيجار إلى السعر. الصيغة المبسطة هي:
صافي العائد = (الإيجار السنوي - مصاريف التشغيل - قسط التأمين) / (قيمة الشراء + تكلفة الحماية)
إذا كان صافي العائد يظل فوق 6‑7٪ حتى بعد إضافة قسط الفيضانات وتكاليف الحماية، فإن الاستثمار يُعدّ آمنًا.
الخطوة الخامسة: تنويع المحفظة الجغرافية
لا تضع كل استثماراتك في منطقة واحدة فقط. حتى لو وجدت فرصة جذابة في منطقة معرضة للفيضانات، حاول توزيع المخاطر عبر مدن أو أحياء مختلفة. التنويع يقلل من احتمال حدوث خسارة شاملة إذا حدثت عواصف غير متوقعة.
دراسة حالة واقعية
سعد، مستثمر شاب من الرياض، قرر شراء شقة في حي قريب من مجرى نهر الرياض. بعد فحص الخريطة، اكتشف أن المنطقة تقع في «منطقة خطر متوسط» وفقًا لتقارير الفيضانات للمحافظة. قام بـ:
- رفع الأرضية بارتفاع 30 سم؛ تكلفة 12,000 ريال.
- تركيب نظام إغلاق تلقائي للمياه؛ تكلفة 4,500 ريال.
- شراء تأمين فيضان بسعر 1,800 ريال سنويًا.
قيمة الشقة 650,000 ريال، والإيجار المتوقع 4,800 ريال شهريًا. بعد خصم المصاريف (المياه والكهرباء والصيانة المتوسطة 1,200 ريال شهريًا) والقسط السنوي للتأمين، وصل صافي العائد إلى 7.2٪. لاحظ أن الشقة نادراً ما تتعرض للفيضان بفضل التحسينات، واستمر الدخل ثابتًا حتى خلال موسم الأمطار الغزيرة.
نصائح ختامية للمهتمين بالاستثمار في مناطق مخاطر الفيضانات
1- لا تتجاهل البيانات الرسمية؛ الخرائط الرقمية تُظهر مخاطر لا يمكن رؤيتها بالموقع البصري.
2- احتسب كل تكلفة حماية وتأمين ضمن حساب العائد؛ الخسائر المفاجئة تشوه توقعاتك.
3- استشر مهندسًا مختصًا قبل تنفيذ أي تحسينات؛ قد تحتاج إلى تصاريح بناء.
4- ابقَ على اطلاع على سياسات الحكومة؛ في كثير من البلدان تُقدم حوافز مالية لتحديث المنازل في مناطق الفيضانات.
5- راقب التطورات المناخية؛ إذا ارتفعت مستويات الأمطار المتوقعة، قد تحتاج لإعادة تقييم استثمارك.
في النهاية، الفيضانات ليست عائقًا لا يمكن تجاوزه، بل فرصة للمستثمر الذكي لتطبيق حلول مبتكرة وتحقيق عائد مستقر ومستدام.

