
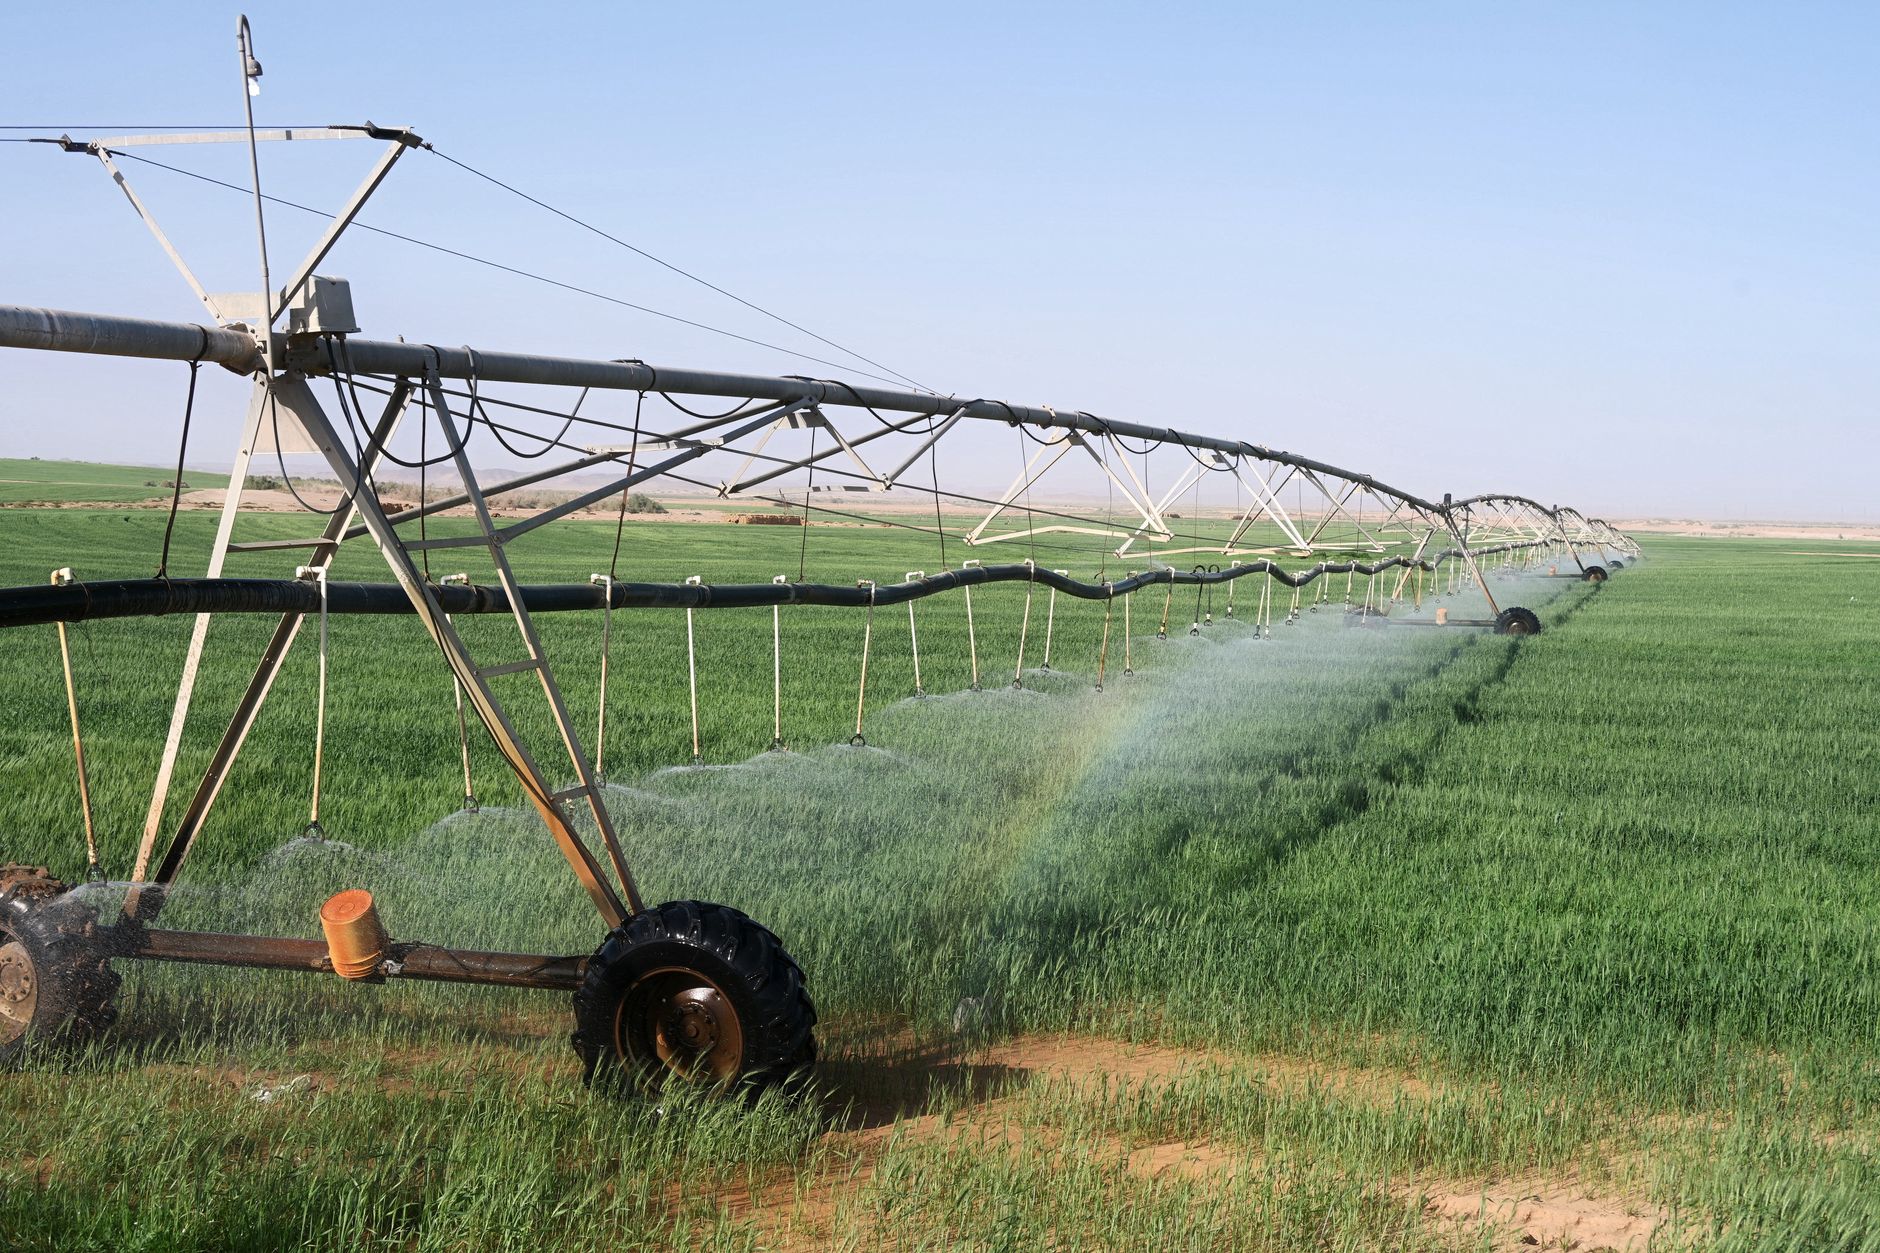
أحمد، مزارع صغير في شمال مصر، سمع عن أنظمة الري الذكي التي توفر الماء وتزيد الإنتاج. الفكرة تبدو واعدة، لكن تكلفة التركيب لا تزال عائقًا أمامه. هنا يأتي التمويل الإسلامي كحلٍ يتماشى مع مبادئه الدينية ويوفر له رأس مال بدون ربا.
لماذا الري الذكي يحتاج تمويلاً خاصًا؟
أنظمة الري الذكي تعتمد على حساسات رطوبة التربة، وبرامج تحكم تلقائي، وأحيانًا بطاريات شمسية. تكلفة الأجهزة، التركيب، والتدريب تتراوح بين عشرين إلى خمسين ألف جنيه. معظم المزارعين يملكون مدخرات قليلة لا تغطي هذه المصاريف، لذا يلجأون إلى القروض التقليدية التي تحمل فائدة غير مقبولة شرعًا.
أدوات التمويل الإسلامي المتاحة
هناك ثلاث صيغ رئيسية يمكن للمزارع الاستفادة منها:
- المرابحة: يشتري البنك المعدات من المورد بسعر ثابت، ثم يبيعها للمزارع بسعر أعلى يتم سداد الأقساط على مدى زمن محدد.
- صكوك الإيجار (الإجارة): يملك البنك المعدات ويؤجرها للمزارع لفترة، مع خيار الشراء في النهاية بسعر متفق عليه.
- المشاركة (المضاربة): يشارك البنك في تكلفة المشروع، وتتقاسم الأرباح بعد استرداد رأس المال.
اختيار الصيغة يعتمد على مدى قدرة المزارع على تحمل الدفعات ومدى رغبته في امتلاك المعدات مباشرة.
خطوات تمويل نظام الري الذكي بالمرابحة
1. تحديد الاحتياجات: يبدأ المزارع بإعداد قائمة بالمعدات المطلوبة (حساسات، صمامات، لوحة تحكم) وتقدير الكلفة الإجمالية.
2. دراسة جدوى بسيطة: يوضح فيها كيف سيؤثر النظام على استهلاك الماء والإنتاج. يمكن الاستعانة بمهندس زراعي محلي لتقديم تقرير مختصر.
3. اختيار البنك الإسلامي: يفضّل البحث عن البنك الذي لديه خبرة في تمويل الزراعة، ويستفسر عن معدلات المرابحة المتاحة للمشروعات الصغيرة.
4. إعداد ملف التمويل: يتضمن ملف الطلب معلومات عن المزرعة، السجل الضريبي، دراسة الجدوى، وعرض الأسعار من الموردين.
5. التفاوض على العقد: يحدد الطرفان سعر البيع (تكلفة الشراء + هامش ربح) وفترة السداد. من المهم أن تكون الشروط واضحة لتجنب أي نزاع لاحق.
6. التنفيذ والمتابعة: بمجرد استلام التمويل، يقوم المزارع بتركيب النظام وفقًا للجدول المتفق عليه. البنك يراقب التقدم من خلال تقارير دورية لضمان الالتزام.
كيف يختلف تمويل الصكوك الإيجارية؟
في حالة الصكوك الإيجارية، لا يشتري البنك المعدات مباشرةً، بل يملكها ويؤجرها للمزارع. المزارع يدفع إيجارًا شهريًا يغطي تكلفة الصيانة والسعر المتفق عليه للشراء النهائي. هذا النموذج يخفف العبء الأولي على المزارع لأنه لا يتطلب دفع مبلغ كبير في البداية.
الفائدة العملية هي أن البنك يتحمل مخاطر صيانة الأجهزة، وبالتالي يضمن استمرارية العمل دون توقف مفاجئ بسبب عطل فني.
نصائح لتقليل المخاطر وتحقيق الاستفادة القصوى
• اختر موردًا موثوقًا: تأكد من أن المعدات تحمل شهادات جودة معتمدة، لأن الصيانة المتكررة قد تزيد التكاليف.
• ابدأ بمشروع تجريبي: قبل تثبيت النظام في جميع الحقول، جرّب وحدة واحدة لتقييم الأداء وتعديل الإعدادات.
• تابع استهلاك الماء: استخدم تطبيقات مراقبة لتسجيل البيانات، سيساعدك ذلك على إظهار العائد على الاستثمار عند مراجعة البنك.
• تفاوض على فترة سداد مرنة: إذا كان الموسم الزراعي غير ثابت، اطلب تعديل مواعيد السداد لتتناسب مع فترة الحصاد.
خاتمة
الري الذكي ليس مجرد تقنية حديثة، بل هو استثمار في استدامة المياه وزيادة الإنتاج. التمويل الإسلامي يوفر للمزارعين وسيلة تمويلية تحترم قيمهم وتقلل من العبء المالي. باتباع الخطوات العملية المذكورة، يمكن لأي مزارع صغير أن يحقق تحولًا رقميًا في أرضه دون الوقوع في فخ الفوائد غير الشرعية.
إخلاء مسؤولية: هذا المحتوى لأغراض تعليمية وإعلامية فقط ولا يُعد نصيحة مالية أو استثمارية. استشر مختصاً قبل اتخاذ أي قرار مالي.

