
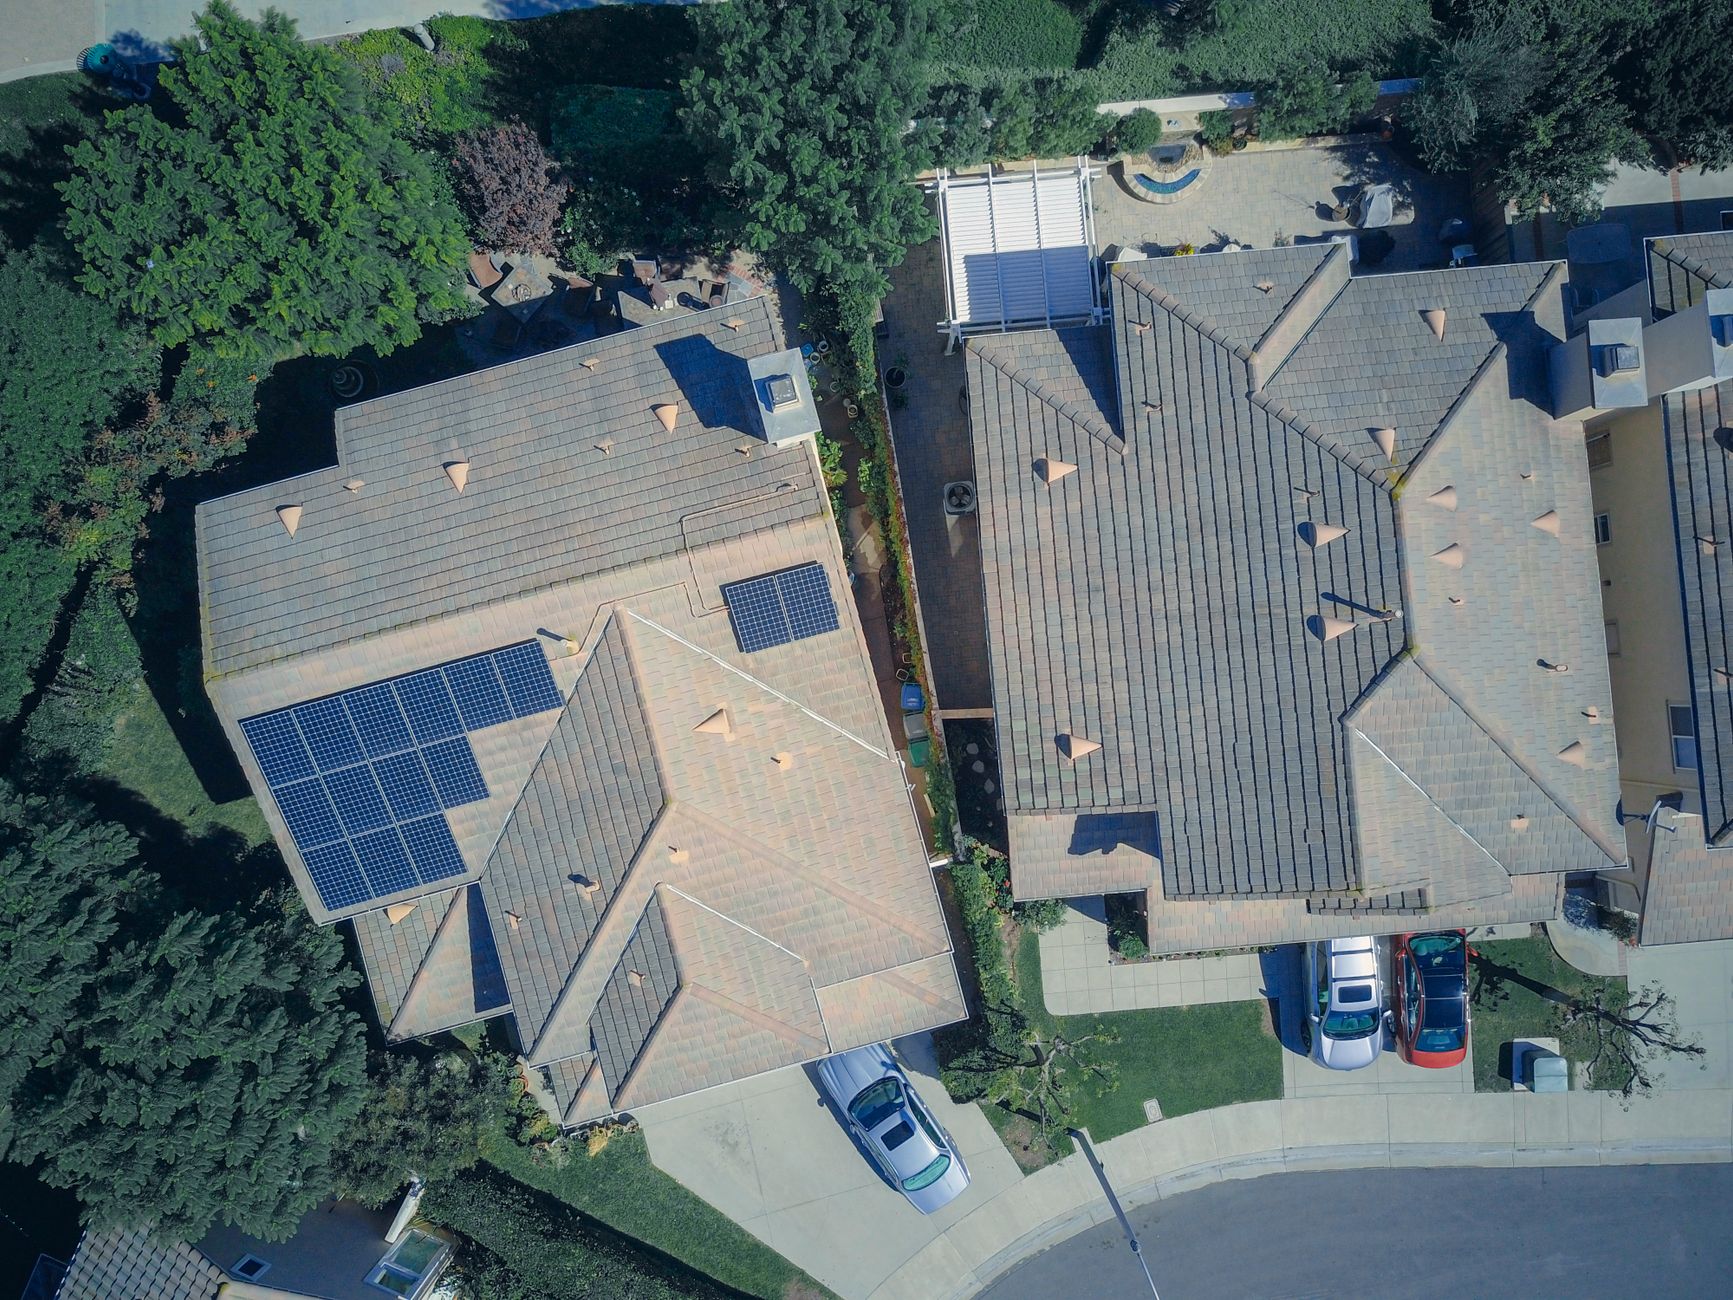
الطاقة الشمسية باتت خيارًا شائعًا لتقليل فواتير الكهرباء وتعزيز الاستدامة. لكن كثيرًا ما يتردد أصحاب المنازل قبل اتخاذ خطوة التركيب بسبب التكلفة الأولية. هنا يأتي التمويل الإسلامي كبديل حلال يتيح لك الاستفادة من الشمس دون قلق الفائدة.
لماذا يفضّل التمويل الإسلامي عند تركيب الألواح الشمسية؟
النظام الإسلامي يراعي القيم الأخلاقية ويمنع الربا. عند اختيار صكوك أو مرابحة، تدفع الثمن على أقساط واضحة، وتستفيد من الطاقة مباشرةً. بالإضافة إلى ذلك، توفر بعض البنوك الإسلامية حوافز مثل تخفيض رسوم المعالجة أو تمديد فترة السداد لتناسب تدفق الدخل الشهري.
الخطوة الأولى: تحديد حجم النظام المناسب
قبل التوجه لأي مؤسّسة تمويل، احسب استهلاكك الشهري للكهرباء. مثال عملي: عائلة مكوّنة من أربعة أفراد في الرياض استهلكت 900 كيلوواط‑ساعة في الشهر، ما يعني احتياجًا تقريبيًا لنظام بقدرة 5 كيلوواط لتغطية 70‑80٪ من الاستهلاك.
تقدّر تكلفة التركيب في السعودية حوالي 7,000 ريال للكيلوواط، أي ما يقارب 35,000 ريال لنظام 5 كيلوواط. هذا الرقم يشمل الألواح، العواكس، التمديدات، والتركيب.
الخطوة الثانية: اختيار شكل التمويل الإسلامي المناسب
هناك ثلاثة نماذج رئيسية يمكن الاعتماد عليها:
- المرابحة: يشتري البنك النظام ويبيعك إياه بسعر شامل للربح المتفق عليه، ثم تقسط المبلغ على فترة محددة.
- الإيجار المتناهي (الإيجار): تستأجر النظام من البنك وتدفع إيجارًا شهريًا. في نهاية العقد، يمكن أن تحول الملكية إلى اسمك بسعر رمزي.</n
- المشاركة (المضاربة): يشارك البنك في تكلفة المشروع، وتتقاسمون الأرباح أو العوائد من التوفير في فاتورة الكهرباء حسب النسبة المتفق عليها.
كل نموذج له مزايا مختلفة؛ إذا كنت تفضّل امتلاك الألواح فورًا، المرابحة هي الأنسب. إذا ترغب في تقليل الدفعة الأولى، الإيجار المتناهي يوفر لك مرونة أعلى.
الخطوة الثالثة: جمع الوثائق المطلوبة
سيتطلب البنك أو المؤسسة الإسلامية مجموعة من المستندات لتقييم طلبك. القائمة التالية توضح ما تحتاجه عادةً:
- نسخة من الهوية الوطنية أو الإقامة.
- سجل تجاري إذا كان الطلب من شركة أو مقاولة صغيرة.
- قائمة الدخل والنفقات الشهرية (كشف حساب بنكي لآخر ثلاثة أشهر).
- عقد ملكية أو إقرار سكني يثبت حقك في تركيب النظام.
- عروض أسعار من شركات تركيب معتمدة (يفضل أن تكون من شركات تحمل شهادة ISO).
- دراسة جدوى توضح العائد المتوقع من توفير فواتير الكهرباء خلال فترة السداد.
الخطوة الرابعة: تقديم الطلب ومتابعته
بعد تجهيز الوثائق، قدم طلبك إما عبر الفروع أو من خلال المنصات الرقمية التي توفرها معظم البنوك الإسلامية. أثناء المراجعة، قد يُطلب منك توضيح بعض الأرقام أو تعديل خطة السداد. لا تتردد في طلب توضيحات؛ كلما كان الحوار واضحًا، كلما سُرّعت الموافقة.
الخطوة الخامسة: توقيع العقد والبدء في التركيب
عند الموافقة، سيُرسل لك البنك عقد التمويل. اقرأ البنود بعناية، خصوصًا ما يتعلق بمدة السداد، ونسبة الفائدة (المرابحة) أو الإيجار. بعد توقيع العقد، يتم تحويل المبلغ مباشرةً إلى شركة التركيب، وتبدأ العملية في الموقع.
من التجربة العملية: أحد عملائنا في جدة، أحمد، حصل على تمويل مرابحة لمدة 5 سنوات لتثبيت نظام 3.5 كيلوواط. دفع 12,000 ريال كدفعة أولى، والباقي على أقساط شهرية قدرها 500 ريال. خلال عامين، وفر حوالي 8,000 ريال في فواتير الكهرباء، مما جعله يتجاوز تكلفة التمويل ويستفيد من صافي توفير قدره 4,000 ريال.
نصائح لتقليل تكلفة التمويل
1. قارن بين العروض: لا تكتفي بعرض بنك واحد؛ ابحث عن عروض من مؤسسات تمويل إسلامية مختلفة.
2. اختيار شركة تركيب موثوقة: شركات ذات خبرة طويلة تقدم أسعارًا تنافسية وتضمن جودة التركيب، ما يقلل الحاجة إلى صيانة مستقبلية.
3. الاستفادة من الحوافز الحكومية: بعض المحافظات تقدم دعمًا ماليًا أو خصمًا على رسوم التركيب للمشاريع الخضراء.
4. تحديد فترة سداد معقولة: كلما طالت مدة السداد، زاد إجمالي المبلغ المدفوع؛ احرص على اختيار فترة تتماشى مع قدرتك الشهرية.
الختام: خطوة نحو استقلال الطاقة
التمويل الإسلامي لا يقتصر فقط على القروض التقليدية؛ إنه أداة تمكِّنك من اتخاذ قرار بيئي واقتصادي صائب. بات بإمكانك الآن أن تحول سقف منزلك إلى مصدر طاقة يدرّ عليك توفيرًا ماليًا طويل الأمد، دون التخلي عن مبادئ الشريعة.
ابدأ بتقييم استهلاكك، جمع العروض، ثم استشر مستشار تمويل إسلامي لتحديد النموذج الأنسب لك. الشمس لا تنتظر، وأنت أيضًا لا تحتاج إلى الانتظار لتجعلها تعمل لصالحك.

